并购推高收入,利润尚未跟上
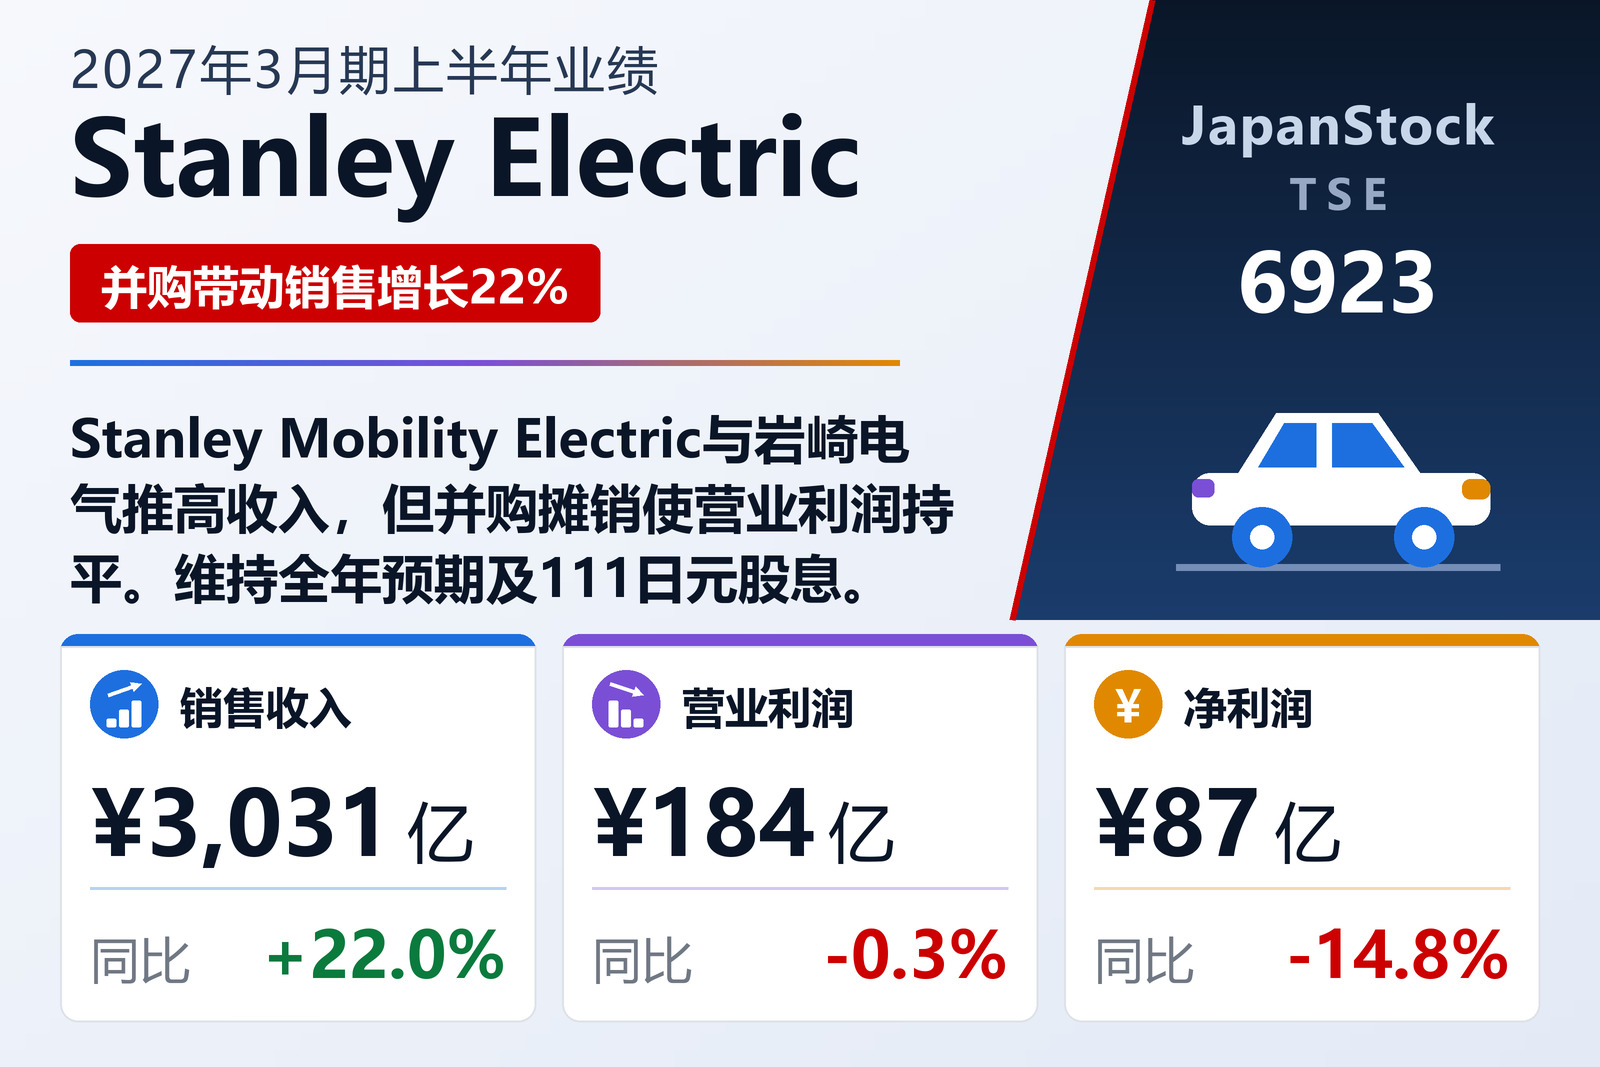
斯坦雷电气(TSE: 6923)于2026年10月26日公布按日本会计准则编制的2027年3月期上半年(2026年4月1日至9月30日)合并业绩。销售收入增长22.0%至3,030.93亿日元。中国市场依然艰难,但美洲和亚洲大洋洲销售稳健,汇率带来正面影响,Stanley Mobility Electric开始运营以及上半年全资收购的岩崎电气并表也增加了收入。上年计入的质量问题相关费用不再发生,但企业合并带来的摊销构成负担,营业利润下降0.3%至184.05亿日元。经常利润下降12.5%至192.33亿日元,归属于母公司股东的净利润下降14.8%至86.57亿日元,但每股收益由69.37日元小幅升至70.39日元。
灯具增益,新电子业务带动收入
生产汽车及摩托车灯具的汽车设备业务销售收入增长7.6%至2,304.29亿日元,营业利润增长11.1%至208.91亿日元:汽车灯具在中国面临严峻市场,但美洲销售稳健,摩托车灯具以亚洲为中心表现良好,上年的质量费用也已消失。涵盖LED和液晶的元器件业务受车载LED增加和日元疲软带动,销售收入增长14.3%至215.86亿日元,但原材料价格上涨使利润下降1.2%至20.35亿日元。包括背光、操作面板、LED照明和电子基板的电子应用产品业务在Stanley Mobility Electric和岩崎电气带动下,销售收入增长82.7%至1,024.22亿日元,但企业合并摊销使利润下降8.3%至43.08亿日元。公司指出,岩崎电气的销售和利润往往集中在下半年,因此上半年贡献有限,但业绩按全年计划推进。
财务状况与展望
无形资产及投资资产、存货和应收账款增加,总资产增长15.3%至9,346.47亿日元;负债增加1,239.87亿日元,主要是短期借款。非控股股东权益减少抵消了留存收益和估值收益的增加,净资产基本持平于5,727.82亿日元,自有资本比率由56.0%降至49.3%。上年同期数据已反映Stanley Mobility Electric企业合并暂定会计处理的确定结果。公司维持2027年3月期预期:销售收入6,220亿日元(+20.0%)、营业利润550亿日元(+28.9%)、经常利润580亿日元、净利润340亿日元。公司已派发中期股息55日元,计划期末派息56日元,全年股息由上年的104日元增至111日元。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 303,093 | 248,474 | +22.0% |
| 营业利润(百万日元) | 18,405 | 18,462 | −0.3% |
| 经常利润(百万日元) | 19,233 | 21,993 | −12.5% |
| 归属于母公司所有者的净利润(百万日元) | 8,657 | 10,162 | −14.8% |
| 每股收益(日元) | 70.39 | 69.37 | +1.5% |
| 综合收益(百万日元) | 15,563 | 25,068 | −37.9% |
| 汽车设备——营业收入(百万日元) | 230,429 | 214,238 | +7.6% |
| 汽车设备——分部利润(百万日元) | 20,891 | 18,801 | +11.1% |
| 元器件——营业收入(百万日元) | 21,586 | 18,885 | +14.3% |
| 元器件——分部利润(百万日元) | 2,035 | 2,059 | −1.2% |
| 电子应用产品——营业收入(百万日元) | 102,422 | 56,061 | +82.7% |
| 电子应用产品——分部利润(百万日元) | 4,308 | 4,699 | −8.3% |
| 资产总额(百万日元) | 934,647 | 810,375 | +15.3% |
| 净资产(百万日元) | 572,782 | 572,498 | +0.0% |
| 自有资本比率 | 49.3% | 56.0% | −6.7个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 622,000 | — | +20.0% |
| 2027年3月期预期——营业利润(百万日元) | 55,000 | — | +28.9% |
| 2027年3月期预期——经常利润(百万日元) | 58,000 | — | +14.1% |
| 2027年3月期预期——净利润(百万日元) | 34,000 | — | +3.6% |
| 年度每股分红(日元) | 111.00 | 104.00 | +6.7% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。