AI驱动的芯片需求推动核心业务
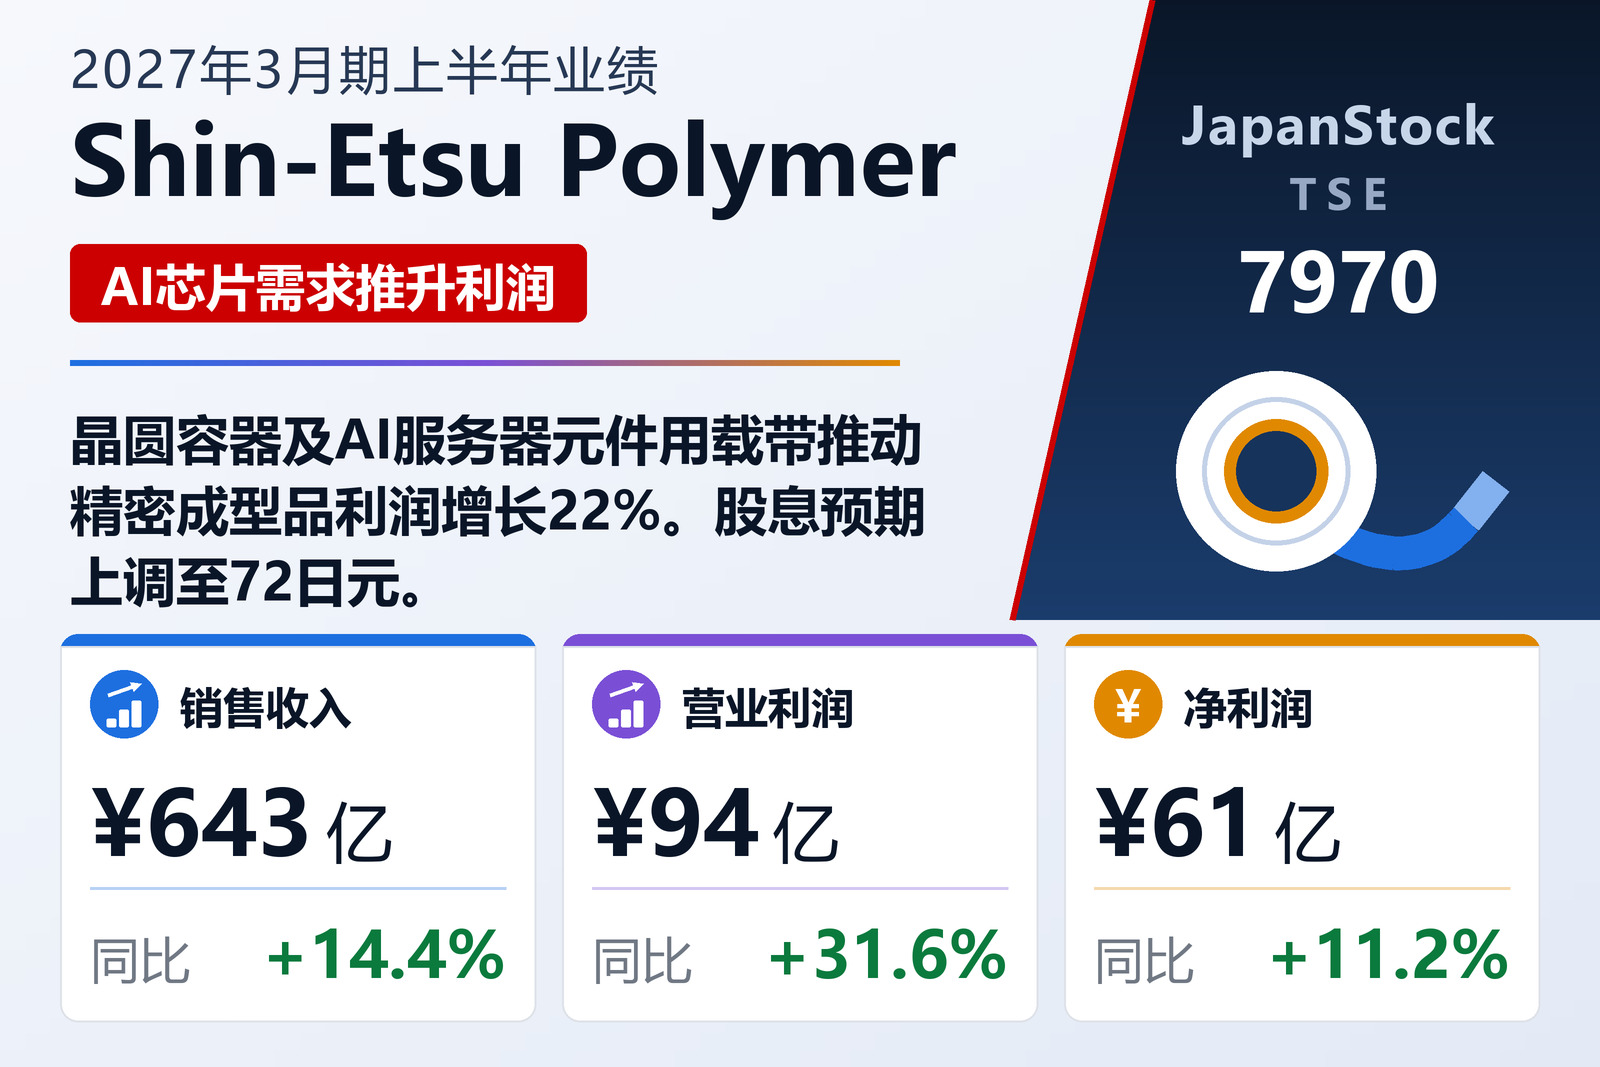
信越聚合物(TSE: 7970)于2026年10月26日公布按日本会计准则编制的2027年3月期上半年(2026年4月1日至9月30日)合并业绩。销售收入增长14.4%至643.25亿日元,营业利润增长31.6%至93.54亿日元,经常利润增长26.0%至91.32亿日元。归属于母公司股东的净利润增长11.2%至60.95亿日元,每股收益75.79日元。生成式AI普及使以存储器为主的半导体需求维持高位,电动车销售也持续扩大;公司还在本期为提升竞争力实施了并购。
精密成型品挑大梁
最大部门精密成型品业务销售收入增长16.6%至340.28亿日元,营业利润增长21.9%至67.27亿日元:半导体出货容器和工序内容器需求在全球维持高位,载带相关产品受AI服务器用大型电子元件需求旺盛及微型电子元件需求增加带动而增长,办公设备用辊需求稳定,导管等医疗器械用硅橡胶成型品需求增加。住宅环境·生活材料业务受保鲜膜持续扩大以及半导体制造设备和工厂自动化设备电线包覆用功能性化合物需求旺盛带动,销售收入增长11.1%至120.77亿日元,营业利润增长109.0%至16.32亿日元,增至两倍以上。电子器件业务方面,车载输入器件和电动车电池防火蔓延缓冲垫弥补了液晶连接器和视野控制膜的疲软,销售收入增长4.0%至131.86亿日元,利润增长4.7%至6.76亿日元。包括工程相关业务在内的其他业务销售收入增长44.7%至50.32亿日元。
财务状况、预期与股息
主要因现金及存款和应收账款增加,总资产增长6.4%至1,628.08亿日元,净资产增长4.6%至1,354.7亿日元,自有资本比率由84.4%降至82.9%。公司考虑近期经营环境,修正了7月23日公布的预期,目前预计2027年3月期销售收入1,270亿日元(+10.3%)、营业利润182亿日元(+29.6%)、经常利润180亿日元、净利润118亿日元(+19.2%)。公司同时增加股息,中期派息36日元,期末计划派息36日元,全年72日元,高于2026年3月期的62日元。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 64,325 | 56,215 | +14.4% |
| 营业利润(百万日元) | 9,354 | 7,110 | +31.6% |
| 经常利润(百万日元) | 9,132 | 7,247 | +26.0% |
| 归属于母公司所有者的净利润(百万日元) | 6,095 | 5,483 | +11.2% |
| 每股收益(日元) | 75.79 | 68.12 | +11.3% |
| 电子器件——营业收入(百万日元) | 13,186 | 12,679 | +4.0% |
| 电子器件——分部利润(百万日元) | 676 | 646 | +4.7% |
| 精密成型品——营业收入(百万日元) | 34,028 | 29,185 | +16.6% |
| 精密成型品——分部利润(百万日元) | 6,727 | 5,516 | +21.9% |
| 住宅环境·生活材料——营业收入(百万日元) | 12,077 | 10,874 | +11.1% |
| 住宅环境·生活材料——分部利润(百万日元) | 1,632 | 781 | +109.0% |
| 资产总额(百万日元) | 162,808 | 153,003 | +6.4% |
| 净资产(百万日元) | 135,470 | 129,553 | +4.6% |
| 自有资本比率 | 82.9% | 84.4% | −1.5个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 127,000 | — | +10.3% |
| 2027年3月期预期——营业利润(百万日元) | 18,200 | — | +29.6% |
| 2027年3月期预期——经常利润(百万日元) | 18,000 | — | +28.5% |
| 2027年3月期预期——净利润(百万日元) | 11,800 | — | +19.2% |
| 年度每股分红(日元) | 72.00 | 62.00 | +16.1% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。