提价之下面包与糕点销量保持
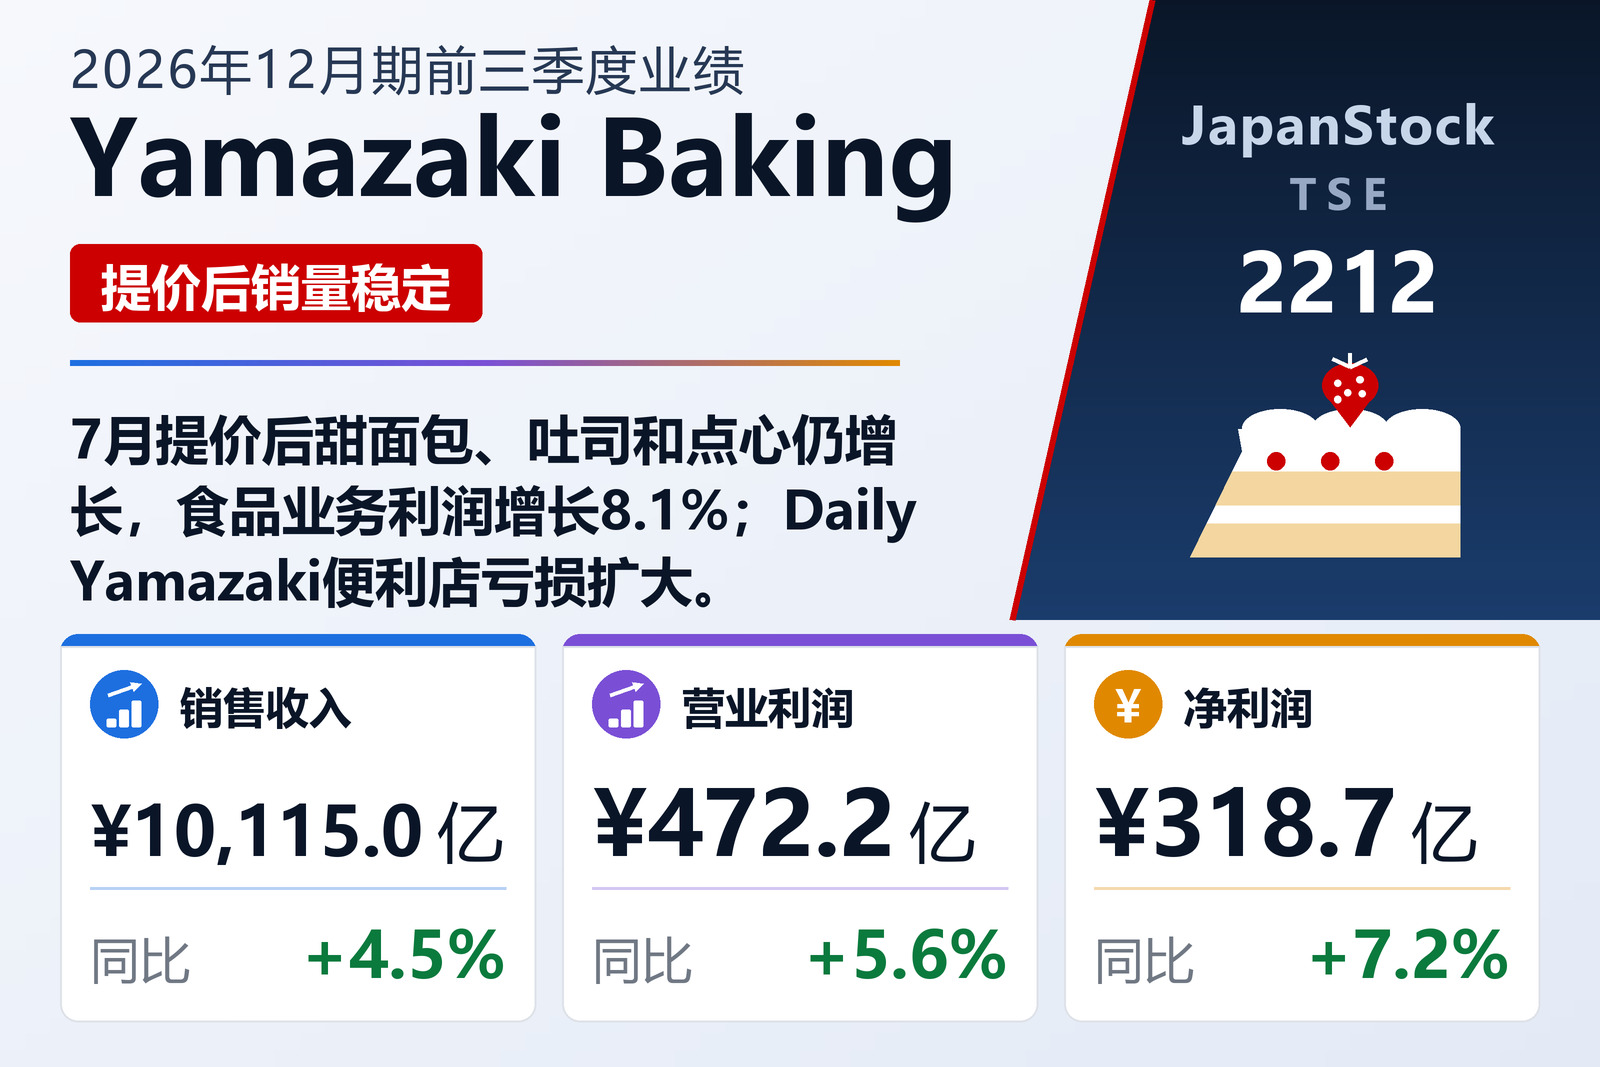
Yamazaki Baking Co., Ltd.(TSE: 2212)于2026年10月27日按日本会计准则公布了2026年12月期前三季度(2026年1月1日至9月30日)合并业绩。公司表示,在消费者节约和低价倾向根深蒂固的市场环境下,油脂、包装材料等原材料价格以及人工和物流成本上升,经营环境严峻。公司自7月1日出货起对部分吐司、甜面包及和洋点心产品进行了价格调整,但销量得以保持。食品业务销售收入增长4.7%至9,395.35亿日元,营业利润增长8.1%至458.34亿日元。最大品类甜面包受“Coppepan”、苹果派和冷藏面包带动增长5.8%至3,804.30亿日元;吐司受品质升级的“Royal Bread”和低价吐司带动增长4.1%至936.75亿日元;和果子增长7.9%至630.11亿日元,西式点心增长4.2%至1,212.03亿日元;饼干、米果及其他商品受Yamazaki Biscuits的“Aerial”和东鸠的“Poteco”带动增长6.3%至1,495.53亿日元。
调理面包下滑,便利店亏损扩大
调理面包和米饭类下降0.4%至1,316.61亿日元:第一季度对主要客户便利店连锁的销售大幅增长,但自第二季度起受上年需求激增后的回落及饭团等米饭类销售乏力影响。流通业务方面,便利店连锁Daily Yamazaki销售收入增长0.2%至596.29亿日元,但人工等成本上升使营业亏损由上年同期的3.78亿日元扩大至15.31亿日元;公司已于7月重组该连锁的商品本部。其他业务销售收入增长7.9%至123.34亿日元,营业利润增长9.6%至26.07亿日元。公司表示,母公司业绩稳健及合并子公司业绩改善带来了增收增益。
财务状况、预期与股息
总资产因应收账款减少而下降0.8%至9,246.71亿日元,净资产受留存收益及其他有价证券估值差额增加推动增长4.5%至5,339.02亿日元;随着应付账款和借款减少,自有资本比率由49.3%升至52.0%。公司维持2026年12月期预期:销售收入13,380亿日元(+2.0%)、营业利润640亿日元(+4.7%)、经常利润670亿日元(+4.2%)、净利润425亿日元(+3.9%),并提示成本可能继续上升以及中东局势带来的不确定性。期末股息预期维持60日元不变。
| 指标 | 2026年12月期前三季度 | 2025年12月期前三季度 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 1,011,499 | 968,100 | +4.5% |
| 营业利润(百万日元) | 47,218 | 44,718 | +5.6% |
| 经常利润(百万日元) | 49,888 | 46,317 | +7.7% |
| 归属于母公司所有者的净利润(百万日元) | 31,872 | 29,725 | +7.2% |
| 每股收益(日元) | 161.76 | 150.26 | +7.7% |
| 食品——营业收入(百万日元) | 939,535 | 897,169 | +4.7% |
| 食品——分部利润(百万日元) | 45,834 | 42,409 | +8.1% |
| 流通——营业收入(百万日元) | 59,629 | 59,497 | +0.2% |
| 流通——分部利润(百万日元) | −1,531 | −378 | 亏损扩大 |
| 资产总额(百万日元) | 924,671 | 931,878 | −0.8% |
| 净资产(百万日元) | 533,902 | 510,828 | +4.5% |
| 自有资本比率 | 52.0% | 49.3% | +2.7个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 1,338,000 | — | +2.0% |
| 2026年12月期预期——营业利润(百万日元) | 64,000 | — | +4.7% |
| 2026年12月期预期——经常利润(百万日元) | 67,000 | — | +4.2% |
| 2026年12月期预期——净利润(百万日元) | 42,500 | — | +3.9% |
| 年度每股分红(日元) | 60.00 | 60.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。