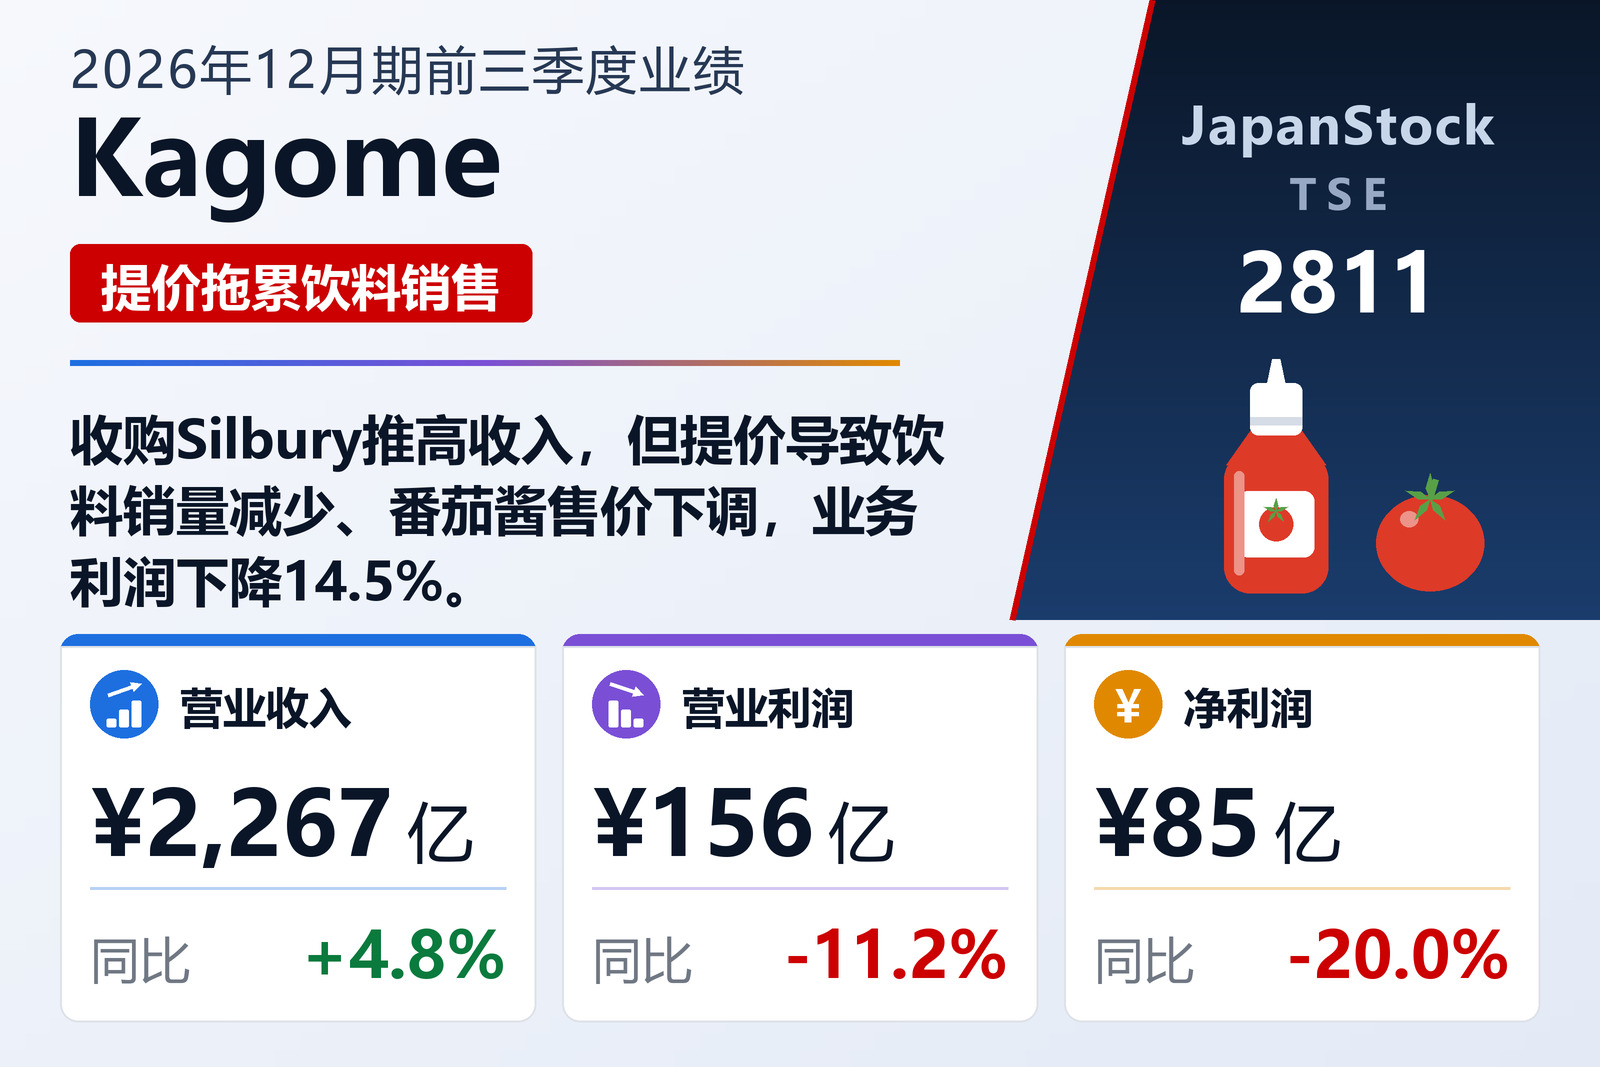
提价拖累日本国内饮料
Kagome(TSE: 2811)于2026年10月29日按IFRS公布2026年12月期前三季度(2026年1月1日至9月30日)合并业绩;公司提前适用IFRS第18号,并追溯调整了上年数据。由于农产品原料价格持续高企,Kagome上调了部分家庭用和业务用饮料的出货价格。番茄汁销售良好,但“野菜生活100”系列提价后销量下降,广告宣传费和促销费也有所增加,日本国内加工食品业务收入下降1.5%至1,144.13亿日元,业务利润下降8.8%至102.65亿日元。国际业务方面,合并Silbury使收入增长14.7%至1,068.74亿日元,但国际市况下行导致番茄酱售价下调,加上制造成本上升,业务利润下降10.6%至68.90亿日元。
预期与分红维持不变
总资产为3,786.08亿日元,2025年末为3,758.20亿日元,归属母公司所有者权益比率为50.6%。综合收益增长22.6%至103.26亿日元,基本每股收益为94.46日元,上年同期为116.15日元。Kagome维持2026年12月期预期:收入3,100亿日元(+5.3%),业务利润190亿日元(−15.1%),营业利润195亿日元(−12.6%),利润105亿日元(−29.1%),期末分红由48日元提高至58日元。
| 指标 | 2026年12月期前三季度 | 2025年12月期前三季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 226,666 | 216,309 | +4.8% |
| 业务利润(百万日元) | 14,806 | 17,322 | -14.5% |
| 营业利润(百万日元) | 15,594 | 17,554 | -11.2% |
| 归属于母公司所有者的净利润(百万日元) | 8,548 | 10,681 | -20.0% |
| 综合收益(百万日元) | 10,326 | 8,422 | +22.6% |
| 每股收益(日元) | 94.46 | 116.15 | -18.7% |
| 日本国内加工食品业务——营业收入(百万日元) | 114,413 | 116,104 | -1.5% |
| 日本国内加工食品业务——业务利润(百万日元) | 10,265 | 11,258 | -8.8% |
| 国际业务——营业收入(百万日元) | 106,874 | 93,156 | +14.7% |
| 国际业务——业务利润(百万日元) | 6,890 | 7,707 | -10.6% |
| 资产总额(百万日元) | 378,608 | 375,820 | +0.7% |
| 归属于母公司所有者的权益(百万日元) | 191,460 | 190,559 | +0.5% |
| 自有资本比率 | 50.6% | 50.7% | -0.1个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 310,000 | — | +5.3% |
| 2026年12月期预期——业务利润(百万日元) | 19,000 | — | -15.1% |
| 2026年12月期预期——营业利润(百万日元) | 19,500 | — | -12.6% |
| 2026年12月期预期——净利润(百万日元) | 10,500 | — | -29.1% |
| 年度每股分红(日元) | 58.00 | 48.00 | +20.8% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。