公共领域承压,民间领域增长
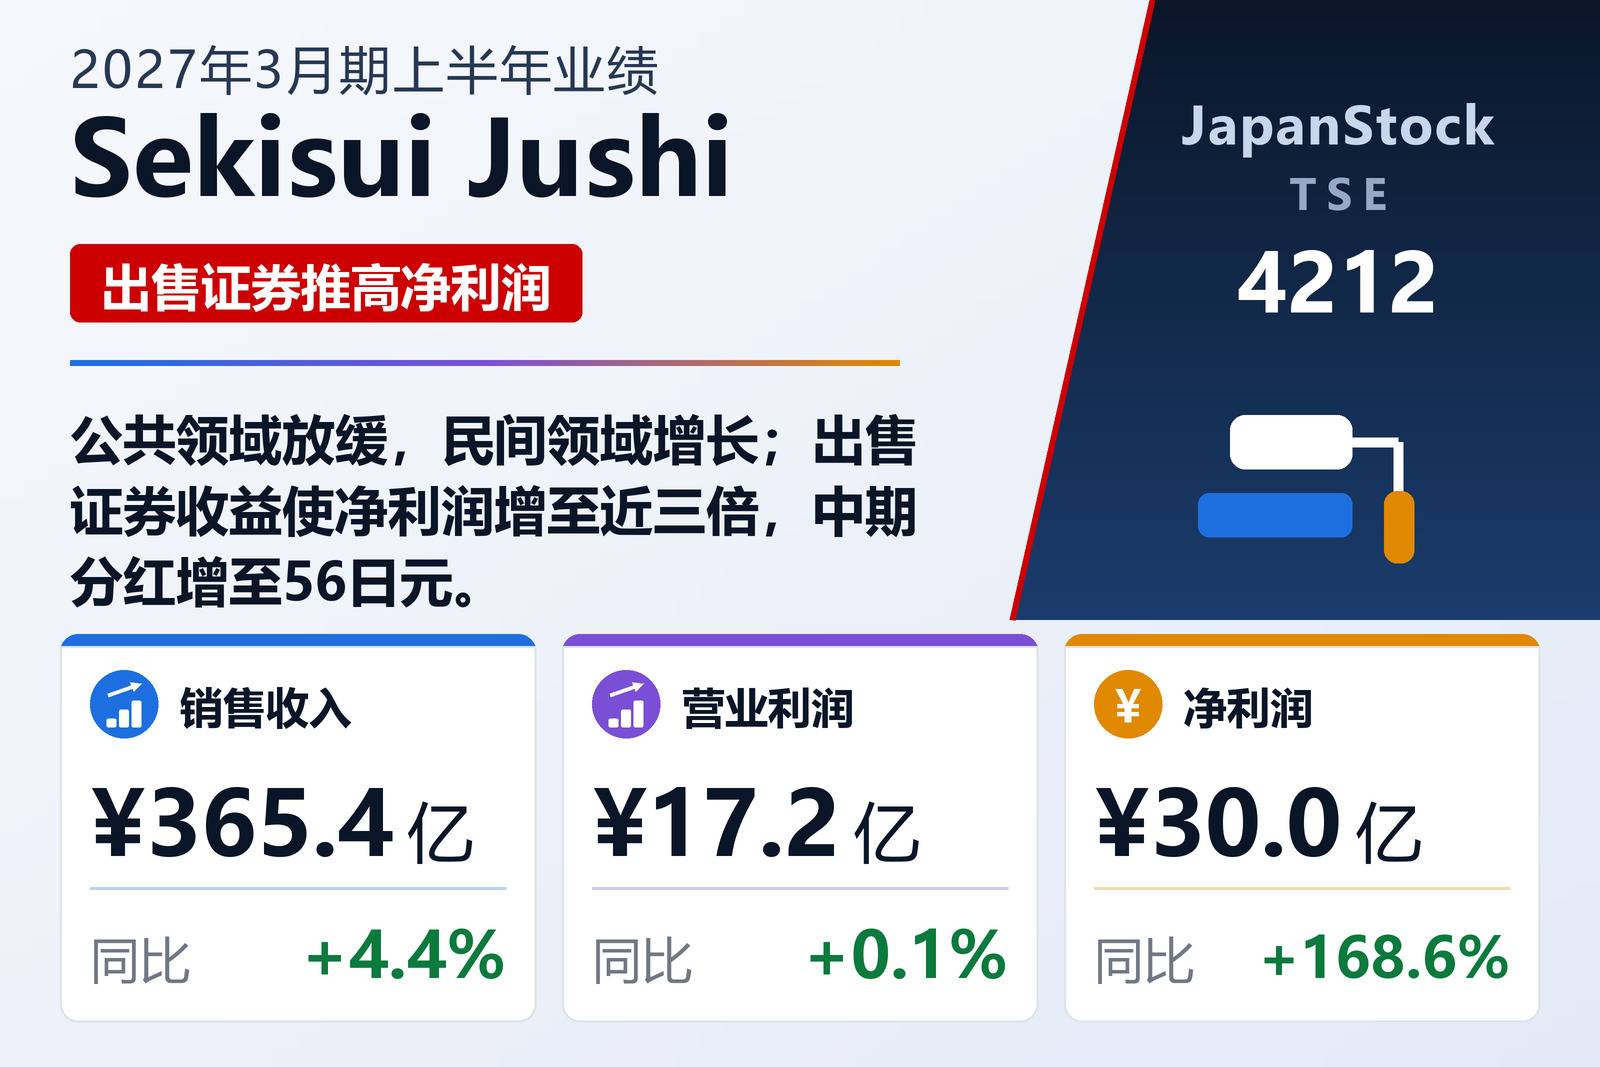
积水树脂(TSE: 4212)于2026年10月29日按日本会计准则公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。公共领域受路面标线材料提前需求及欧洲临时交通安全产品销售扩大推动,销售收入增长3.1%至180.78亿日元,但营业利润下降60.8%至1.21亿日元:高速公路建设预算缩减及交货推迟导致隔音墙销售大幅下降,恶劣天气拖慢护栏安装进度,部分大型人工草坪项目推迟至下半年。民间领域受物流相关产品提前需求及铝塑复合板订单增加推动,销售收入增长5.8%至184.63亿日元,营业利润增长9.7%至20.20亿日元。EBITDA增长8.0%至39.07亿日元,每股收益为100.24日元,上年同期为36.32日元。
资本政策、预期与分红
根据中期经营计划,积水树脂正加快削减交叉持股并加强股东回报,5月决议回购股份。期末后的10月6日,公司收购了在韩国和越南经营交通安全产品业务的Hi-Q Co., Ltd.。总资产减少3.0%至1,383.24亿日元,自有资本比率由69.6%升至72.1%。公司维持2027年3月期预期:销售收入840亿日元(+7.5%),营业利润63亿日元(+10.8%),经常利润65亿日元(+3.8%),净利润54亿日元(+35.8%)。按照累进分红方针,中期分红增加20日元至56日元,期末计划44日元,全年分红由72日元增至100日元。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 36,542 | 34,992 | +4.4% |
| 营业利润(百万日元) | 1,725 | 1,723 | +0.1% |
| EBITDA(百万日元) | 3,907 | 3,618 | +8.0% |
| 经常利润(百万日元) | 2,050 | 1,993 | +2.8% |
| 归属于母公司所有者的净利润(百万日元) | 3,003 | 1,118 | +168.6% |
| 综合收益(百万日元) | 1,697 | 1,962 | -13.5% |
| 每股收益(日元) | 100.24 | 36.32 | +176.0% |
| 资产总额(百万日元) | 138,324 | 142,568 | -3.0% |
| 净资产(百万日元) | 101,569 | 101,103 | +0.5% |
| 自有资本比率 | 72.1% | 69.6% | +2.5个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 84,000 | — | +7.5% |
| 2027年3月期预期——营业利润(百万日元) | 6,300 | — | +10.8% |
| 2027年3月期预期——经常利润(百万日元) | 6,500 | — | +3.8% |
| 2027年3月期预期——净利润(百万日元) | 5,400 | — | +35.8% |
| 年度每股分红(日元) | 100.00 | 72.00 | +38.9% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。