消化系统疾病领跑,费用负担减轻
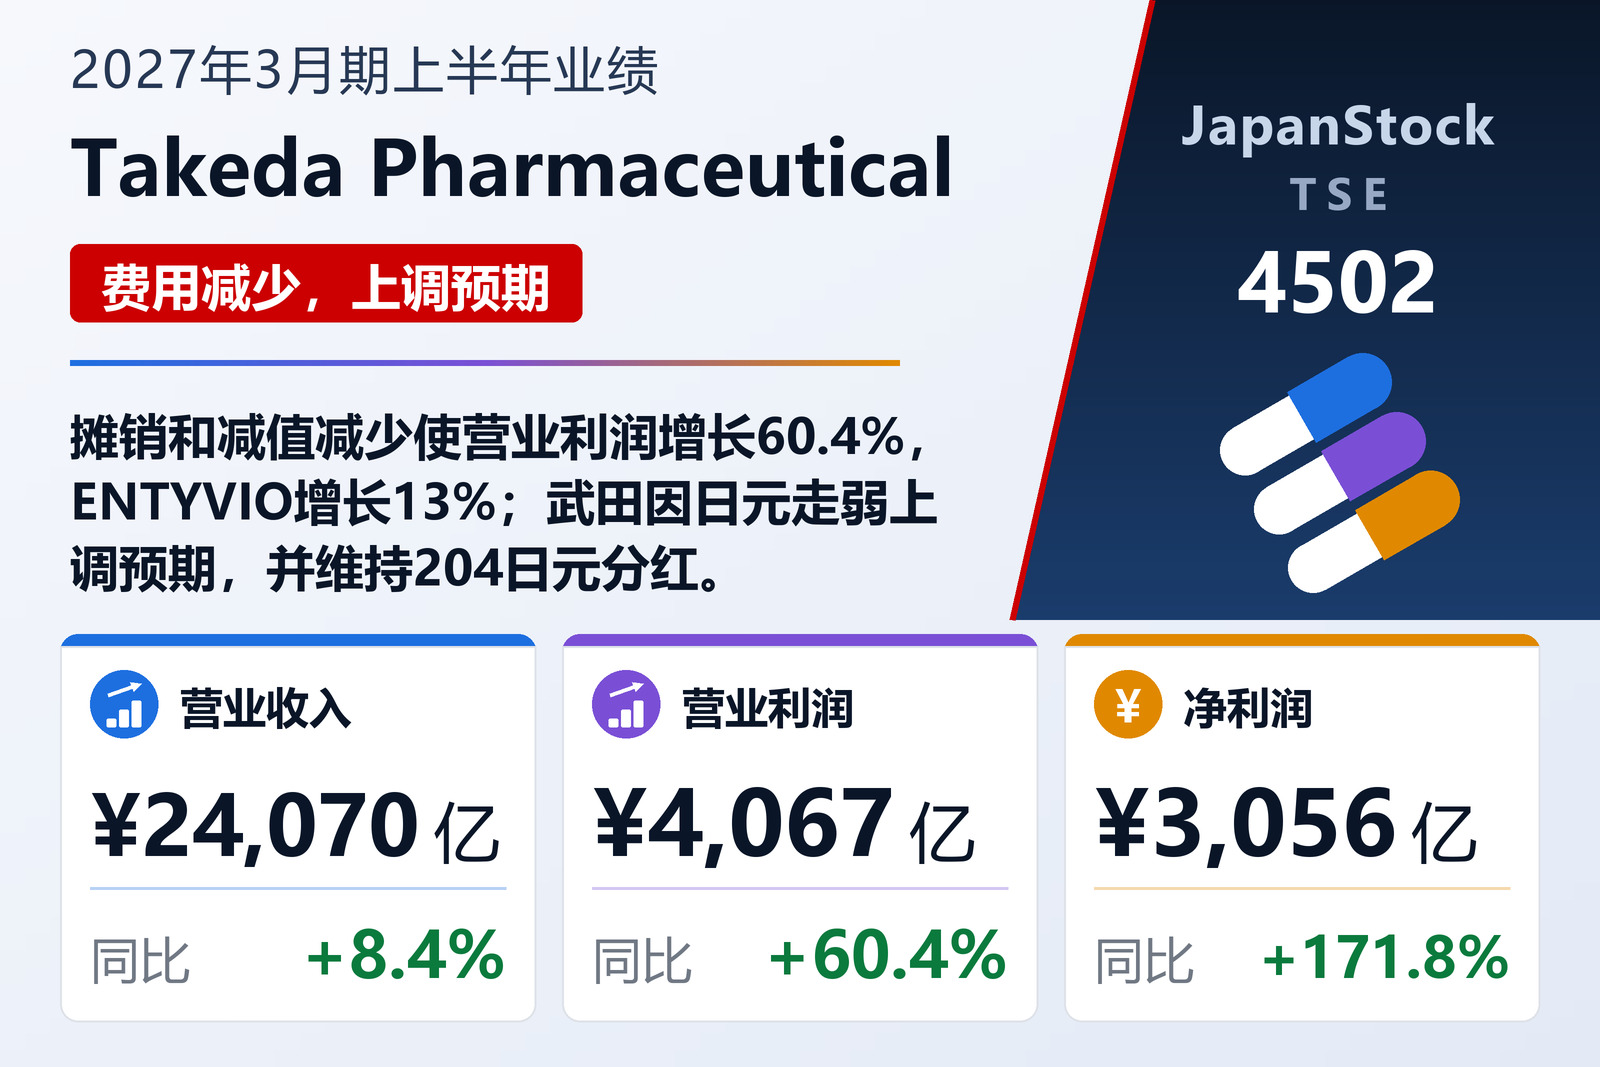
武田药品(TSE: 4502)于2026年10月29日按IFRS公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。消化系统疾病收入增长12.1%至7,768亿日元,其中溃疡性结肠炎和克罗恩病治疗药ENTYVIO因皮下注射剂型在美国和欧洲患者增加,增长13.0%至5,417亿日元。血浆分离制品增长8.5%至5,612亿日元,肿瘤增长10.1%至3,170亿日元,罕见病增长4.0%至3,957亿日元。产品相关无形资产摊销及减值损失下降35.1%至2,185亿日元:VYVANSE相关摊销已结束,而上年同期包含因终止γδT细胞疗法平台而计提的582亿日元减值损失。转型计划相关的业务重组费用增加524亿日元,研发费用增长10.9%至3,386亿日元。所得税费用下降80.4%至130亿日元,推高了净利润;基本每股收益为192.53日元,上年同期为71.57日元,核心每股收益为308日元,上年同期为279日元。
因日元走弱上调预期
武田以1美元兑158日元为前提上调2027年3月期预期:收入由46,400亿日元上调至47,000亿日元,营业利润为4,530亿日元,税前利润由2,520亿日元上调至2,700亿日元,归属母公司所有者的利润由1,660亿日元上调至2,090亿日元,每股收益131.28日元。核心营业利润预期由11,600亿日元上调至11,900亿日元,核心每股收益由472日元上调至482日元。按固定汇率计算,核心营业利润指引由下降5%至8%修正为下降个位数中段百分比。包括中期102日元在内的全年分红204日元维持不变。归属母公司所有者权益比率由47.9%升至48.6%。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 2,406,997 | 2,219,481 | +8.4% |
| 核心营业利润(十亿日元) | 710.6 | 639.2 | +11.2% |
| 营业利润(百万日元) | 406,739 | 253,561 | +60.4% |
| 税前利润(百万日元) | 318,688 | 178,804 | +78.2% |
| 归属于母公司所有者的净利润(百万日元) | 305,626 | 112,441 | +171.8% |
| 综合收益(百万日元) | 107,101 | 365,385 | -70.7% |
| 每股收益(日元) | 192.53 | 71.57 | +169.0% |
| 核心每股收益(日元) | 308 | 279 | +10.4% |
| 资产总额(百万日元) | 15,271,498 | 15,511,506 | -1.5% |
| 归属于母公司所有者的权益(百万日元) | 7,416,185 | 7,429,441 | -0.2% |
| 自有资本比率 | 48.6% | 47.9% | +0.7个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 4,700,000 | — | +4.3% |
| 2027年3月期业绩预期——核心营业利润(百万日元) | 1,190,000 | — | +1.5% |
| 2027年3月期预期——营业利润(百万日元) | 453,000 | — | — |
| 2027年3月期预期——净利润(百万日元) | 209,000 | — | — |
| 年度每股分红(日元) | 204.00 | 200.00 | +2.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。