成套设备弥补热处理疲软
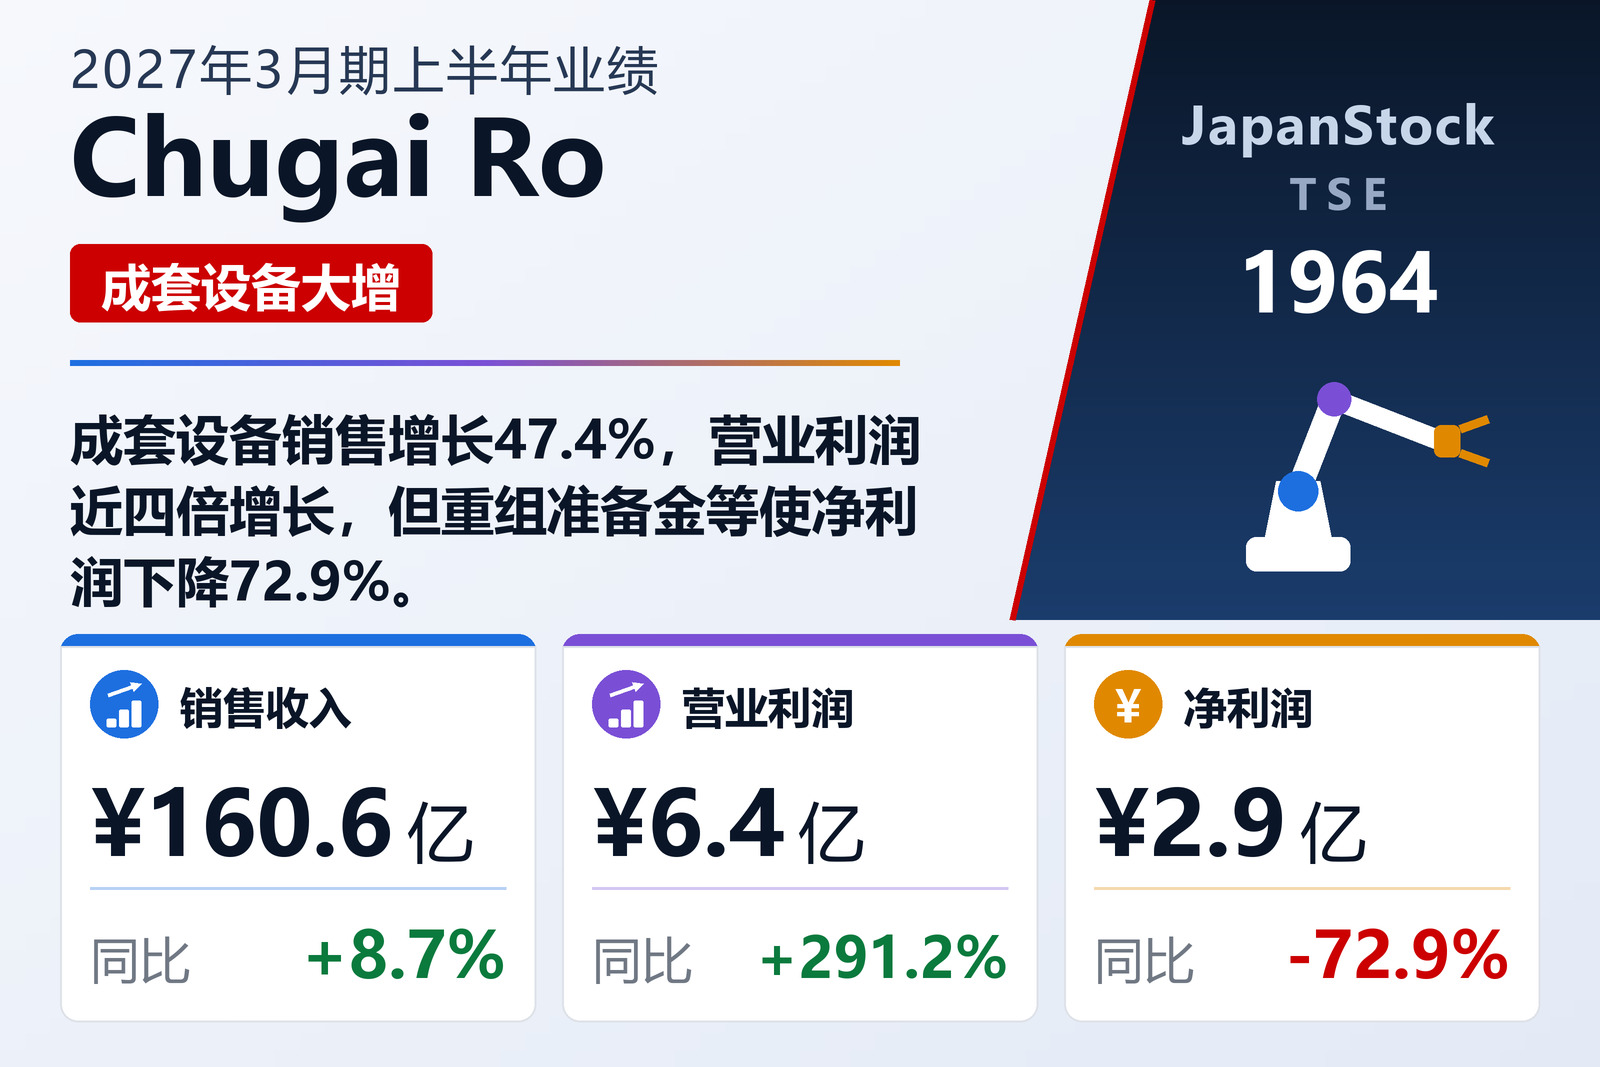
中外炉工业(TSE: 1964)于2026年10月30日按日本会计准则公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。随着有色金属加热炉以及面向国内外钢铁企业的工艺设备工程推进,成套设备业务销售收入增长47.4%至78.04亿日元,营业利润增长228.4%至12.07亿日元。热处理业务因上年订单减少导致在手订单下降,销售收入下降12.9%至68.34亿日元,由1.25亿日元盈利转为2.42亿日元亏损。开发业务亏损由1.80亿日元扩大至3.30亿日元。订单方面喜忧参半:热处理业务受半导体相关材料热处理炉推动增长13.2%至82.54亿日元,成套设备业务下降3.3%至84.56亿日元。自本期起,原计入开发业务的GX项目费用改为分摊至各分部。
重组费用与预期修订
经常利润增长187.8%至7.51亿日元,但计入3.50亿日元业务结构改善准备金特别损失,且上年12.84亿日元投资证券出售收益不再出现,净利润降至2.85亿日元,每股收益由145.31日元降至40.50日元。中外炉工业当天另行公告修订2027年3月期预期,目前预计销售收入403亿日元(+7.9%),营业利润36.20亿日元(+25.7%),经常利润37.20亿日元,净利润27.87亿日元(下降40.3%)。期末分红计划180日元不变。作为期后事项,董事会于9月30日决议出售三只政策性持股,预计第三季度确认约7亿日元出售收益。现金减少使总资产降至474.16亿日元,自有资本比率升至62.8%。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 16,055 | 14,769 | +8.7% |
| 营业利润(百万日元) | 637 | 163 | +291.2% |
| 经常利润(百万日元) | 751 | 261 | +187.8% |
| 归属于母公司所有者的净利润(百万日元) | 285 | 1,055 | -72.9% |
| 综合收益(百万日元) | 898 | 1,227 | -26.8% |
| 每股收益(日元) | 40.50 | 145.31 | -72.1% |
| 热处理业务——订单额(百万日元) | 8,254 | — | +13.2% |
| 热处理业务——营业收入(百万日元) | 6,834 | — | -12.9% |
| 热处理业务——分部利润(百万日元) | -242 | 125 | 由盈转亏 |
| 成套设备业务——订单额(百万日元) | 8,456 | — | -3.3% |
| 成套设备业务——营业收入(百万日元) | 7,804 | — | +47.4% |
| 成套设备业务——分部利润(百万日元) | 1,207 | — | +228.4% |
| 开发业务——营业收入(百万日元) | 473 | — | -33.3% |
| 开发业务——分部利润(百万日元) | -330 | -180 | 亏损扩大 |
| 资产总额(百万日元) | 47,416 | 51,282 | -7.5% |
| 净资产(百万日元) | 30,028 | 31,481 | -4.6% |
| 自有资本比率 | 62.8% | 60.8% | +2.0个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 40,300 | — | +7.9% |
| 2027年3月期预期——营业利润(百万日元) | 3,620 | — | +25.7% |
| 2027年3月期预期——经常利润(百万日元) | 3,720 | — | +19.6% |
| 2027年3月期预期——净利润(百万日元) | 2,787 | — | -40.3% |
| 年度每股分红(日元) | 180.00 | 166.00 | +8.4% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。