第二季度回升,但费用增加
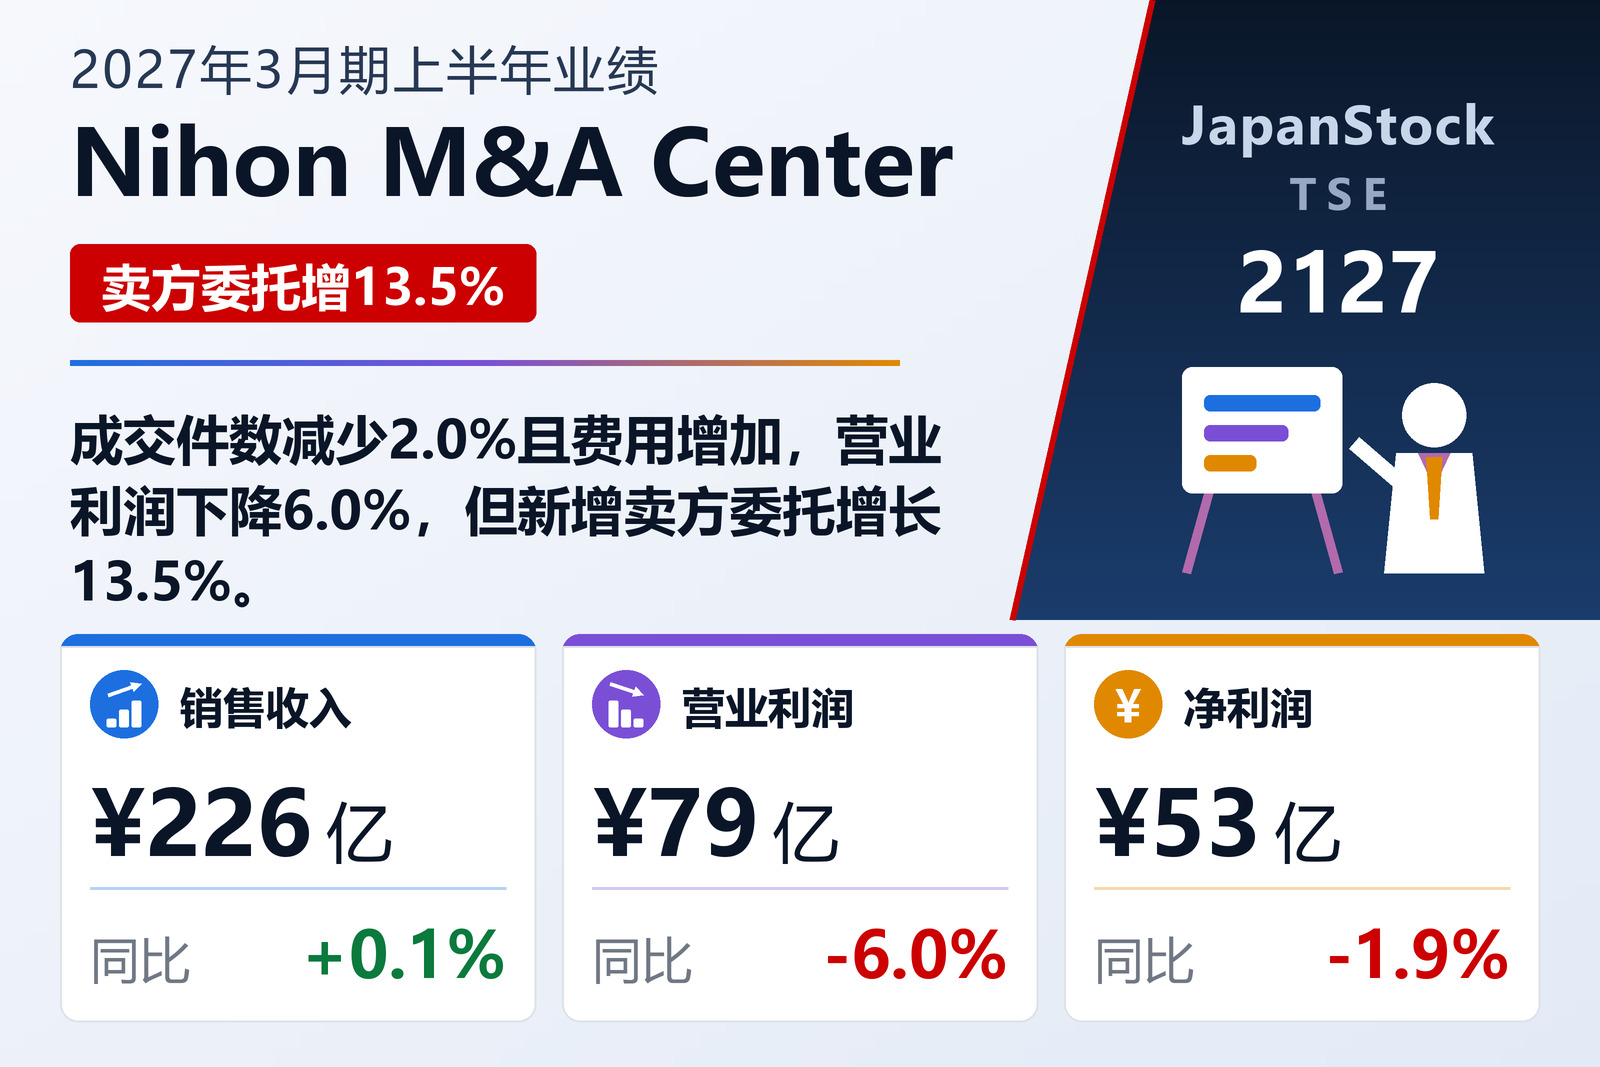
日本M&A中心控股(TSE: 2127)于2026年10月30日按日本会计准则公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。7月至9月季度成交290件,增长5.1%,明显高于第一季度的188件,但上半年合计478件,下降2.0%。成功报酬1亿日元以上的大型案件增长15.2%至53件,每件并购收入增长2.2%至4,560万日元。由于案件介绍费和外包费减少,销售成本下降1.2%至84.94亿日元,但创立35周年纪念广告费及IT相关费用增加使销售及一般管理费增长11.1%至62.08亿日元,营业利润因此下降6.0%至78.96亿日元,经常利润下降8.0%至78.84亿日元。业绩低于公司自身的上半年计划,销售收入和营业利润分别完成计划的94.6%和91.8%。
储备案件增加,维持预期与分红
先行指标有所改善:新增卖方委托件数增长13.5%至699件,其中中型企业案件增长30.3%至155件,9月末洽谈中的案件数比一年前增加约22%。以关联公司股份出售收益7.35亿日元为主的7.90亿日元特别收益,使净利润降幅限制在1.9%,为53.05亿日元,每股16.72日元。公司维持2027年3月期预期:销售收入528亿日元(+5.1%),营业利润193亿日元(+2.9%),净利润134亿日元(+7.3%)。中期分红14日元(含2日元特别分红),全年计划29日元。总资产降至608.60亿日元,自有资本比率升至83.9%。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 22,599 | 22,587 | +0.1% |
| 营业利润(百万日元) | 7,896 | 8,399 | -6.0% |
| 经常利润(百万日元) | 7,884 | 8,571 | -8.0% |
| 归属于母公司所有者的净利润(百万日元) | 5,305 | 5,410 | -1.9% |
| 综合收益(百万日元) | 5,695 | 5,376 | +5.9% |
| 每股收益(日元) | 16.72 | 17.05 | -1.9% |
| 资产总额(百万日元) | 60,860 | 66,223 | -8.1% |
| 净资产(百万日元) | 51,278 | 50,643 | +1.3% |
| 自有资本比率 | 83.9% | 75.8% | +8.1个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 52,800 | — | +5.1% |
| 2027年3月期预期——营业利润(百万日元) | 19,300 | — | +2.9% |
| 2027年3月期预期——经常利润(百万日元) | 19,300 | — | +0.8% |
| 2027年3月期预期——净利润(百万日元) | 13,400 | — | +7.3% |
| 年度每股分红(日元) | 29.00 | 29.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。