全球产品与特许权收入驱动增长
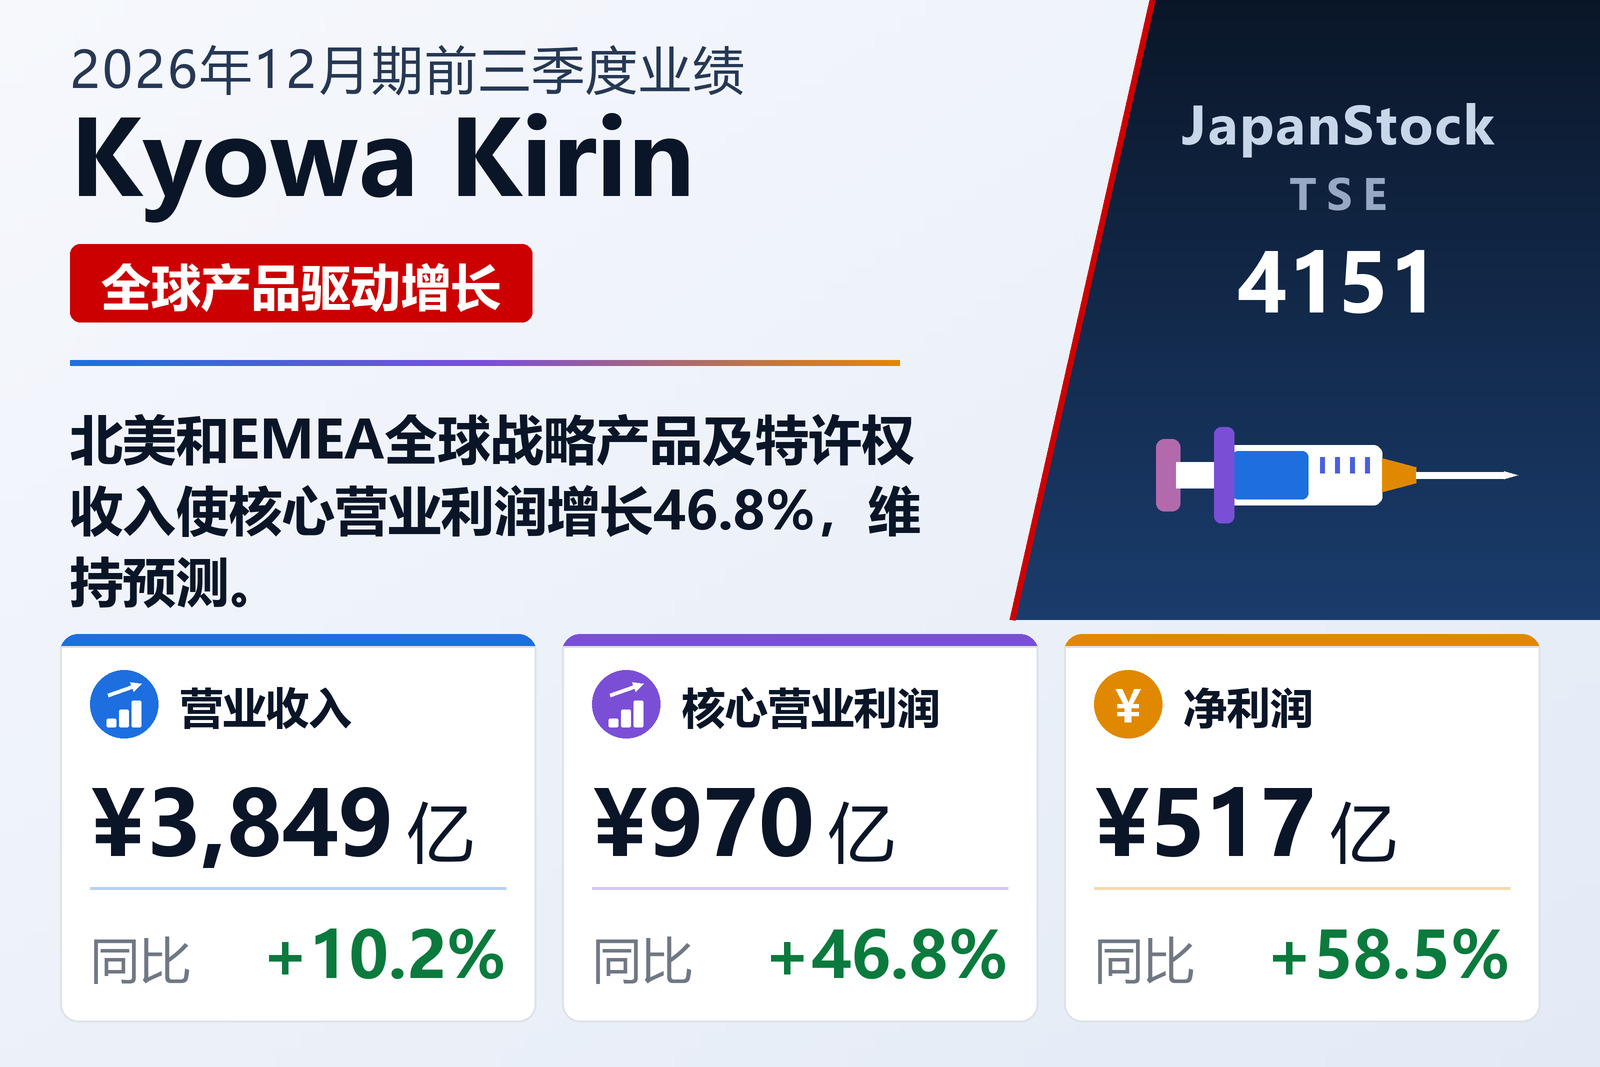
协和麒麟(Kyowa Kirin Co., Ltd.,TSE: 4151)于2026年11月2日按IFRS公布2026年12月期前三季度(2026年1月1日至9月30日)合并业绩。以北美和EMEA为中心的全球战略产品增长以及技术收入(特许权使用费)增加推动营收增长;日元走弱使营收增加198亿日元,美元平均汇率为159日元(上年为149日元)。日本营收则下降6.7%至837亿日元。自今年起,核心营业利润剔除无形资产摊销、权益法投资损益以及公司认定的非经常性损益;受毛利增加和研发费用减少推动,核心营业利润增长46.8%至969.52亿日元,汇率贡献85亿日元。合同损失和减值损失使其他费用增加,税前利润增幅较小,为35.1%,达647.28亿日元。
预测与股息维持不变
归属利润增长58.5%至516.73亿日元,每股98.70日元;核心净利润增长72.2%至773.98亿日元。协和麒麟维持2026年12月期预测:营收5,200亿日元、核心营业利润1,300亿日元(+18.4%)、税前利润950亿日元、净利润750亿日元。期内Orchard Therapeutics Limited被移出合并范围;EMEA成熟药品合资业务转让使无形资产和商誉减少,总资产降至10,883.80亿日元。年度股息预测维持70日元(中期35日元、期末35日元),上年为62日元;归属于母公司所有者权益比率升至83.5%。
| 指标 | 2026年12月期前三季度 | 2025年12月期前三季度 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 384,947 | 349,451 | +10.2% |
| 核心营业利润(百万日元) | 96,952 | 66,062 | +46.8% |
| 税前利润(百万日元) | 64,728 | 47,924 | +35.1% |
| 归属于母公司所有者的净利润(百万日元) | 51,673 | 32,599 | +58.5% |
| 核心净利润(百万日元) | 77,398 | 44,936 | +72.2% |
| 综合收益(百万日元) | 50,058 | 25,998 | +92.5% |
| 每股收益(日元) | 98.70 | 62.28 | +58.5% |
| 资产总额(百万日元) | 1,088,380 | 1,107,860 | -1.8% |
| 归属于母公司所有者的权益(百万日元) | 908,543 | 893,332 | +1.7% |
| 自有资本比率 | 83.5% | 80.6% | +2.9个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 520,000 | — | +4.7% |
| 2026年12月期业绩预期——核心营业利润(百万日元) | 130,000 | — | +18.4% |
| 2026年12月期预期——税前利润(百万日元) | 95,000 | — | +8.9% |
| 2026年12月期预期——净利润(百万日元) | 75,000 | — | +11.9% |
| 年度每股分红(日元) | 70.00 | 62.00 | +12.9% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。