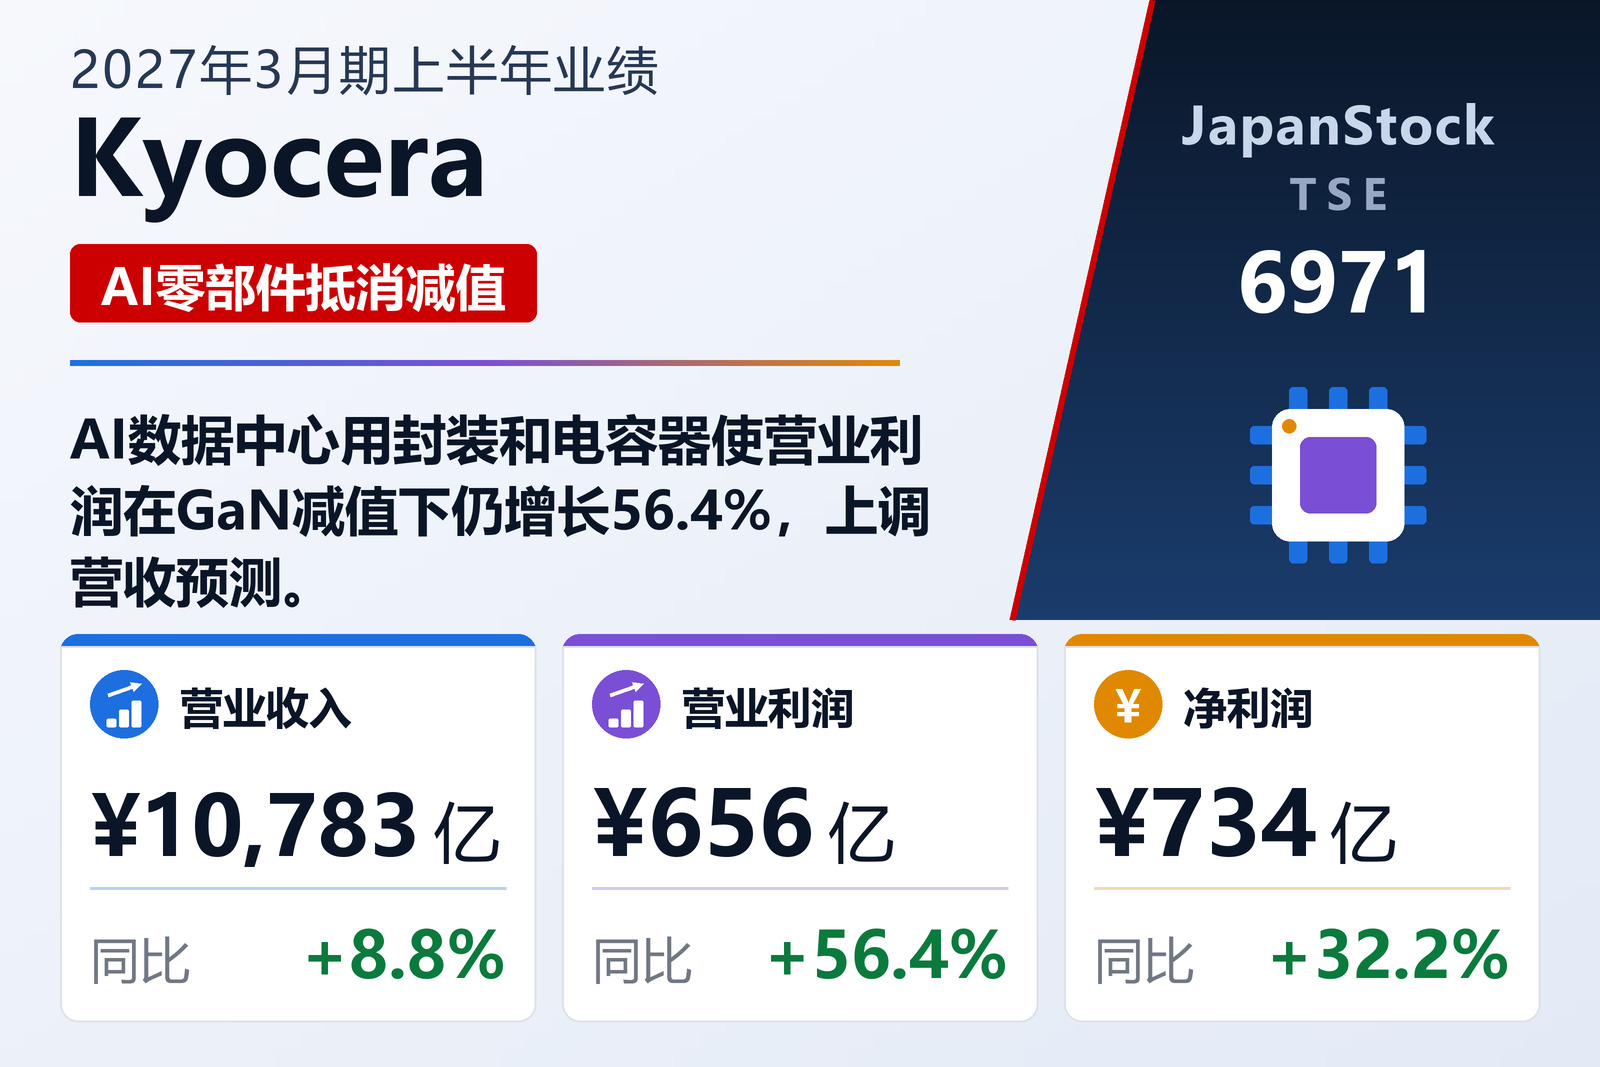
AI需求带动元件业务,GaN业务计提减值
京瓷(Kyocera Corporation,TSE: 6971)于2026年11月2日按IFRS公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。核心元件业务受AI数据中心用高附加值半导体封装和半导体制造设备用精细陶瓷部件销售增长推动,营收增长19.7%至3,681.73亿日元,事业利润增长68.1%至504.73亿日元,利润率由9.8%升至13.7%。电子元件业务受小型高容量MLCC和钽电容器带动,营收增长23.2%至2,152.82亿日元,利润在第一季度房地产出售收益等助力下由1,700万日元增至195.98亿日元。解决方案业务因2026年1月出售美国切削工具子公司,营收下降2.9%至5,037.84亿日元,但利润增长50.9%至569.99亿日元。另一方面,京瓷在氮化镓(GaN)器件业务计提约295亿日元商誉及无形资产减值损失,并就能源相关产品计提约76亿日元准备金。
考虑化学业务出售收益,维持利润预测
税前利润增长36.9%至930.20亿日元,归属利润增长32.2%至734.30亿日元,每股56.73日元;美元平均汇率159日元的日元走弱使营收增加约630亿日元、税前利润增加约120亿日元。鉴于AI及半导体相关需求持续,京瓷将2027年3月期营收预测由20,800亿日元上调至21,200亿日元,营业利润1,600亿日元、税前利润2,000亿日元和净利润1,600亿日元维持不变,预计各业务大幅增益以及作为期后事项披露的化学业务出售收益可弥补上半年的一次性损失。年度股息预测维持56日元(中期28日元、期末28日元),上年为52日元。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 1,078,337 | 991,385 | +8.8% |
| 营业利润(百万日元) | 65,609 | 41,945 | +56.4% |
| 税前利润(百万日元) | 93,020 | 67,950 | +36.9% |
| 归属于母公司所有者的净利润(百万日元) | 73,430 | 55,540 | +32.2% |
| 综合收益(百万日元) | 141,093 | 96,603 | +46.1% |
| 每股收益(日元) | 56.73 | 39.61 | +43.2% |
| 核心元件——营业收入(百万日元) | 368,173 | 307,658 | +19.7% |
| 核心元件——分部利润(百万日元) | 50,473 | 30,020 | +68.1% |
| 电子元件——营业收入(百万日元) | 215,282 | 174,709 | +23.2% |
| 电子元件——分部利润(百万日元) | 19,598 | 17 | 无意义 |
| 解决方案——营业收入(百万日元) | 503,784 | 519,021 | -2.9% |
| 解决方案——分部利润(百万日元) | 56,999 | 37,762 | +50.9% |
| 资产总额(百万日元) | 4,597,397 | 4,646,314 | -1.1% |
| 归属于母公司所有者的权益(百万日元) | 3,265,364 | 3,339,431 | -2.2% |
| 自有资本比率 | 71.1% | 71.9% | -0.8个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 2,120,000 | — | +2.4% |
| 2027年3月期预期——营业利润(百万日元) | 160,000 | — | +35.4% |
| 2027年3月期预期——税前利润(百万日元) | 200,000 | — | +18.3% |
| 2027年3月期预期——净利润(百万日元) | 160,000 | — | +13.5% |
| 年度每股分红(日元) | 56.00 | 52.00 | +7.7% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。