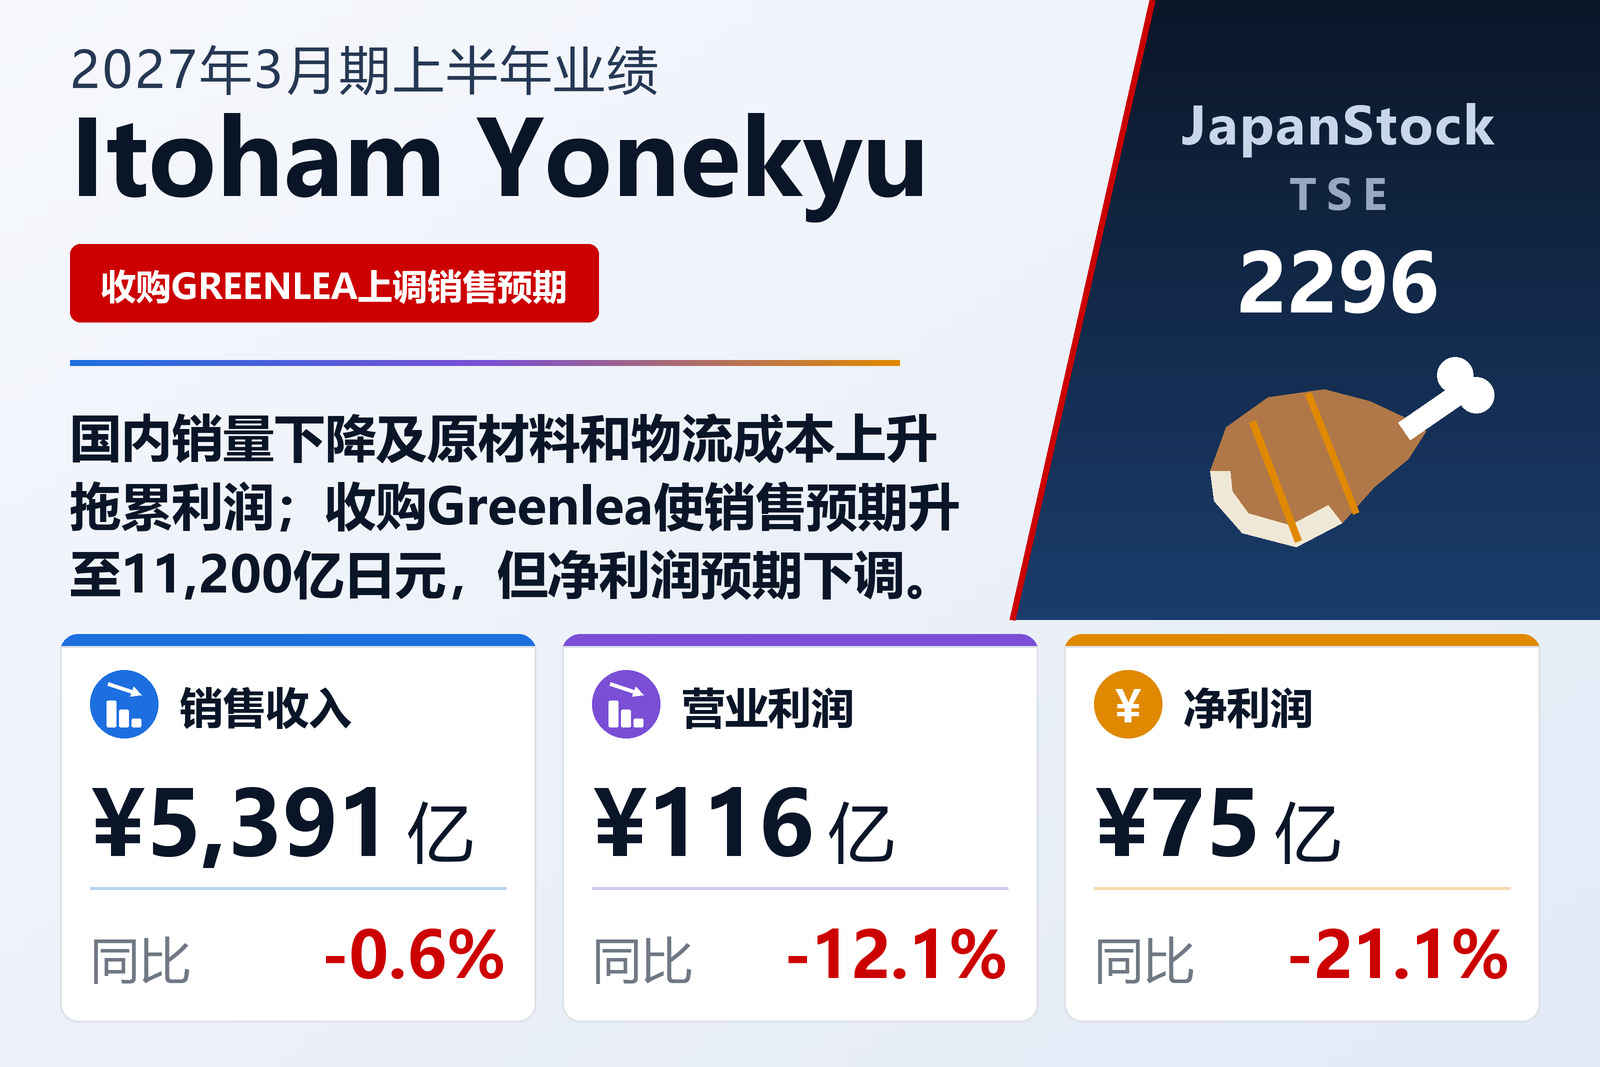
海外稳健,国内疲软
伊藤火腿米久控股(TSE: 2296)于2026年11月4日公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。海外业务表现稳健,但国内加工食品和肉类业务销量均下降,原材料价格居高不下,物流成本持续上升。子公司ANZCO Foods去年变更决算期,导致上年同期包含9个月业绩,也影响了同比。
加工食品部门销售下降0.8%至1,970.44亿日元,部门经常利润下降35.0%至24.6亿日元,尽管公司为主力家用品牌投放电视广告并推进提价和内部改善,仍未能抵消原材料和物流成本上涨。肉类部门销售下降0.5%至3,420.33亿日元,经常利润下降3.4%至101.02亿日元:国产鸡肉销售稳健,但国产牛肉行情上涨和进口肉销量减少形成拖累,ANZCO则受益于北美牛肉售价上升以及对欧洲和北美羊肉销售强劲,利润增加。
Greenlea并表,预期重新调整
ANZCO收购了Greenlea Group全部股份,新增商誉和有形固定资产,总资产增长16.1%至6,094.59亿日元,资金主要来自短期借款和商业票据,自有资本比率降至47.9%。考虑到Greenlea下半年的业绩预期,公司将2027年3月期销售收入预期上调至11,200亿日元(增长4.5%),营业利润预期由270亿日元上调至280亿日元,但将经常利润下调至275亿日元,归属于母公司股东的净利润下调至180亿日元(下降11.0%)。公司派发中期股息75日元,计划全年派息155日元;2026年3月期的320日元中包含175日元纪念股息。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 539,084 | 542,362 | -0.6% |
| 营业利润(百万日元) | 11,560 | 13,150 | -12.1% |
| 经常利润(百万日元) | 11,322 | 13,636 | -17.0% |
| 归属于母公司所有者的净利润(百万日元) | 7,503 | 9,508 | -21.1% |
| 综合收益(百万日元) | 983 | 10,427 | -90.6% |
| 每股收益(日元) | 132.20 | 167.58 | -21.1% |
| 加工食品——营业收入(百万日元) | 197,044 | — | -0.8% |
| 加工食品——分部利润(百万日元) | 2,460 | — | -35.0% |
| 肉类——营业收入(百万日元) | 342,033 | — | -0.5% |
| 肉类——分部利润(百万日元) | 10,102 | — | -3.4% |
| 资产总额(百万日元) | 609,459 | 524,726 | +16.1% |
| 净资产(百万日元) | 292,225 | 295,509 | -1.1% |
| 自有资本比率 | 47.9% | 56.2% | -8.3个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 1,120,000 | — | +4.5% |
| 2027年3月期预期——营业利润(百万日元) | 28,000 | — | -1.6% |
| 2027年3月期预期——经常利润(百万日元) | 27,500 | — | -9.5% |
| 2027年3月期预期——净利润(百万日元) | 18,000 | — | -11.0% |
| 年度每股分红(日元) | 155.00 | 320.00 | — |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。