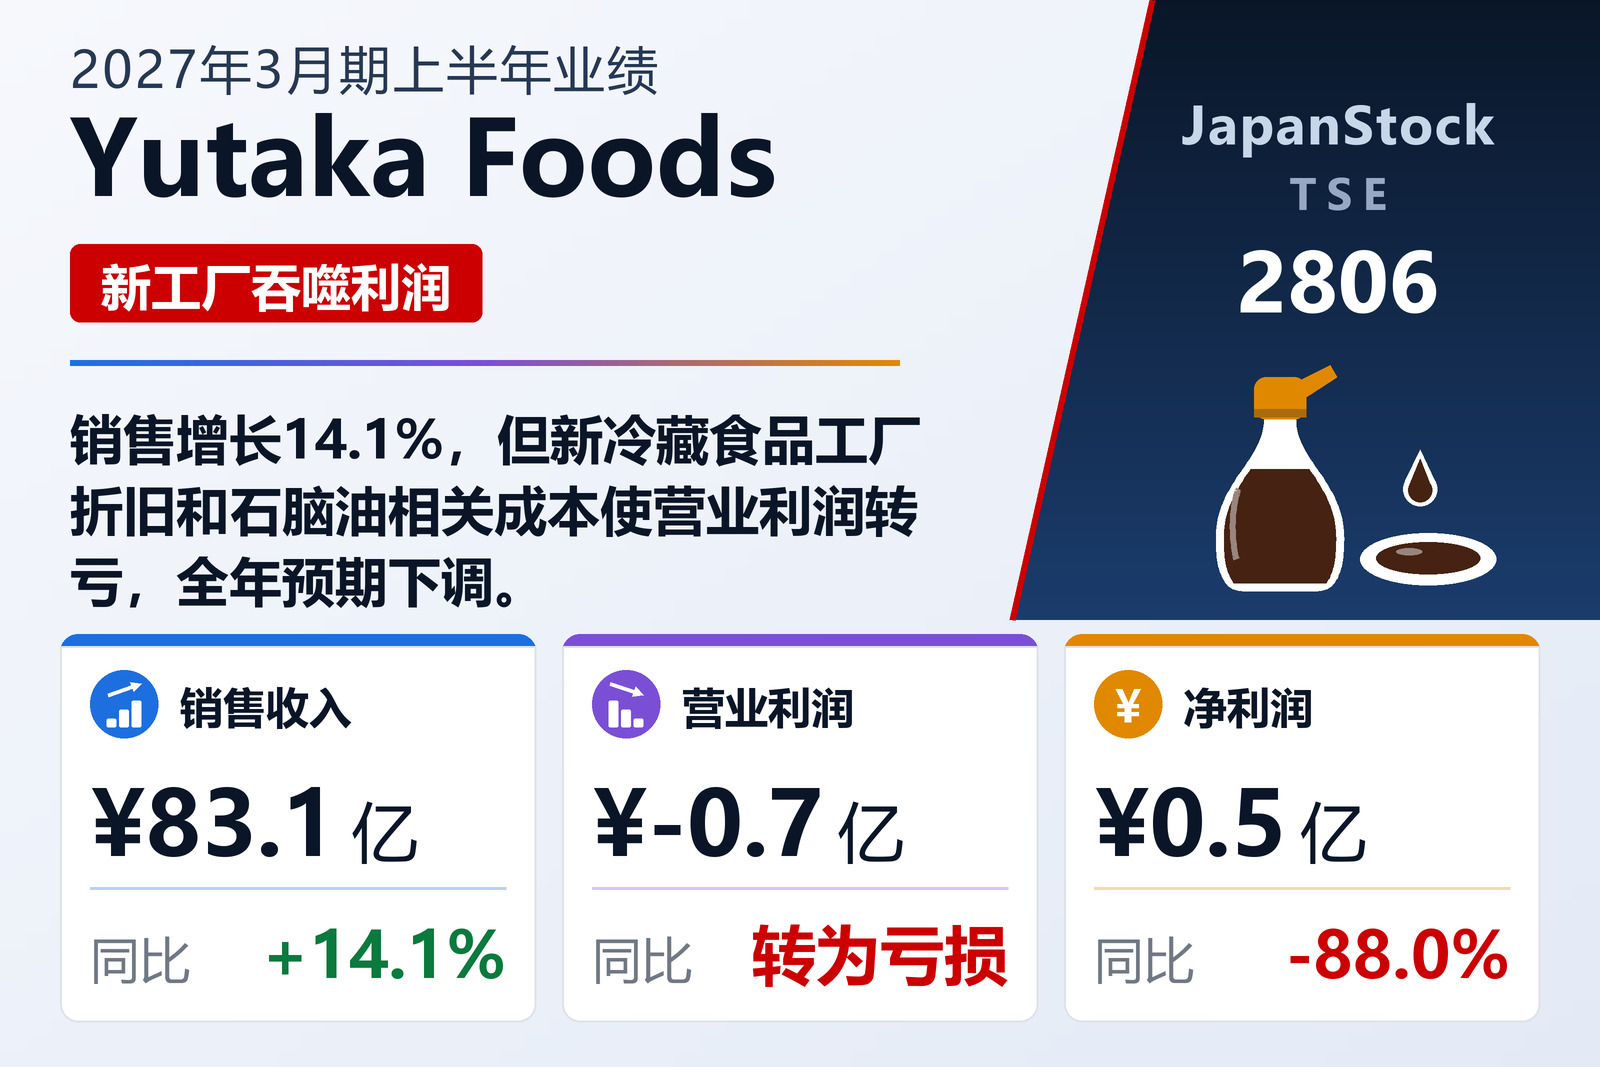
冷藏食品工厂挤压利润率
裕多加食品(TSE: 2806)于2026年11月4日公布2027年3月期上半年(2026年4月1日至9月30日)单体业绩。销售成本增长23.3%,远快于销售增速,毛利率由11.5%降至约4.4%。冷藏食品部门因代工订单增加,销售增长46.1%至13.87亿日元,但新工厂投产带来的折旧增加使该部门由上年同期盈利1.51亿日元转为亏损5.66亿日元。净利润下降88.0%至0.45亿日元,其中包含0.42亿日元的固定资产出售收益。
其他部门有所改善。液体部门受鳗鱼酱汁销售带动,销售增长5.7%至27.81亿日元,部门利润增长一倍多至2.15亿日元。粉体部门因颗粒产品代工增加,销售增长6.7%至26.25亿日元,利润增长47.5%至2.49亿日元。方便面销售持平于8.59亿日元,利润0.16亿日元;以水产品贸易为主的其他部门增长72.9%至6.58亿日元。
下调全年预期
公司表示,中东局势长期化使以石脑油衍生品为主的原材料价格维持高位,日元贬值也使生产成本高于预期。尽管将进一步削减成本并调整售价,公司预计全年营业利润、经常利润和净利润均将低于此前预期,并已另行公布修正后的数字。经营活动现金流增至23.97亿日元,得益于11.05亿日元的折旧和应收消费税减少,现金增至22.96亿日元。自有资本比率约为87.7%。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 8,313 | 7,285 | +14.1% |
| 销售成本(百万日元) | 7,948 | 6,445 | +23.3% |
| 毛利(百万日元) | 364 | 839 | -56.6% |
| 销售及一般管理费用(百万日元) | 432 | 409 | +5.6% |
| 营业利润(百万日元) | -67 | 430 | 由盈转亏 |
| 经常利润(百万日元) | 24 | 526 | -95.4% |
| 净利润(百万日元) | 45 | 375 | -88.0% |
| 液体——营业收入(百万日元) | 2,781 | — | +5.7% |
| 液体——分部利润(百万日元) | 215 | — | +126.2% |
| 粉体——营业收入(百万日元) | 2,625 | — | +6.7% |
| 粉体——分部利润(百万日元) | 249 | — | +47.5% |
| 冷藏食品——营业收入(百万日元) | 1,387 | — | +46.1% |
| 冷藏食品——分部利润(百万日元) | -566 | 151 | 由盈转亏 |
| 方便面——营业收入(百万日元) | 859 | — | -0.1% |
| 方便面——分部利润(百万日元) | 16 | — | +137.0% |
| 其他——营业收入(百万日元) | 658 | — | +72.9% |
| 其他——分部利润(百万日元) | 18 | — | +131.5% |
| 资产总额(百万日元) | 26,634 | 26,676 | -0.2% |
| 净资产(百万日元) | 23,363 | 23,019 | +1.5% |
| 自有资本比率 | 87.7% | 86.3% | +1.4个百分点 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。