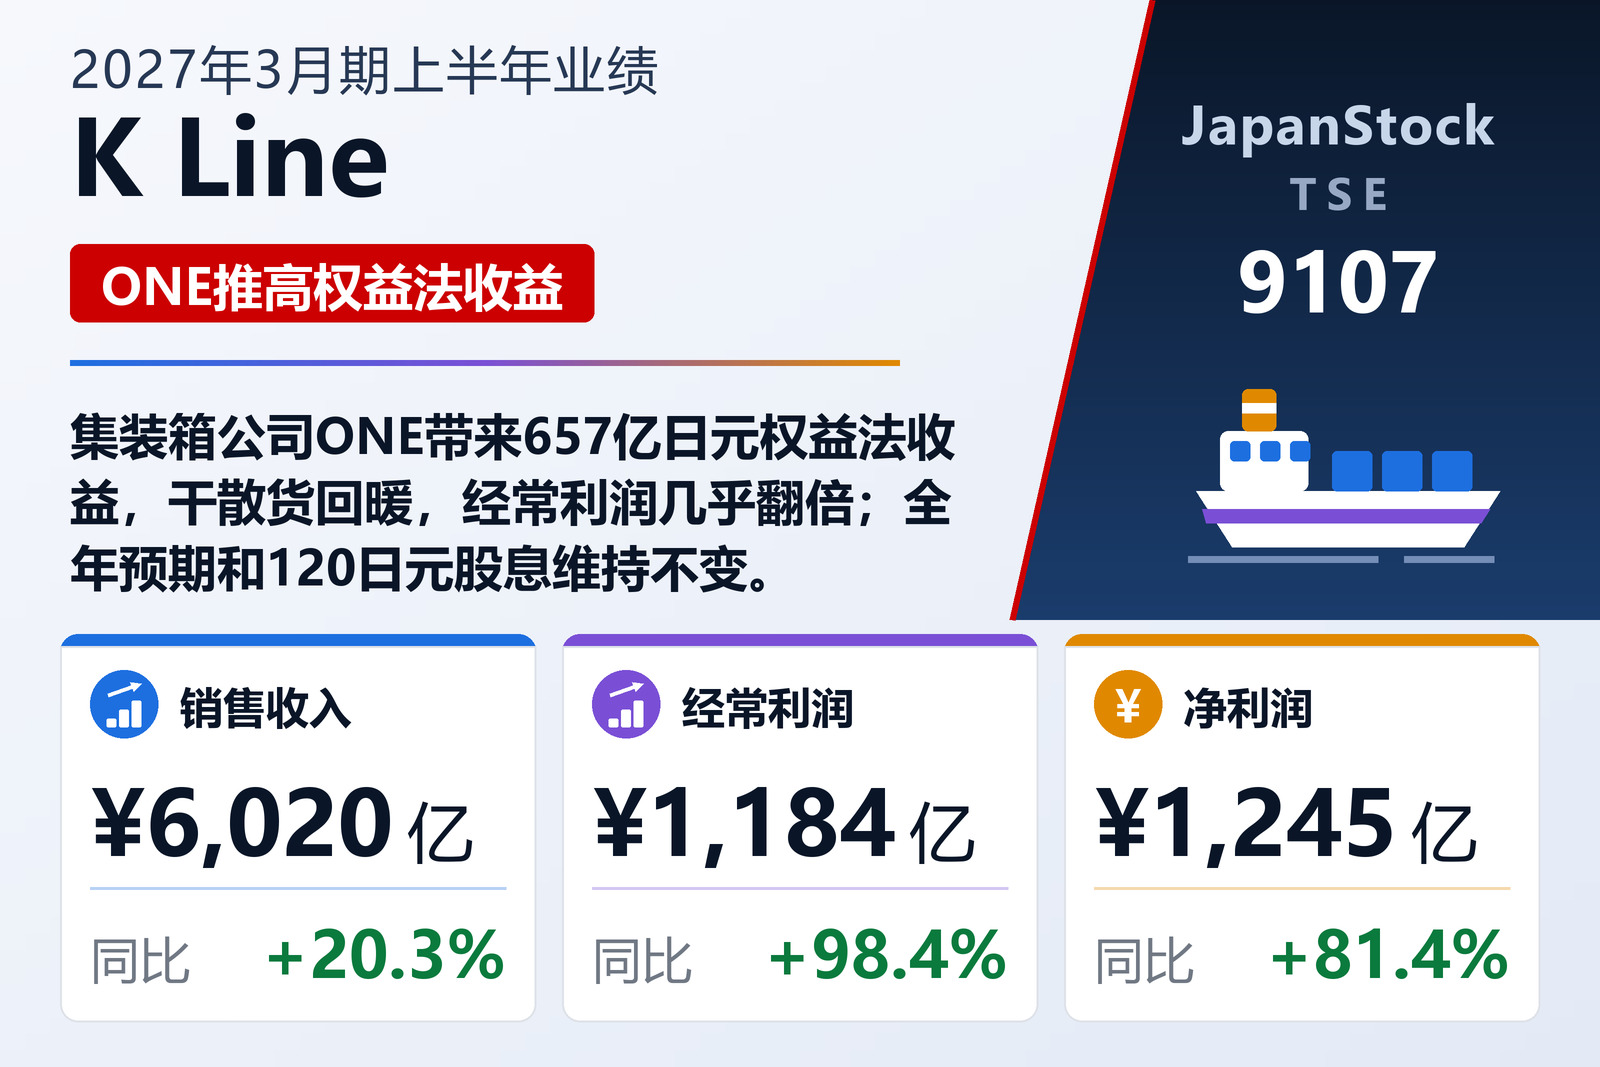
集装箱关联公司推动大增
川崎汽船(TSE: 9107)于2026年11月4日公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。权益法投资收益由196.63亿日元增至702.41亿日元,其中657亿日元来自其共同持股的集装箱航运公司Ocean Network Express(ONE)。包含该股权以及汽车运输船和物流业务的产品物流部门,尽管汽车运输船受到部分地区港口拥堵、因中东局势绕航导致航程延长以及燃油成本上升的影响,销售仍增长15.0%至3,515.2亿日元,经常利润增长71.1%至981.56亿日元。
干散货部门受铁矿石和铝土矿货运活跃带动,大型船市况坚挺,与中东局势相关的煤炭运输需求支撑中小型船,销售增长31.3%至1,895.78亿日元,部门利润由13.51亿日元跃升至160.31亿日元。能源资源运输部门受原油和LPG船租金改善及LNG船汇率影响,销售增长22.5%至602.44亿日元,但因上年同期权益法关联公司的一次性收益不再出现,利润下降11.3%至48.35亿日元。自本期起,船舶管理业务按所管理船舶归属的部门重新划分,上年数据已按新口径列示。
预期与股息维持不变
每股收益增长87.5%至203.63日元,库存股由3月末的7,077,375股增至51,726,181股,平均流通股数减少也起到推动作用。川崎汽船维持2027年3月期预期:销售收入11,700亿日元、营业利润910亿日元、经常利润和归属净利润各1,900亿日元(净利润增长42.9%),年度股息维持120日元(中期60日元、期末60日元)。总资产为23,138.33亿日元,自有资本比率为75.5%。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 602,020 | 500,565 | +20.3% |
| 营业利润(百万日元) | 51,225 | 42,955 | +19.3% |
| 权益法投资收益(百万日元) | 70,241 | 19,663 | +257.2% |
| 经常利润(百万日元) | 118,398 | 59,669 | +98.4% |
| 归属于母公司所有者的净利润(百万日元) | 124,517 | 68,632 | +81.4% |
| 综合收益(百万日元) | 106,592 | 61,999 | +71.9% |
| 每股收益(日元) | 203.63 | 108.61 | +87.5% |
| 干散货——营业收入(百万日元) | 189,578 | 144,367 | +31.3% |
| 干散货——分部利润(百万日元) | 16,031 | 1,351 | 无意义 |
| 能源资源运输——营业收入(百万日元) | 60,244 | 49,188 | +22.5% |
| 能源资源运输——分部利润(百万日元) | 4,835 | 5,453 | -11.3% |
| 产品物流——营业收入(百万日元) | 351,520 | 305,586 | +15.0% |
| 产品物流——分部利润(百万日元) | 98,156 | 57,377 | +71.1% |
| 资产总额(百万日元) | 2,313,833 | 2,343,989 | -1.3% |
| 净资产(百万日元) | 1,787,045 | 1,841,988 | -3.0% |
| 自有资本比率 | 75.5% | 76.9% | -1.4个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 1,170,000 | — | +14.9% |
| 2027年3月期预期——营业利润(百万日元) | 91,000 | — | +8.1% |
| 2027年3月期预期——经常利润(百万日元) | 190,000 | — | +74.2% |
| 2027年3月期预期——净利润(百万日元) | 190,000 | — | +42.9% |
| 年度每股分红(日元) | 120.00 | 120.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。