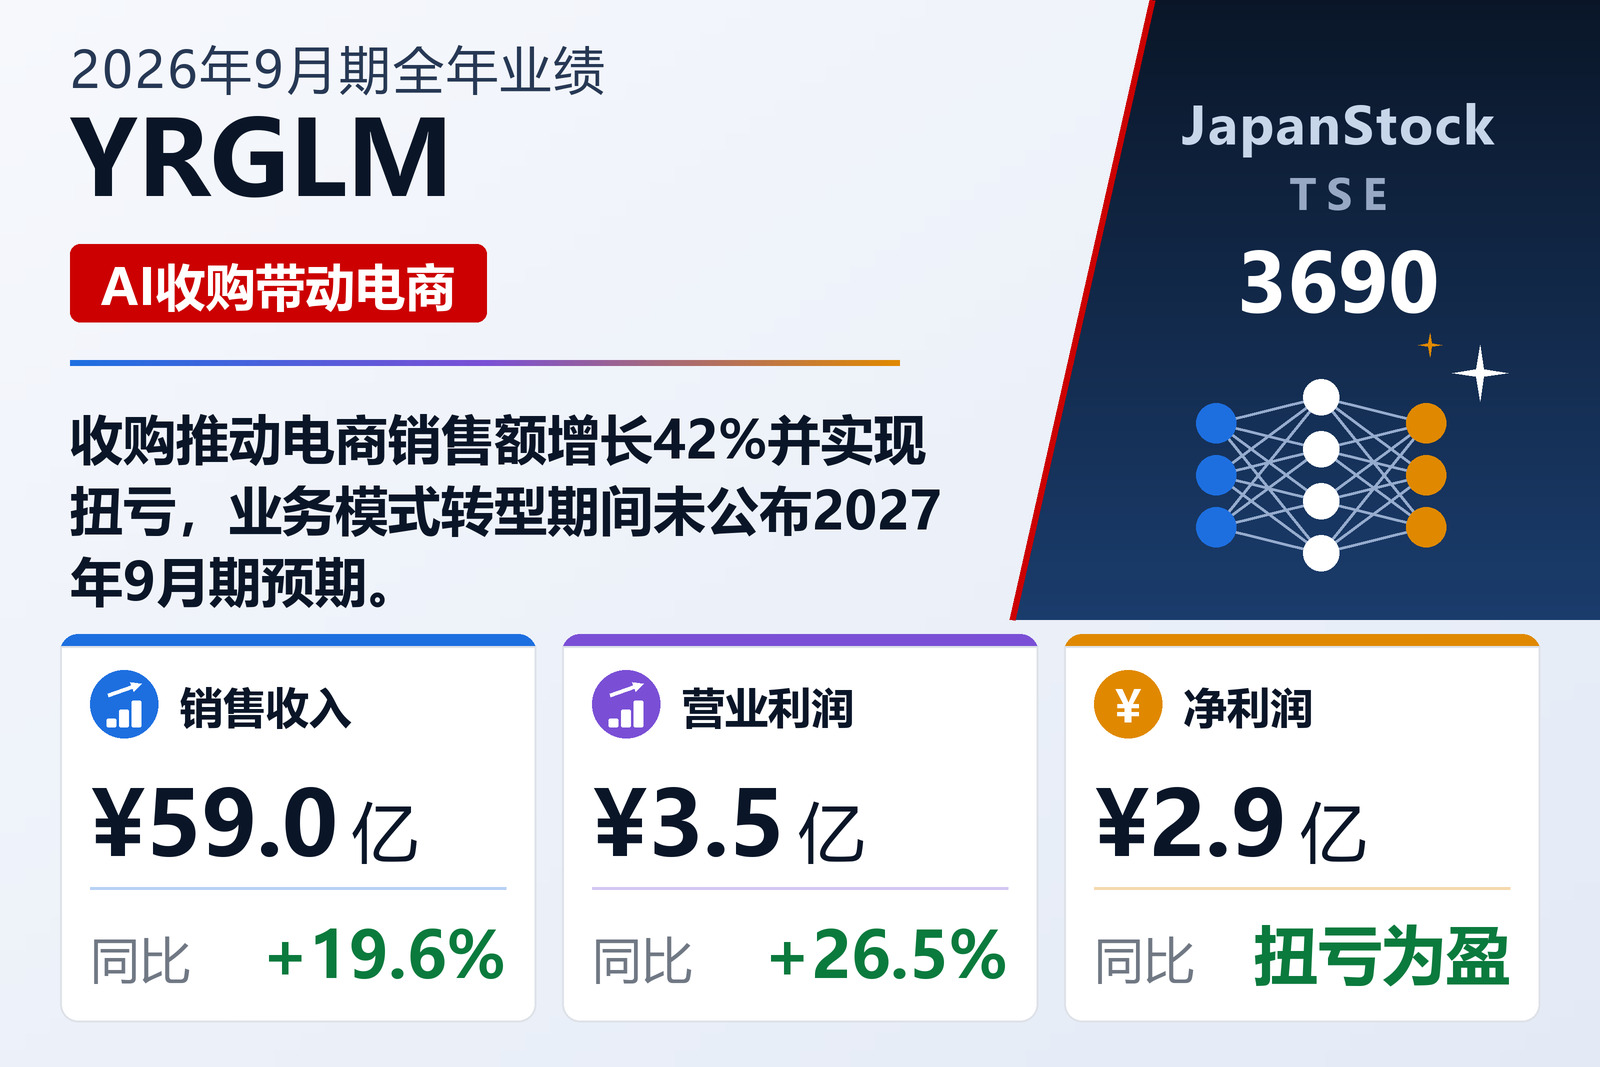
收购推动电商业务,营销利润下滑
YRGLM(TSE: 3690)于2026年11月5日公布2026年9月期(2025年10月1日至2026年9月30日)合并业绩,并将两大部门更名为营销AI和电商AI。电商AI部门销售额增长42.1%至28.67亿日元,部门利润由600万日元增至1.34亿日元,主要得益于自1月起纳入合并的Silver Egg Technology——一家通过要约收购取得、自4月起全资持有的AI推荐技术企业;该部门于3月全面升级EC-CUBE平台,并于9月发布配备AI助手的EC-CUBE 4.4 alpha版。营销AI部门销售额增长3.9%至30.37亿日元,但由于营销活动管理平台的推广费用和审计费用增加,部门利润下降19.8%至2.18亿日元。
公司于2026年7月1日取得广告运营咨询企业Atara全部股份,并于10月1日将其吸收合并,同时整理孵化业务,包括出售7月底退出合并范围的Spoo。收购首年产生的费用被既有业务盈利能力的提升所消化。由于上年的减值损失不再发生、出售Spoo带来特别收益以及税负减少,净利润转为盈利。总资产增长48.8%至47.68亿日元,自有资本比率由51.8%降至42.4%。
预期及下期股息未定
YRGLM表示,由于集团重组仍在进行,且公司正从单独销售SaaS产品转向以构建和运营支持为起点、在移交客户后累积持续性收入的BOT(Build Operate Transfer)模式,业务构成和成本结构预计将发生重大变化,目前难以合理制定2027年9月期预期。2026年9月期期末股息为8.00日元,其中包括纪念在东京证券交易所Standard市场上市的1日元纪念股息,上期为7.90日元;2027年9月期股息尚未确定。经营活动现金流为5.86亿日元。
| 指标 | 2026年9月期 | 2025年9月期 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 5,899 | 4,934 | +19.6% |
| 营业利润(百万日元) | 352 | 278 | +26.5% |
| 经常利润(百万日元) | 342 | 279 | +22.6% |
| 归属于母公司所有者的净利润(百万日元) | 287 | -142 | 扭亏为盈 |
| 综合收益(百万日元) | 310 | -172 | 扭亏为盈 |
| 每股收益(日元) | 45.86 | -22.98 | 扭亏为盈 |
| 营销AI——营业收入(百万日元) | 3,037 | 2,923 | +3.9% |
| 营销AI——分部利润(百万日元) | 218 | 272 | -19.8% |
| 电商AI——营业收入(百万日元) | 2,867 | 2,017 | +42.1% |
| 电商AI——分部利润(百万日元) | 134 | 6 | +2,061.7% |
| 资产总额(百万日元) | 4,768 | 3,205 | +48.8% |
| 净资产(百万日元) | 2,072 | 1,684 | +23.0% |
| 自有资本比率 | 42.4% | 51.8% | -9.4个百分点 |
| 年度每股分红(日元) | 8.00 | 7.90 | +1.3% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。