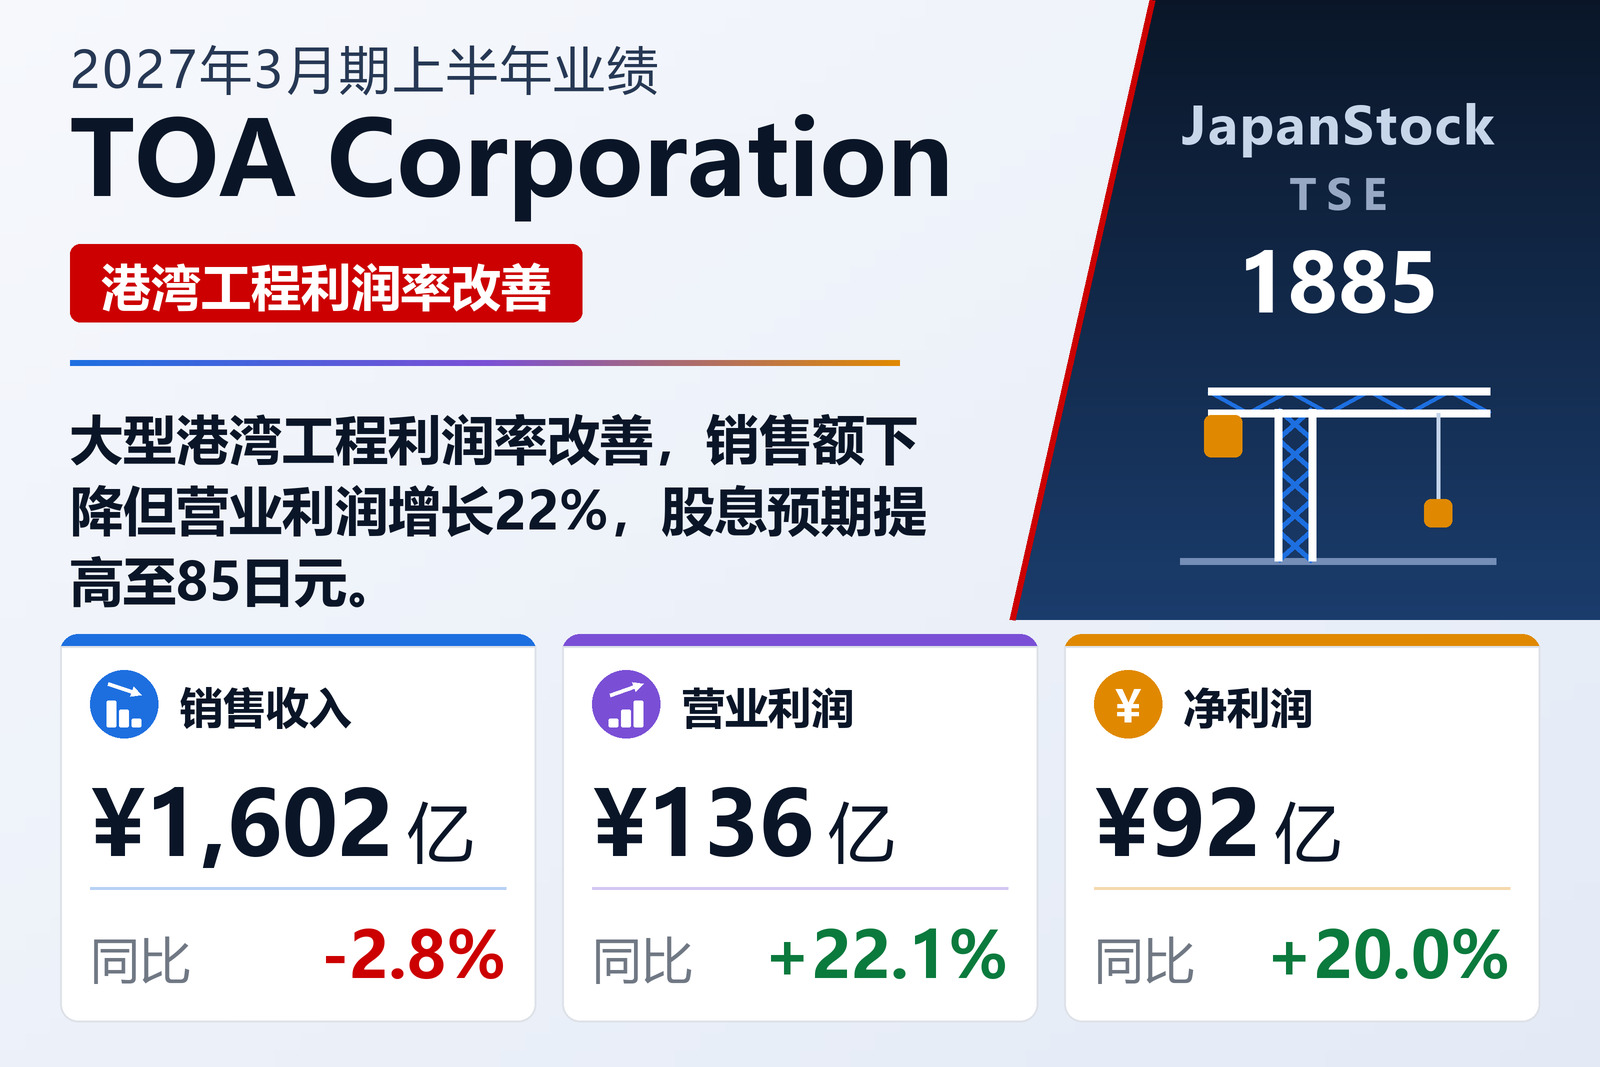
港湾工程推动利润增长
东亚建设工业(TSE: 1885)于2026年11月10日公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。国内土木部门受上年结转的大型港湾工程顺利推进且利润率改善带动,销售额增长8.4%至751.05亿日元,部门利润增长18.3%至89.54亿日元;单体土木订单因包括防卫相关在内的港湾工程新订单及设计变更增长21.6%至974.53亿日元。国内建筑部门因上年同期确认多项大型仓库及物流设施收入,销售额下降25.9%至365.48亿日元,但接单时盈利性改善使部门利润增长16.5%至46.37亿日元。
海外部门受东南亚大型港湾工程顺利推进带动,销售额增长1.8%至414.33亿日元;由于获得已竣工工程的设计变更,且上年同期计提的工程亏损准备金不再发生,部门利润增长50.6%至21.11亿日元。由于上半年未计划承接大型项目,单体建筑订单下降45.2%,海外订单下降32.8%。东亚建设工业依据2026至2028年中期经营计划,力争在2035年度实现销售额5,000亿日元、营业利润300亿日元的目标。
修正预期,提高股息
东亚建设工业修正5月发布的预期,目前预计2027年3月期销售额3,550亿日元(下降1.0%),营业利润247亿日元(增长2.1%),经常利润243亿日元,归属于母公司股东的净利润165亿日元(下降14.8%)。中期股息增加4日元至42.50日元,期末股息预期也增加4日元至42.50日元,全年为85日元;2026年3月期的100日元中包含23日元特别股息。总资产增长4.6%至3,196.03亿日元,自有资本比率为38.9%。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 160,155 | 164,829 | -2.8% |
| 营业利润(百万日元) | 13,602 | 11,139 | +22.1% |
| 经常利润(百万日元) | 13,434 | 11,025 | +21.8% |
| 归属于母公司所有者的净利润(百万日元) | 9,198 | 7,665 | +20.0% |
| 综合收益(百万日元) | 10,729 | 9,106 | +17.8% |
| 每股收益(日元) | 118.36 | 97.56 | +21.3% |
| 国内土木——营业收入(百万日元) | 75,105 | — | +8.4% |
| 国内土木——分部利润(百万日元) | 8,954 | — | +18.3% |
| 国内建筑——营业收入(百万日元) | 36,548 | — | -25.9% |
| 国内建筑——分部利润(百万日元) | 4,637 | — | +16.5% |
| 海外——营业收入(百万日元) | 41,433 | — | +1.8% |
| 海外——分部利润(百万日元) | 2,111 | — | +50.6% |
| 资产总额(百万日元) | 319,603 | 305,435 | +4.6% |
| 净资产(百万日元) | 125,534 | 117,926 | +6.5% |
| 自有资本比率 | 38.9% | 38.2% | +0.7个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 355,000 | — | -1.0% |
| 2027年3月期预期——营业利润(百万日元) | 24,700 | — | +2.1% |
| 2027年3月期预期——经常利润(百万日元) | 24,300 | — | -1.2% |
| 2027年3月期预期——净利润(百万日元) | 16,500 | — | -14.8% |
| 年度每股分红(日元) | 85.00 | 100.00 | -15.0% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。