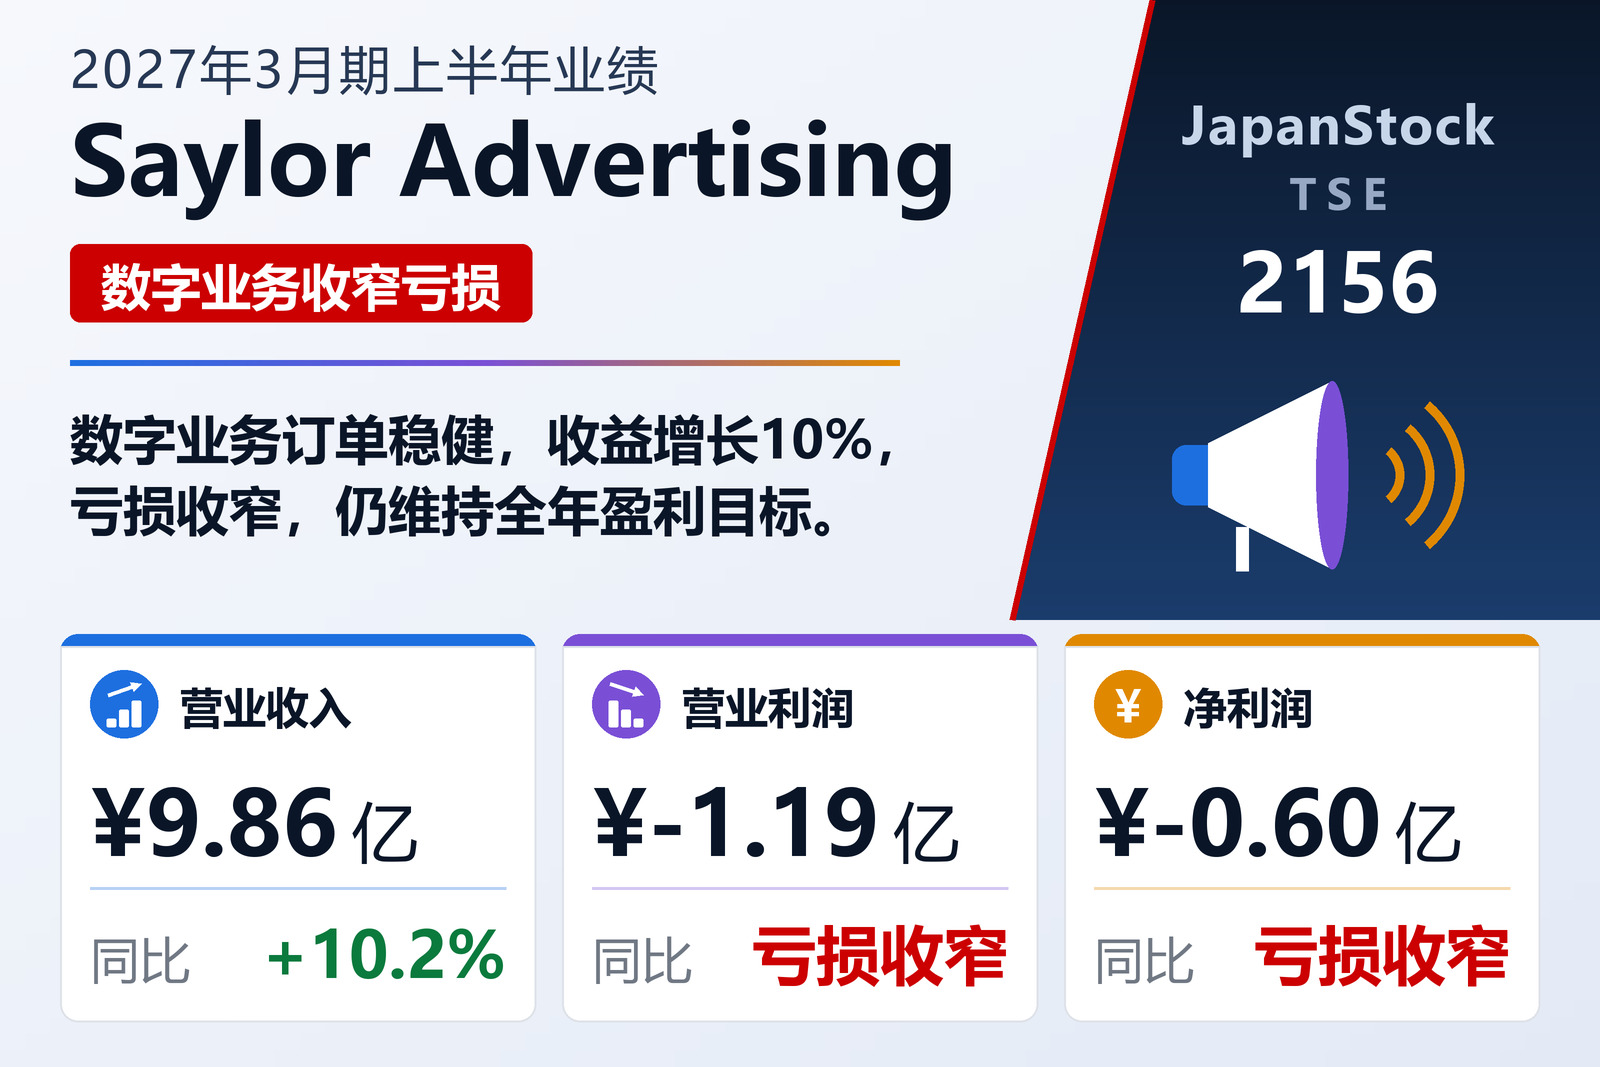
数字业务与利润率改善
Saylor广告(TSE: 2156)于2026年11月10日公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。作为非会计准则参考指标的总销售额增长4.4%至35.09亿日元。广告业务方面,AI工具提高了提案效率,网络广告、网站改版及门店引流推广等数字领域订单保持稳健;公司还参与了当地企业研发设施和福利设施的竣工、体育营销媒体投放及政府提案项目,并与Geotechnologies合作开发新服务YukariConnect,可向在某地区有停留或移动记录的人群精准投放广告。零售业务(包括德岛·香川Tomoni市场乡土物产馆)以及云端殡仪馆预约系统、语音自动应答系统等软件开发业务也保持稳健。
公司注重盈利性的营销活动使收益和毛利均有所增长,毛利增长8.5%至7.55亿日元,毛利率提高0.8个百分点至21.5%。由于营销培训、企业网站改版以及自去年10月纳入合并的Fellow从期初起全额计入费用,销售及管理费用增长5.4%至8.74亿日元。公司将上年四国地区特产销路拓展项目获得的小规模事业者补助金3,300万日元计入营业外收益,经常亏损由1.18亿日元收窄至7,300万日元。自有资本比率升至54.4%。
维持全年盈利目标及6日元股息
Saylor广告维持2027年3月期总销售额82亿日元(增长4.3%)、营业利润1.8亿日元、经常利润2亿日元的预期,这意味着下半年将实现盈利,其中包括今年秋季的大型活动以及明年在爱媛县举办的自行车国际会议的筹备。期末股息预期维持6日元。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 总销售额(百万日元) | 3,509 | 3,360 | +4.4% |
| 营业收入(百万日元) | 986 | 895 | +10.2% |
| 毛利(百万日元) | 755 | — | +8.5% |
| 销售及一般管理费用(百万日元) | 874 | — | +5.4% |
| 营业利润(百万日元) | -119 | -133 | 亏损收窄 |
| 经常利润(百万日元) | -73 | -118 | 亏损收窄 |
| 归属于母公司所有者的净利润(百万日元) | -60 | -98 | 亏损收窄 |
| 每股收益(日元) | -11.74 | -21.92 | 亏损收窄 |
| 资产总额(百万日元) | 4,157 | 4,315 | -3.7% |
| 净资产(百万日元) | 2,263 | 2,305 | -1.8% |
| 自有资本比率 | 54.4% | 53.4% | +1.0个百分点 |
| 2027年3月期预期——总销售额(百万日元) | 8,200 | — | +4.3% |
| 2027年3月期预期——营业利润(百万日元) | 180 | — | 扭亏为盈 |
| 2027年3月期预期——经常利润(百万日元) | 200 | — | 扭亏为盈 |
| 年度每股分红(日元) | 6.00 | 6.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。