奶酪增长,饮料承压
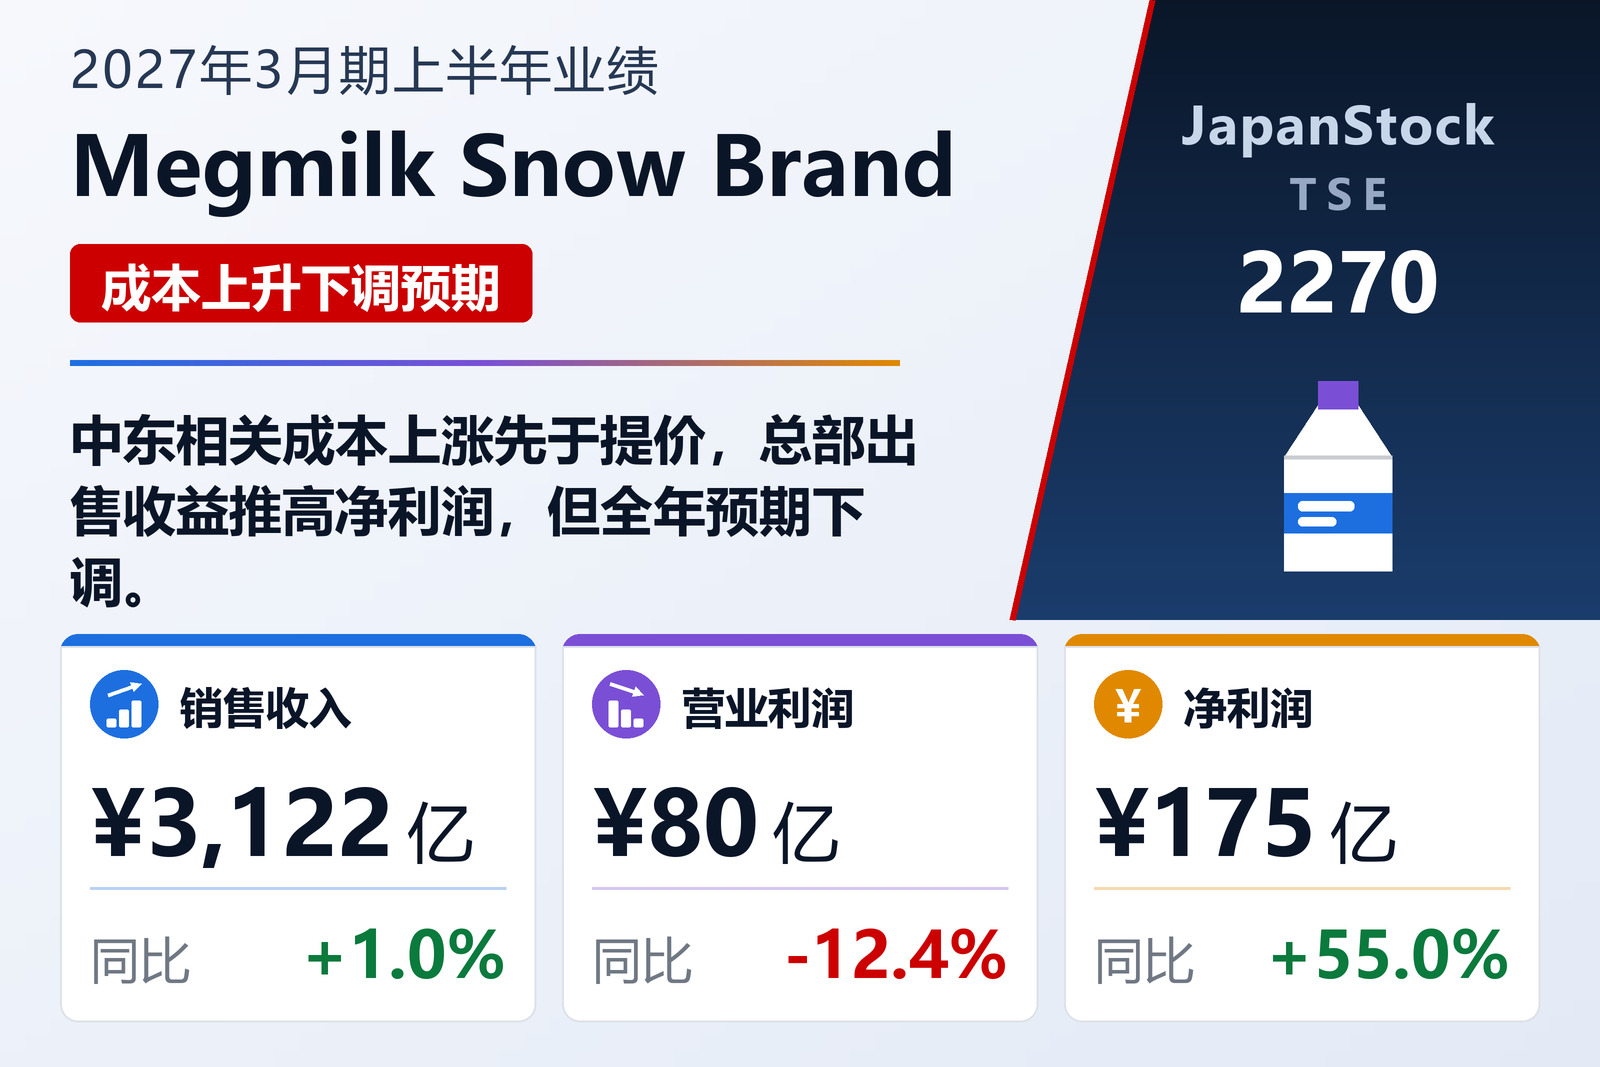
Megmilk Snow Brand(TSE: 2270)于2026年11月10日公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。乳制品部门销售额增长1.0%至1,309.87亿日元,营业利润下降2.5%至39.21亿日元:黄油销量持平,奶酪在主力手撕奶酪Sakeru Cheese的促销带动下增长,油脂则有所下滑。饮料与甜品部门销售额小增0.1%至1,342.48亿日元,营业利润下降55.4%至11.12亿日元;MBP饮料系列大幅增长,家庭装酸奶销售良好,但部分果汁饮料停售,加之天气不佳,销量减少。饲料与种苗部门销售额增长8.2%至272.37亿日元,利润增长7.8%至10.63亿日元。
经常利润下降17.4%至87.53亿日元。净利润增长主要源于与总部搬迁相关的固定资产出售收益175.97亿日元。公司正处于经营计划“Next Design 2030”的第二年。自有资本比率升至57.6%。
下调预期,维持股息
Megmilk Snow Brand认为中东局势带来的成本上涨将持续,国内市场环境恶化也将使销量低于预期,因此将2027年3月期预期下调为销售额6,300亿日元(增长2.3%)、营业利润180亿日元(下降1.5%)、经常利润188亿日元(下降8.2%)、归属于母公司股东的净利润232亿日元(下降29.5%),5月预期分别为6,450亿日元、210亿日元、218亿日元和245亿日元。期末股息预期维持100日元。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 312,203 | 309,229 | +1.0% |
| 营业利润(百万日元) | 8,037 | 9,172 | -12.4% |
| 经常利润(百万日元) | 8,753 | 10,592 | -17.4% |
| 归属于母公司所有者的净利润(百万日元) | 17,497 | 11,285 | +55.0% |
| 综合收益(百万日元) | 17,792 | 7,805 | +127.9% |
| 每股收益(日元) | 291.20 | 176.19 | +65.3% |
| 乳制品——营业收入(百万日元) | 130,987 | — | +1.0% |
| 乳制品——分部利润(百万日元) | 3,921 | — | -2.5% |
| 饮料与甜品——营业收入(百万日元) | 134,248 | — | +0.1% |
| 饮料与甜品——分部利润(百万日元) | 1,112 | — | -55.4% |
| 饲料与种苗——营业收入(百万日元) | 27,237 | — | +8.2% |
| 饲料与种苗——分部利润(百万日元) | 1,063 | — | +7.8% |
| 资产总额(百万日元) | 425,320 | 426,820 | -0.4% |
| 净资产(百万日元) | 248,037 | 240,741 | +3.0% |
| 自有资本比率 | 57.6% | 55.7% | +1.9个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 630,000 | — | +2.3% |
| 2027年3月期预期——营业利润(百万日元) | 18,000 | — | -1.5% |
| 2027年3月期预期——经常利润(百万日元) | 18,800 | — | -8.2% |
| 2027年3月期预期——净利润(百万日元) | 23,200 | — | -29.5% |
| 年度每股分红(日元) | 100.00 | 100.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。