功能材料部门领跑
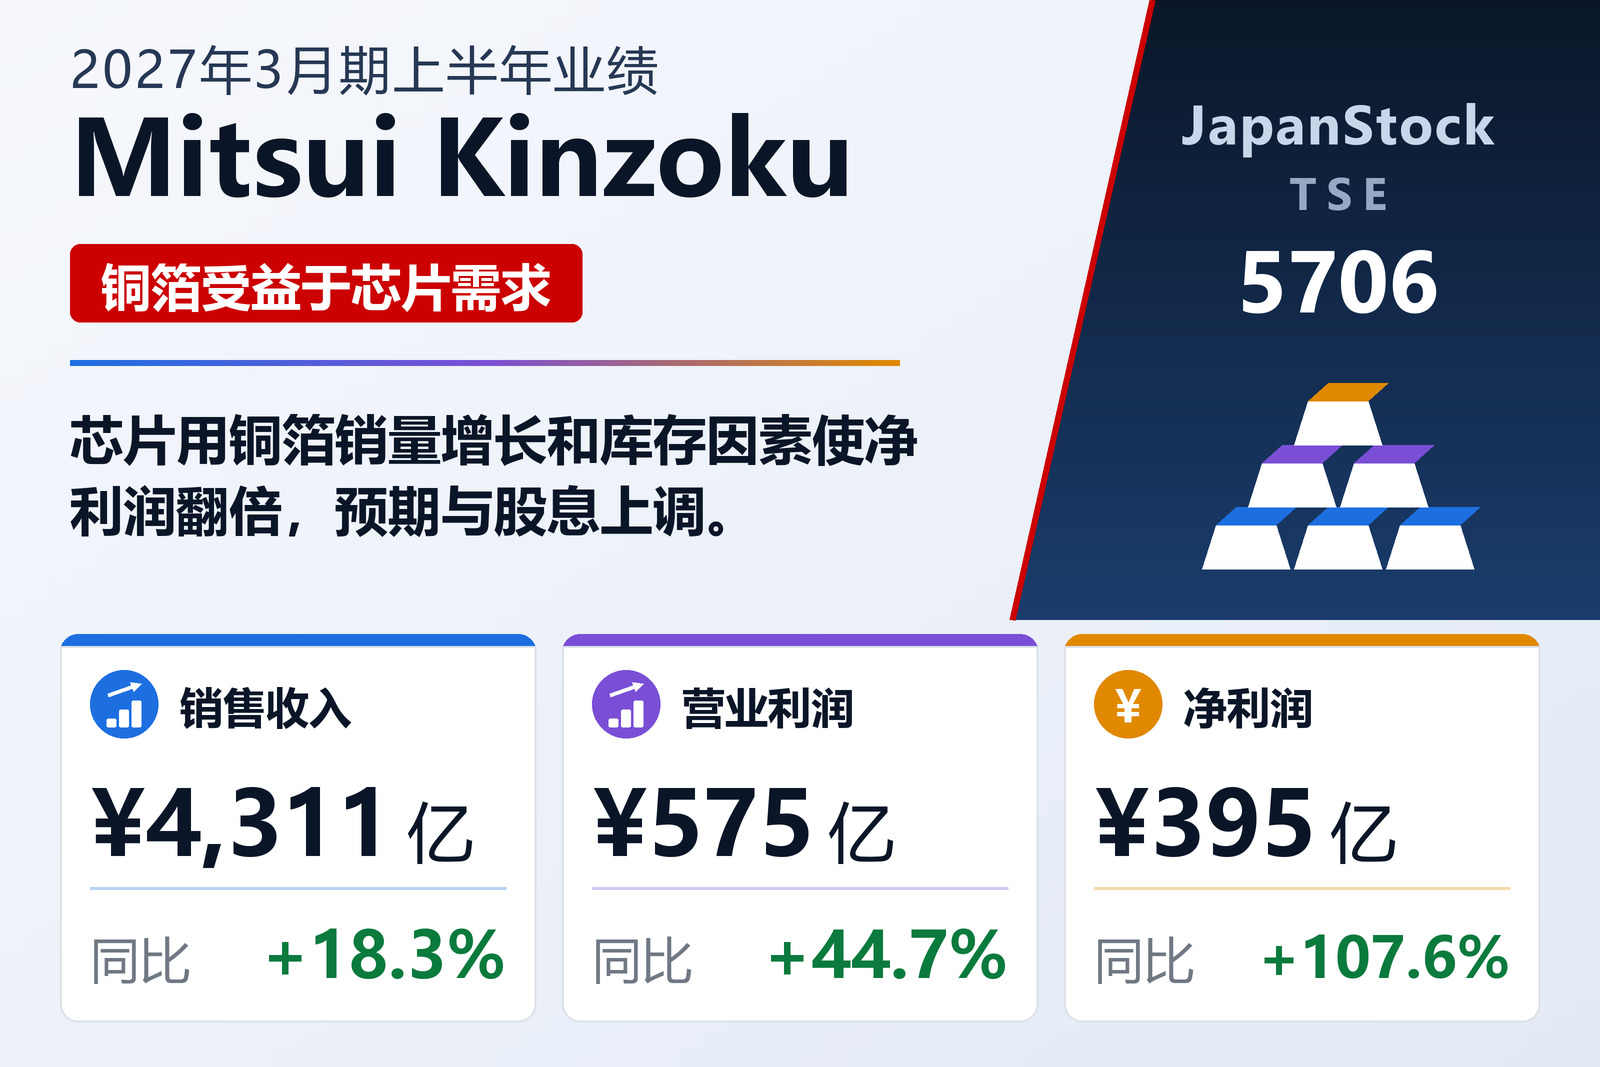
三井金属(TSE: 5706)于2026年11月10日公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩;因上年出售汽车零部件子公司,报告部门已作调整。功能材料部门受主要铜箔产品销量增长、价格调整以及铟价变动带来的库存因素改善推动,销售额增长40.7%至2,118亿日元,经常利润增长70.6%至451亿日元。金属部门受锌、铜和铟价格上涨带动,销售额增长31.2%至2,115亿日元,利润增长2.2%至188亿日元,但钯和铑价格在上半年走低。其他业务实现利润11亿日元,扭亏为盈。
权益法投资收益增加38亿日元,使经常利润增长55.7%至609.36亿日元。特别损益方面,公司计入投资有价证券出售收益10亿日元、关联公司股份出售收益13亿日元,以及因公司和部分国内子公司于2026年10月1日转向确定缴款型养老金而产生的退休福利制度终止损失64亿日元。每股收益已按2026年10月1日1拆10股票分割调整。
上调预期与股息
三井金属目前预计2027年3月期销售额8,750亿日元(增长15.4%),营业利润990亿日元(下降24.4%),经常利润1,040亿日元,归属于母公司股东的净利润780亿日元(下降14.5%),高于此前预期的8,500亿日元、940亿日元和1,000亿日元。中期股息由100日元增至140日元,期末按拆股后计划派发18日元(拆股前180日元),全年320日元,上期为245日元。总资产增长6.6%至7,435.66亿日元,自有资本比率为59.2%。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 431,064 | 364,312 | +18.3% |
| 营业利润(百万日元) | 57,549 | 39,767 | +44.7% |
| 经常利润(百万日元) | 60,936 | 39,141 | +55.7% |
| 归属于母公司所有者的净利润(百万日元) | 39,546 | 19,049 | +107.6% |
| 综合收益(百万日元) | 36,946 | 18,580 | +98.8% |
| 每股收益(日元) | 69.12 | 33.31 | +107.5% |
| 销售收入 — 功能材料(亿日元) | 2,118 | 1,505 | +40.7% |
| 经常利润 — 功能材料(亿日元) | 451 | 264 | +70.6% |
| 销售收入 — 金属(亿日元) | 2,115 | 1,612 | +31.2% |
| 经常利润 — 金属(亿日元) | 188 | 184 | +2.2% |
| 资产总额(百万日元) | 743,566 | 697,481 | +6.6% |
| 净资产(百万日元) | 449,278 | 420,910 | +6.7% |
| 自有资本比率 | 59.2% | 59.1% | +0.1个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 875,000 | — | +15.4% |
| 2027年3月期预期——营业利润(百万日元) | 99,000 | — | -24.4% |
| 2027年3月期预期——经常利润(百万日元) | 104,000 | — | -23.9% |
| 2027年3月期预期——净利润(百万日元) | 78,000 | — | -14.5% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。