建筑量减少,利润率提升
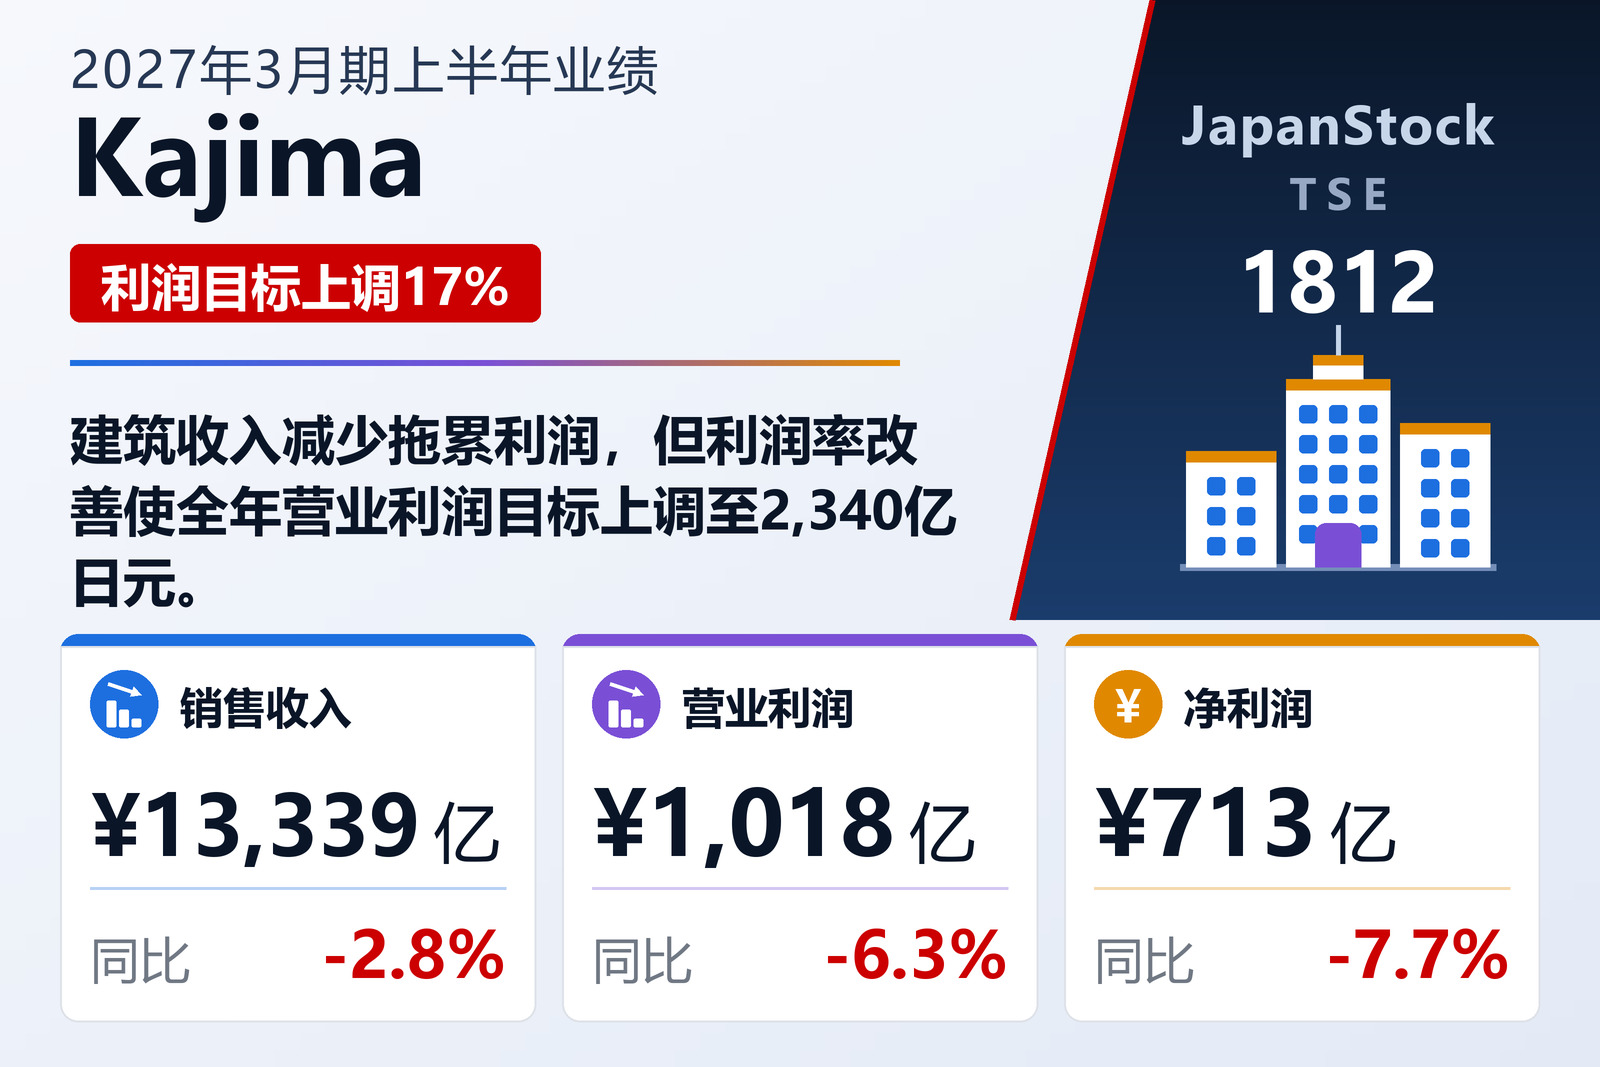
鹿岛建设(TSE: 1812)于2026年11月11日公布2027年3月期上半年(2026年4月1日至9月30日)合并业绩。母公司土木销售额因多项大型工程进入施工高峰增长4.7%至2,176亿日元,毛利率为23.5%,但人工费和研发费增加,部门营业利润下降6.9%至357亿日元。母公司建筑销售额下降10.5%至4,997亿日元,但变更合同等使毛利率由11.3%升至13.1%,中东局势影响轻微;部门营业利润下降3.7%至374亿日元。母公司开发业务因完成物业交付实现营业利润27亿日元。
合并建设业务订单额因海外增加、国内减少,下降1.4%至11,734亿日元。国内关联公司营业利润下降18.5%至106亿日元。海外方面,美国物流仓库出售带动开发业务增长,但大洋洲和欧洲的建设业务表现疲软;由于利率上升和房地产市场停滞,鹿岛预计海外开发物业出售数量将减少。归属于母公司股东的净利润下降7.7%至713.37亿日元,自有资本比率升至40.4%。
上调利润预期,维持净利润目标
鹿岛建设维持2027年3月期销售额29,000亿日元(下降5.5%)的预期,但基于母公司建设业务业绩改善以及成本上升处于年初预计范围内,将营业利润上调17.0%至2,340亿日元,经常利润上调9.2%至2,250亿日元。考虑到海外开发物业出售减少,归属于母公司股东的净利润维持1,700亿日元。股息预期146日元(中期73日元、期末73日元)不变。
| 指标 | 2027年3月期上半年 | 2026年3月期上半年 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 1,333,904 | 1,372,922 | -2.8% |
| 营业利润(百万日元) | 101,786 | 108,672 | -6.3% |
| 经常利润(百万日元) | 101,093 | 105,377 | -4.1% |
| 归属于母公司所有者的净利润(百万日元) | 71,337 | 77,328 | -7.7% |
| 综合收益(百万日元) | 67,998 | 84,448 | -19.5% |
| 每股收益(日元) | 154.33 | 165.29 | -6.6% |
| 建设业务订单额(亿日元) | 11,734 | 11,900 | -1.4% |
| 销售收入 — 土木(母公司)(亿日元) | 2,176 | 2,079 | +4.7% |
| 销售收入 — 建筑(母公司)(亿日元) | 4,997 | 5,580 | -10.5% |
| 资产总额(百万日元) | 3,467,792 | 3,624,341 | -4.3% |
| 净资产(百万日元) | 1,420,919 | 1,436,220 | -1.1% |
| 自有资本比率 | 40.4% | 39.0% | +1.4个百分点 |
| 2027年3月期预期——营业收入(百万日元) | 2,900,000 | — | -5.5% |
| 2027年3月期预期——营业利润(百万日元) | 234,000 | — | -2.8% |
| 2027年3月期预期——经常利润(百万日元) | 225,000 | — | -6.4% |
| 2027年3月期预期——净利润(百万日元) | 170,000 | — | -4.1% |
| 年度每股分红(日元) | 146.00 | 146.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。