两大部门同步增长
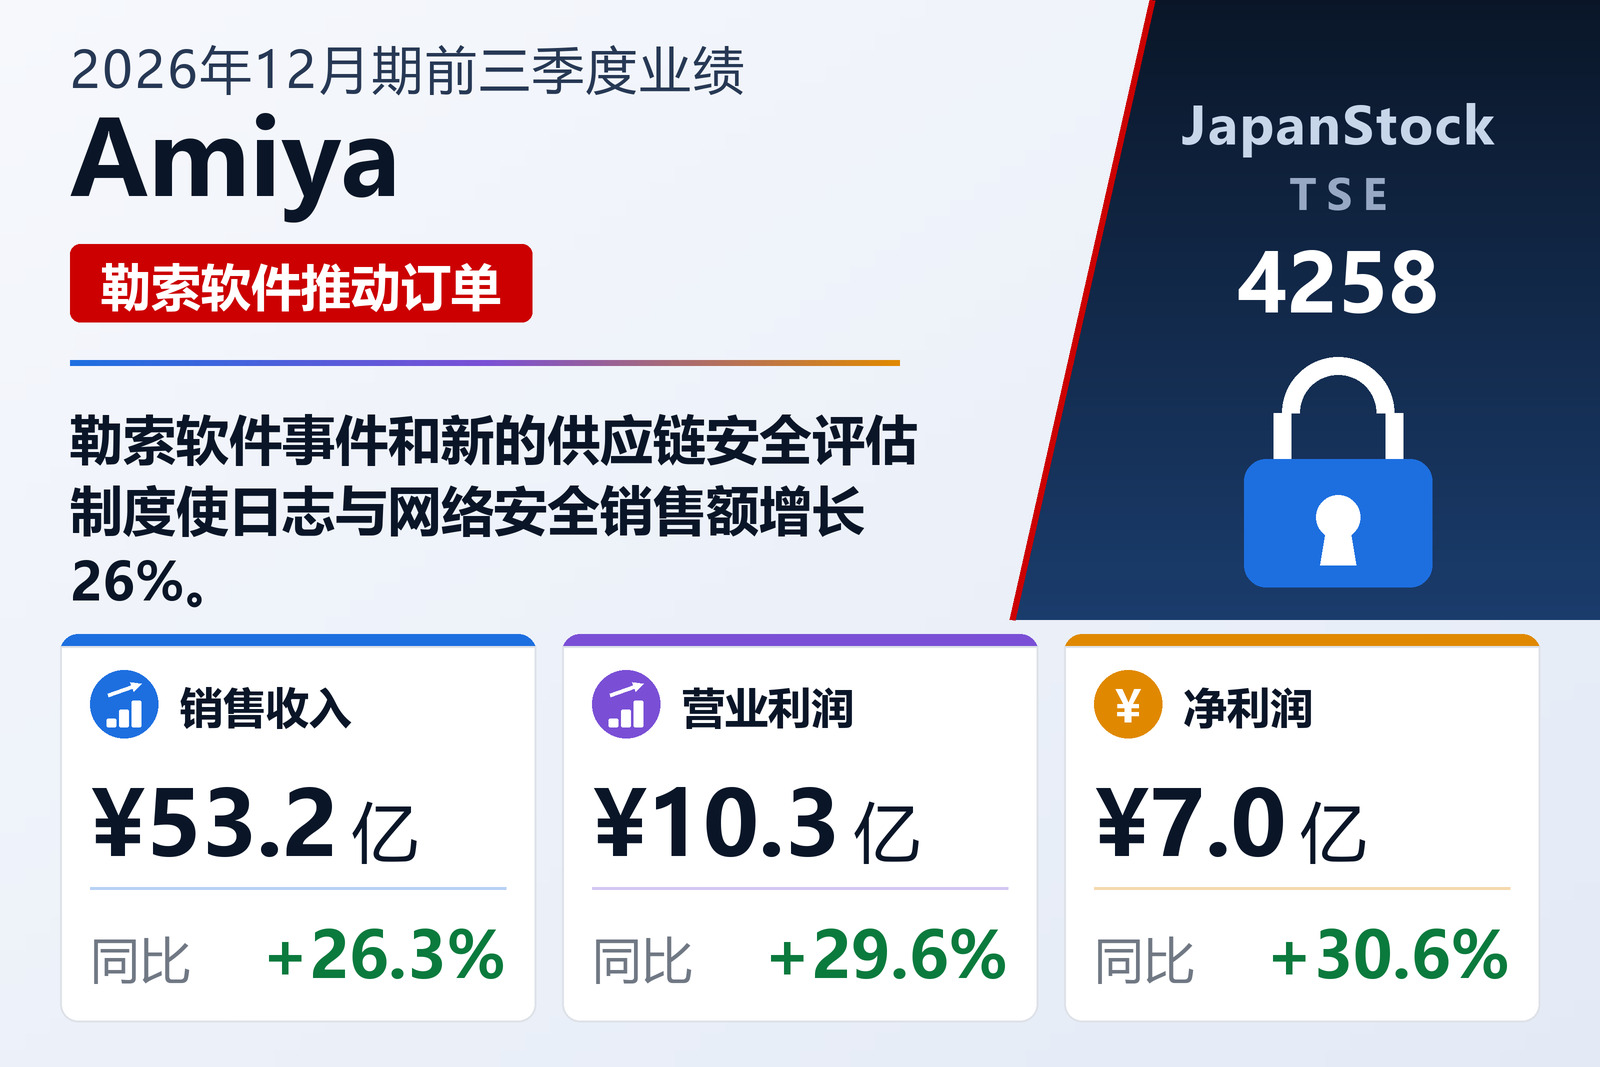
网屋(TSE: 4258)于2026年11月11日公布2026年12月期前九个月(2026年1月1日至9月30日)合并业绩。数据安全业务因网络攻击后的事件响应以及应对政府SCS评估制度(供应链安全对策评估制度)的咨询增加,来自大型制造企业和大型IT企业的订单保持稳健,能源和国防行业订单也有所增长,销售额增长22.5%至21.92亿日元,部门利润增长38.2%至10.4亿日元;主力日志管理产品ALog的解约率维持低位。网络安全业务受整体提供网络运维的Network All Cloud带动,销售额增长29.1%至31.27亿日元,利润增长18.4%至8.26亿日元;公司继续投资推广国产SASE服务Verona,7至9月部门利润率较上半年有所改善。
由于收购Ampere使库存、其他流动资产及2.69亿日元商誉增加,加之出资投资事业有限责任组合,总资产增长25.0%至86.76亿日元,现金则因回购股份等有所减少。净资产降至19.06亿日元,自有资本比率由40.8%降至21.7%。
维持预期与股息
网屋维持2026年12月期销售额78.5亿日元(增长32.2%)、营业利润14.7亿日元(增长39.8%)、经常利润14.44亿日元、归属于母公司股东的净利润10.03亿日元(增长33.4%)的预期,以及期末股息20日元的预期(上期为15.73日元)。前九个月已完成营业利润目标的70.1%。
| 指标 | 2026年12月期前三季度 | 2025年12月期前三季度 | 变动 |
|---|---|---|---|
| 销售收入(百万日元) | 5,320 | 4,212 | +26.3% |
| 营业利润(百万日元) | 1,030 | 795 | +29.6% |
| 经常利润(百万日元) | 1,024 | 791 | +29.5% |
| 归属于母公司所有者的净利润(百万日元) | 702 | 538 | +30.6% |
| 综合收益(百万日元) | 864 | 563 | +53.5% |
| 每股收益(日元) | 85.25 | 64.35 | +32.5% |
| 数据安全——营业收入(百万日元) | 2,192 | — | +22.5% |
| 数据安全——分部利润(百万日元) | 1,040 | — | +38.2% |
| 网络安全——营业收入(百万日元) | 3,127 | — | +29.1% |
| 网络安全——分部利润(百万日元) | 826 | — | +18.4% |
| 资产总额(百万日元) | 8,676 | 6,940 | +25.0% |
| 净资产(百万日元) | 1,906 | 2,833 | -32.7% |
| 自有资本比率 | 21.7% | 40.8% | -19.1个百分点 |
| 2026年12月期预期——营业收入(百万日元) | 7,850 | — | +32.2% |
| 2026年12月期预期——营业利润(百万日元) | 1,470 | — | +39.8% |
| 2026年12月期预期——经常利润(百万日元) | 1,444 | — | +37.7% |
| 2026年12月期预期——净利润(百万日元) | 1,003 | — | +33.4% |
| 年度每股分红(日元) | 20.00 | 15.73 | +27.1% |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。