Un anno di riforma strutturale che dà frutti
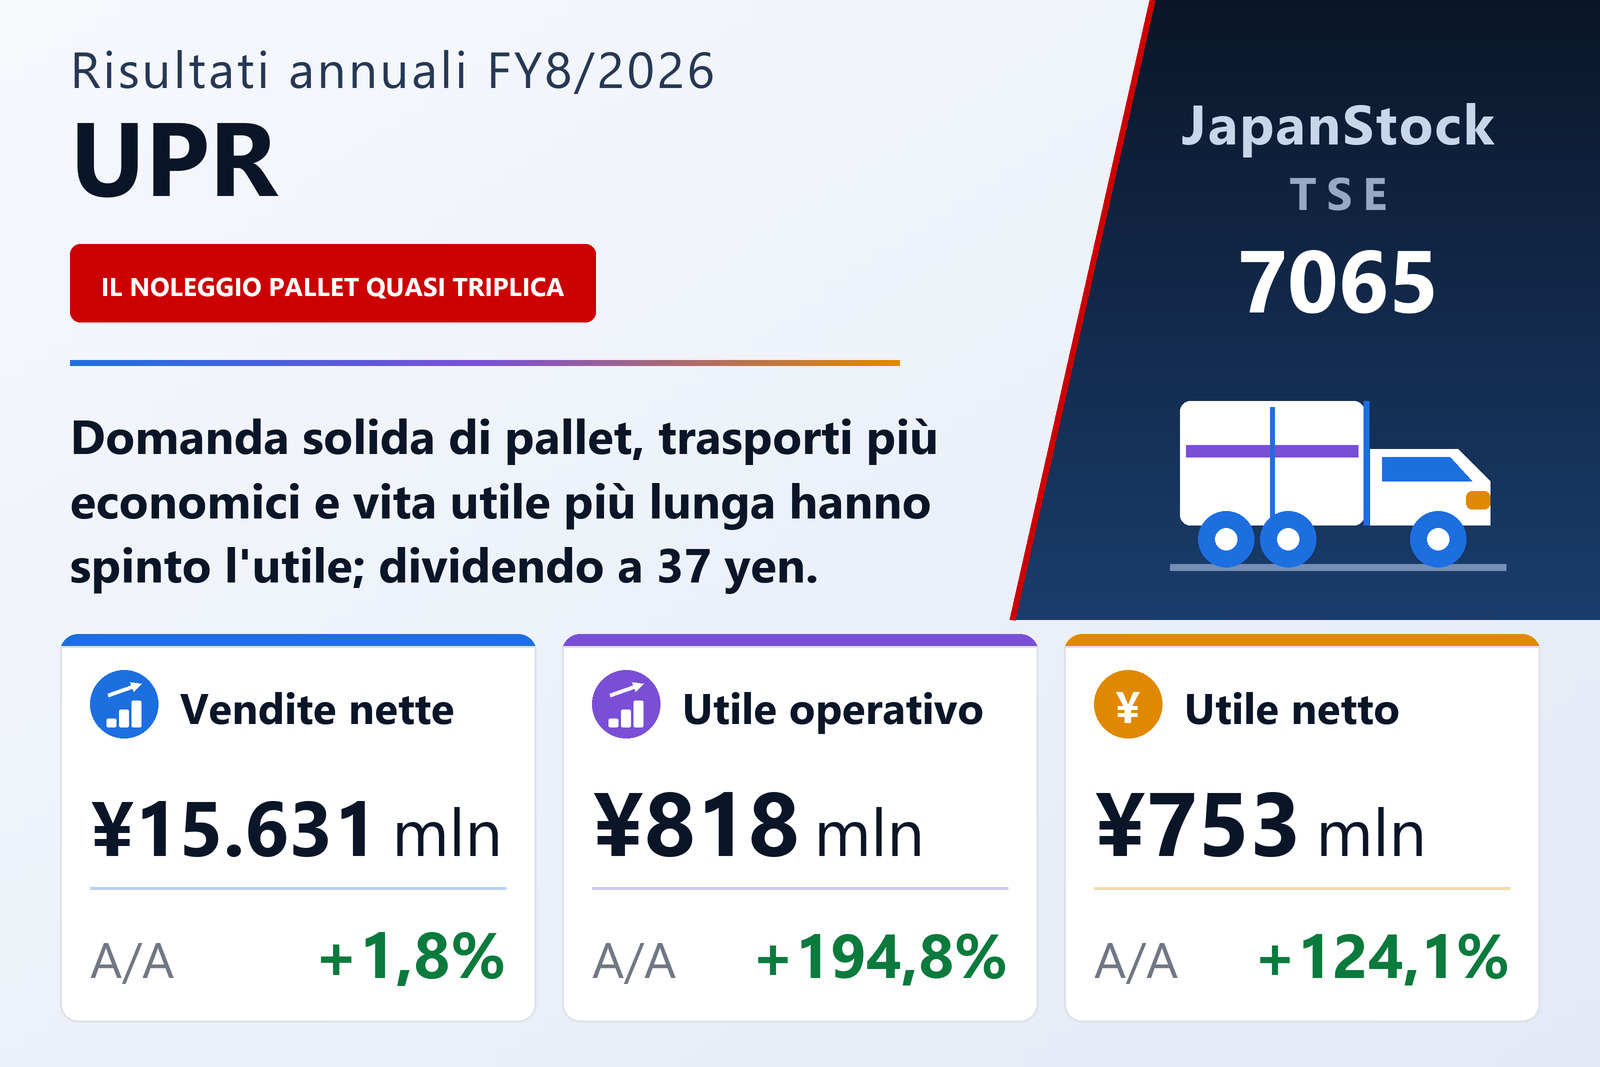
UPR Corporation (TSE: 7065) ha pubblicato il 15 ottobre 2026 i risultati consolidati dell'esercizio 8/2026, dal 1° settembre 2025 al 31 agosto 2026, secondo i principi contabili giapponesi. Le vendite nette sono salite dell'1,8% a 15.631 milioni di yen, l'utile operativo del 194,8% a 818 milioni e l'utile ordinario del 58,8% a 1.190 milioni. L'utile netto attribuibile ai soci della controllante è cresciuto del 124,1% a 753 milioni di yen, pari a 98,36 yen per azione, e l'EBITDA, indicatore chiave della società, del 5,1% a 3.968 milioni. La società ha osservato che la legge giapponese riformata sull'efficienza logistica, che chiede a spedizionieri e vettori di ridurre i tempi di attesa e di carico, mantiene alto l'interesse per il trasporto con pallet a noleggio come tutela contro il rischio di non riuscire a spedire. La domanda di pallettizzazione integrata è rimasta solida, mentre il noleggio spot ha risentito dei consumi deboli e del calo dei volumi portuali. Gli ammortamenti sono stati contenuti allungando di un anno la vita utile dei pallet in plastica dall'inizio dell'esercizio, i costi di trasporto sono risultati inferiori al piano grazie a percorsi più efficienti e anche le spese generali hanno fatto meglio del previsto. L'esercizio 8/2026 è stato il primo dei due anni che la società chiama fase di riforma strutturale.
Risultati per segmento
Il segmento logistica ha aumentato le vendite del 2,1% a 14.089 milioni di yen e l'utile di settore del 24,8% a 2.247 milioni, sostenuto dall'uso e dalla raccolta condivisi di pallet dedicati ai prodotti di carta per la casa, dall'espansione del trasporto su pallet tramite la propria rete di raccolta e da una crescita estera costante trainata dalla Thailandia; sta inoltre trasferendo l'aumento dei costi sulle tariffe di noleggio. Le vendite del segmento soluzioni sono calate dell'1,1% a 1.542 milioni, non ripetendosi le vendite spot dell'anno scorso nel business innovazione, ma il segmento è passato da una perdita di 21 milioni a un utile di 43 milioni. Nell'ambito della revisione del portafoglio, la società ha annunciato ad aprile la riorganizzazione del business delle tute di assistenza e a maggio la cessione del business delle soluzioni per veicoli. L'utile di settore è riconciliato con l'utile ordinario.
Flussi di cassa, dividendo e prospettive
Il flusso di cassa operativo è salito a 4.072 milioni di yen da 3.058 milioni, mentre le uscite per investimenti sono state di 3.350 milioni, soprattutto 2.897 milioni in immobilizzazioni materiali. Il totale attivo è aumentato del 3,1% a 22.634 milioni e il patrimonio netto del 6,6% a 9.912 milioni, portando il rapporto di patrimonializzazione al 42,9% dal 41,7%. Il dividendo di fine esercizio sale a 37 yen da 25 e la società prevede 38 yen per l'esercizio 8/2027. Per tale esercizio stima vendite nette di 15.700 milioni di yen (+0,4%), utile operativo di 330 milioni di yen (−59,7%), utile ordinario di 600 milioni (−49,6%) e utile netto di 400 milioni (−46,9%). Ha spiegato che i risultati segneranno il passo nel secondo anno di riforma strutturale mentre affronta una concorrenza più intensa nel noleggio di pallet, l'aumento dei costi collegati e le attività non redditizie, prima di una fase di crescita prevista dall'esercizio 8/2028.
| Indicatore | es. 8/2026 | es. 8/2025 | Variazione |
|---|---|---|---|
| Vendite nette (milioni di ¥) | 15.631 | 15.354 | +1,8% |
| Utile operativo (milioni di ¥) | 818 | 277 | +194,8% |
| Utile ordinario (milioni di ¥) | 1.190 | 749 | +58,8% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 753 | 336 | +124,1% |
| UPA (¥) | 98,36 | 43,89 | +124,1% |
| EBITDA (milioni di ¥) | 3.968 | 3.777 | +5,1% |
| Logistica — ricavi (milioni di ¥) | 14.089 | 13.794 | +2,1% |
| Logistica — utile di settore (milioni di ¥) | 2.247 | 1.800 | +24,8% |
| Soluzioni — ricavi (milioni di ¥) | 1.542 | 1.559 | −1,1% |
| Soluzioni — utile di settore (milioni di ¥) | 43 | −21 | da perdita a utile |
| Attivo totale (milioni di ¥) | 22.634 | 21.956 | +3,1% |
| Patrimonio netto (milioni di ¥) | 9.912 | 9.302 | +6,6% |
| Rapporto patrimoniale | 42,9% | 41,7% | +1,2 p.p. |
| Stima es. 8/2027 — ricavi (milioni di ¥) | 15.700 | — | +0,4% |
| Stima es. 8/2027 — utile operativo (milioni di ¥) | 330 | — | −59,7% |
| Stima es. 8/2027 — utile ordinario (milioni di ¥) | 600 | — | −49,6% |
| Stima es. 8/2027 — utile netto (milioni di ¥) | 400 | — | −46,9% |
| Dividendo annuale per azione (¥) | 37,00 | 25,00 | +48,0% |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.