Un terzo trimestre debole
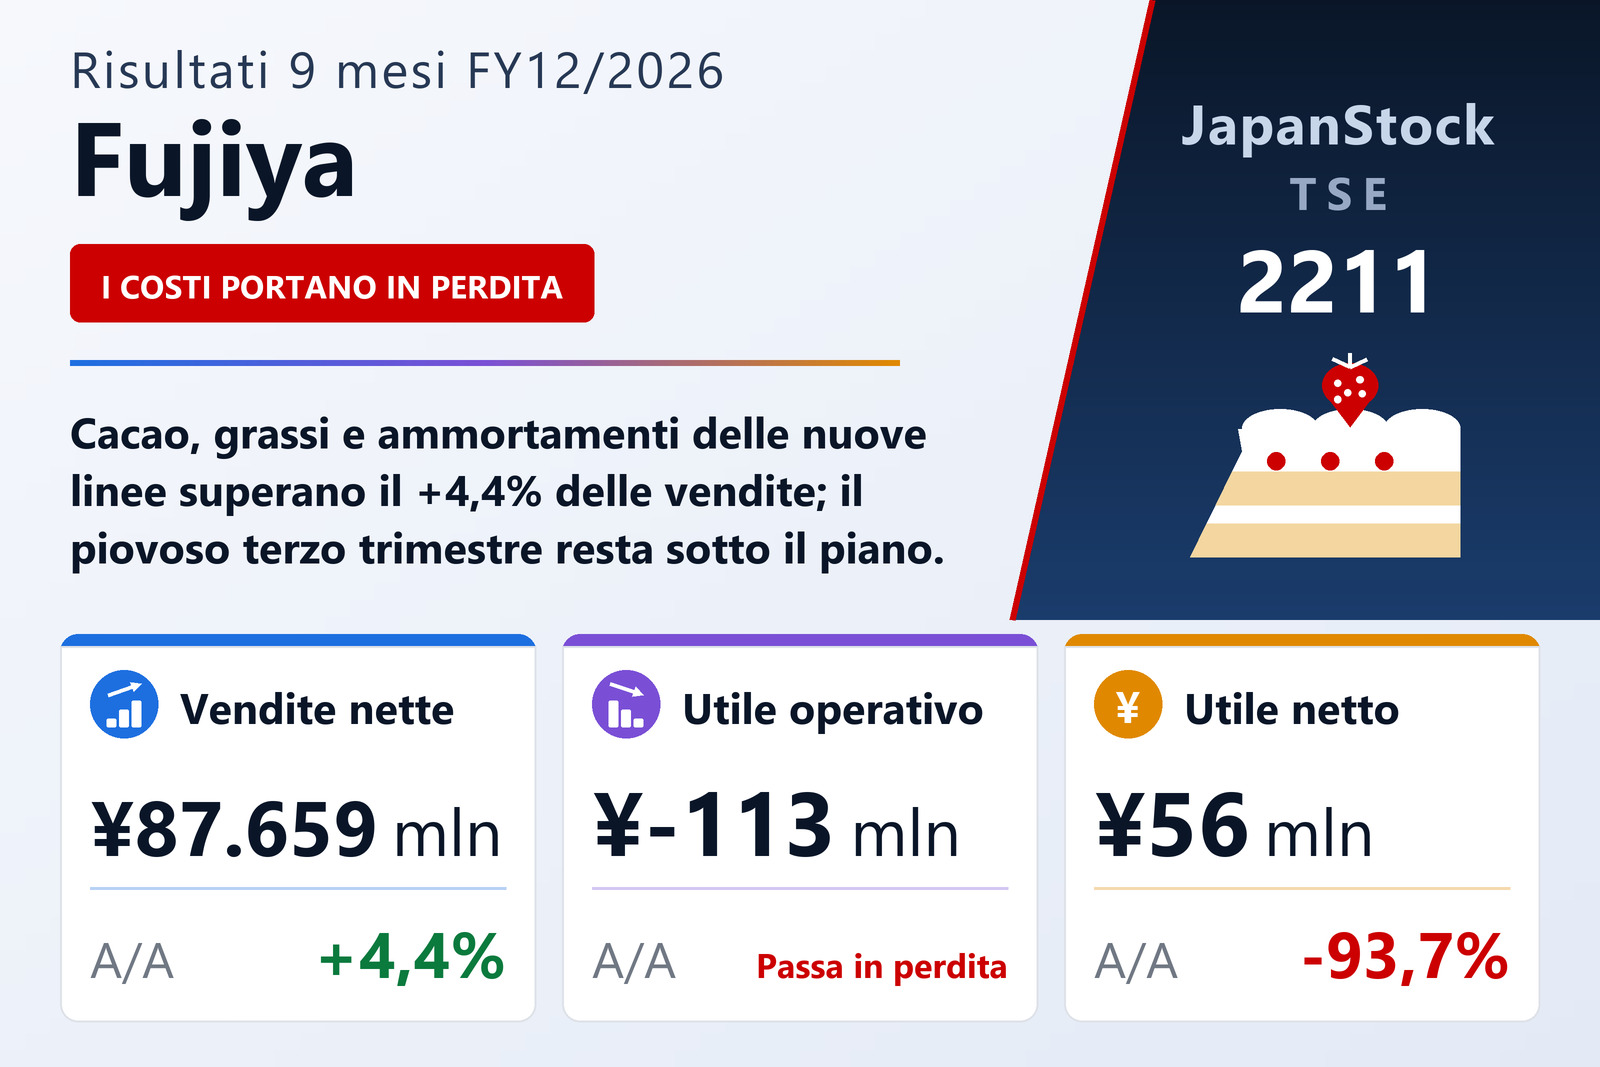
Fujiya Co., Ltd. (TSE: 2211) ha pubblicato il 26 ottobre 2026 i risultati consolidati dei primi nove mesi dell'esercizio 12/2026, dal 1° gennaio al 30 settembre 2026, secondo i principi contabili giapponesi. Le vendite nette sono salite del 4,4% a ¥87.659 milioni, ma nel trimestre luglio-settembre sono rimaste ben al di sotto del piano, colpite da piogge record, da un terremoto a Kumamoto e dal freno agli acquisti dei consumatori per i rincari alimentari. Revisioni di prodotti e prezzi e linee più efficienti non sono bastate ad assorbire l'aumento delle materie prime e gli ammortamenti dei nuovi investimenti, e la società ha registrato una perdita operativa di ¥113 milioni, contro un utile di ¥1.069 milioni un anno prima. L'utile ordinario è sceso del 60,5% a ¥750 milioni e l'utile netto attribuibile ai soci della controllante del 93,7% a ¥56 milioni. Dall'inizio dell'esercizio Fujiya Vietnam è valutata a patrimonio netto.
Meno pasticcerie; vendite di dolciumi in crescita ma margini in calo
Il segmento Pasticceria, che gestisce i negozi di dolci e i ristoranti Fujiya, ha visto le vendite scendere del 4,4% a ¥21.230 milioni per le visite meno frequenti di clienti attenti alla spesa, il maltempo e 38 negozi in meno, a 815; anche i ristoranti sono calati dopo la chiusura di locali in perdita. La concentrazione della produzione su linee efficienti, la riorganizzazione del personale e l'automazione hanno comunque ridotto la perdita di segmento a ¥1.299 milioni da ¥1.477 milioni. Il segmento Dolciumi ha aumentato le vendite del 7,9% a ¥63.715 milioni, con i dolci in crescita del 5,9% a ¥59.288 milioni e le bevande del 44,7% a ¥4.426 milioni, aiutati da collaborazioni con personaggi e gusti stagionali di Country Ma'am. Ma i prodotti di punta in confezione grande come Country Ma'am e Home Pie sono rimasti ben sotto il piano per i tagli agli acquisti, e l'utile è sceso del 22,7% a ¥4.423 milioni sotto il peso di cacao, grassi e ammortamenti delle nuove linee di caramelle gommose e acqua minerale.
Stato patrimoniale e previsione rivista
Il totale attivo è sceso del 3,7% a ¥102.462 milioni, soprattutto per minori crediti, e il patrimonio netto dell'1,0% a ¥65.440 milioni, mentre l'indice di patrimonializzazione è salito al 58,2% dal 57,0%. Alla luce dell'andamento recente, la società ha rivisto la previsione annuale pubblicata il 10 febbraio e ora prevede per l'esercizio 12/2026 vendite nette di ¥123.000 milioni (+2,9%), un utile operativo di ¥1.600 milioni (−43,7%), un utile ordinario di ¥2.200 milioni (−39,1%) e un utile netto di ¥850 milioni (−58,2%). Conferma un dividendo di fine esercizio di ¥30, invariato rispetto all'anno scorso.
| Indicatore | 9M es. 12/2026 | 9M es. 12/2025 | Variazione |
|---|---|---|---|
| Vendite nette (milioni di ¥) | 87.659 | 83.968 | +4,4% |
| Utile operativo (milioni di ¥) | −113 | 1.069 | da utile a perdita |
| Utile ordinario (milioni di ¥) | 750 | 1.898 | −60,5% |
| Utile netto di pertinenza della capogruppo (milioni di ¥) | 56 | 907 | −93,7% |
| UPA (¥) | 2,20 | 35,21 | −93,8% |
| Pasticceria — ricavi (milioni di ¥) | 21.230 | 22.203 | −4,4% |
| Pasticceria — utile di settore (milioni di ¥) | −1.299 | −1.477 | perdita ridotta |
| Dolciumi — ricavi (milioni di ¥) | 63.715 | 59.046 | +7,9% |
| Dolciumi — utile di settore (milioni di ¥) | 4.423 | 5.721 | −22,7% |
| Attivo totale (milioni di ¥) | 102.462 | 106.366 | −3,7% |
| Patrimonio netto (milioni di ¥) | 65.440 | 66.104 | −1,0% |
| Rapporto patrimoniale | 58,2% | 57,0% | +1,2 p.p. |
| Stima es. 12/2026 — ricavi (milioni di ¥) | 123.000 | — | +2,9% |
| Stima es. 12/2026 — utile operativo (milioni di ¥) | 1.600 | — | −43,7% |
| Stima es. 12/2026 — utile ordinario (milioni di ¥) | 2.200 | — | −39,1% |
| Stima es. 12/2026 — utile netto (milioni di ¥) | 850 | — | −58,2% |
| Dividendo annuale per azione (¥) | 30,00 | 30,00 | invariato |
JapanStockPulse fornisce contenuti solo a scopo informativo e non costituisce consulenza di investimento. I dati provengono dal comunicato sui risultati pubblicato dalla società e possono essere soggetti a successiva revisione.