일감은 늘고 마진은 얇아졌다
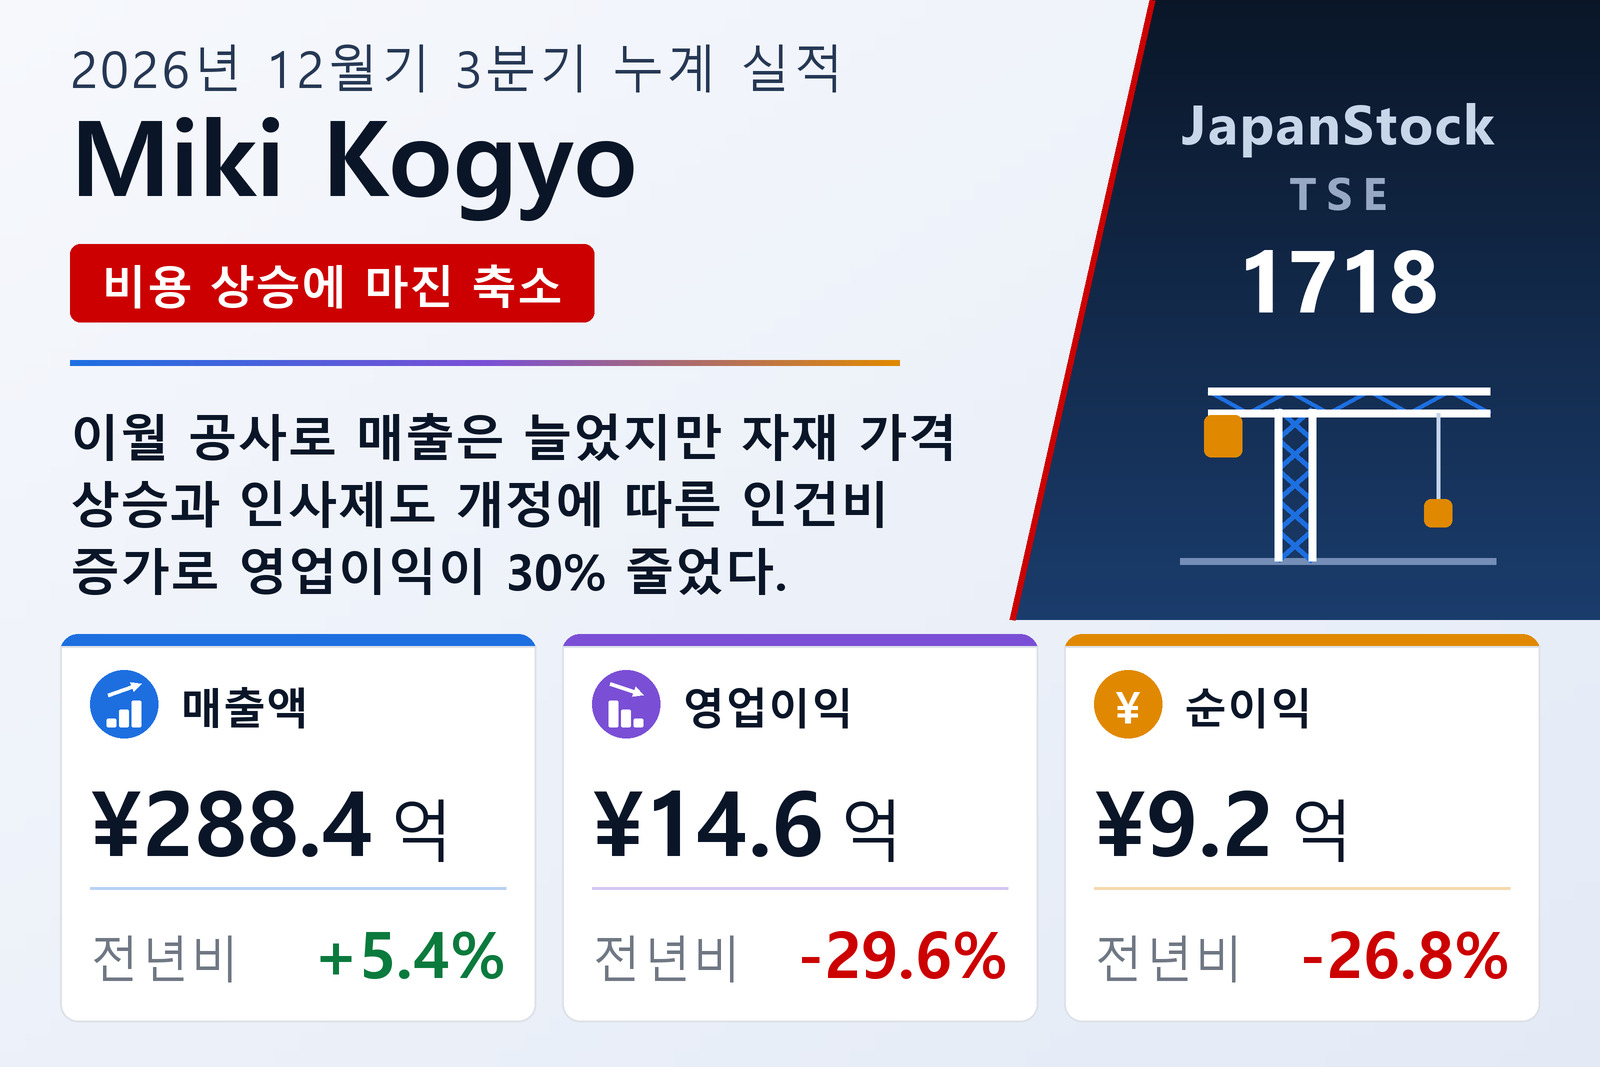
미키공업(TSE: 1718)은 2026년 10월 26일 일본 회계기준에 따른 2026년 12월기 3분기 누계(2026년 1월 1일~9월 30일) 연결 실적을 발표했다. 전기 말 이월 공사가 순조롭게 진척된 덕분에 매출액은 5.4% 증가한 288억 4,200만 엔이었다. 공사원가 증가와 모회사 인사제도 개정에 따른 인건비 증가로 영업이익은 29.6% 줄어든 14억 5,800만 엔, 경상이익은 30.4% 감소한 14억 2,100만 엔이었다. 모회사 주주 귀속 순이익은 임대용 부동산 매각에 따른 고정자산 매각이익이 완충 역할을 했지만 26.8% 줄어든 9억 2,500만 엔이었다.
건설은 성장, 주택은 둔화
건설 사업은 매출이 12.7% 늘어난 190억 3,300만 엔이었지만 자재 가격 상승과 인건비 증가로 부문 영업이익은 28.8% 감소한 10억 8,500만 엔이었다. 자회사 세키스이하임산요가 담당하는 주택 사업은 전년 같은 기간에 신규 분양지 판매로 인도 동수가 많았던 반동으로 매출이 6.4% 줄어든 96억 3,100만 엔, 이익이 31.6% 감소한 3억 6,400만 엔이었다. 소규모 기타 사업의 매출은 1억 7,700만 엔이었다.
재무상태, 주식분할과 전망
공사대금 회수로 매출채권이 줄면서 총자산은 8.5% 감소한 355억 8,500만 엔이었고, 회사는 남은 자금으로 단기차입금과 1년 내 상환 예정 장기차입금을 갚아 부채가 193억 5,000만 엔에서 155억 6,000만 엔으로 줄었다. 순자산은 2.5% 늘어난 200억 2,400만 엔이었다. 회사는 2026년 10월 1일 1주를 3주로 나누는 주식분할을 실시했으며, 주당 수치는 전기 초에 분할이 이뤄졌다고 가정해 산정했다. 회사는 실적이 대체로 예상 범위 안에 있다며 2월 13일 공표한 연간 전망을 변경하지 않았다.
| 지표 | 2026년 12월기 누계 3분기 | 2025년 12월기 누계 3분기 | 증감 |
|---|---|---|---|
| 매출액 (백만 엔) | 28,842 | 27,365 | +5.4% |
| 영업이익 (백만 엔) | 1,458 | 2,071 | −29.6% |
| 경상이익 (백만 엔) | 1,421 | 2,044 | −30.4% |
| 지배주주 귀속 순이익 (백만 엔) | 925 | 1,263 | −26.8% |
| 주당순이익 (엔) | 286.22 | 385.45 | −25.7% |
| 건설 — 매출 (백만 엔) | 19,033 | 16,887 | +12.7% |
| 건설 — 부문이익 (백만 엔) | 1,085 | 1,524 | −28.8% |
| 주택 — 매출 (백만 엔) | 9,631 | 10,292 | −6.4% |
| 주택 — 부문이익 (백만 엔) | 364 | 532 | −31.6% |
| 총자산 (백만 엔) | 35,585 | 38,882 | −8.5% |
| 순자산 (백만 엔) | 20,024 | 19,532 | +2.5% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.