전 부문 이익률 개선
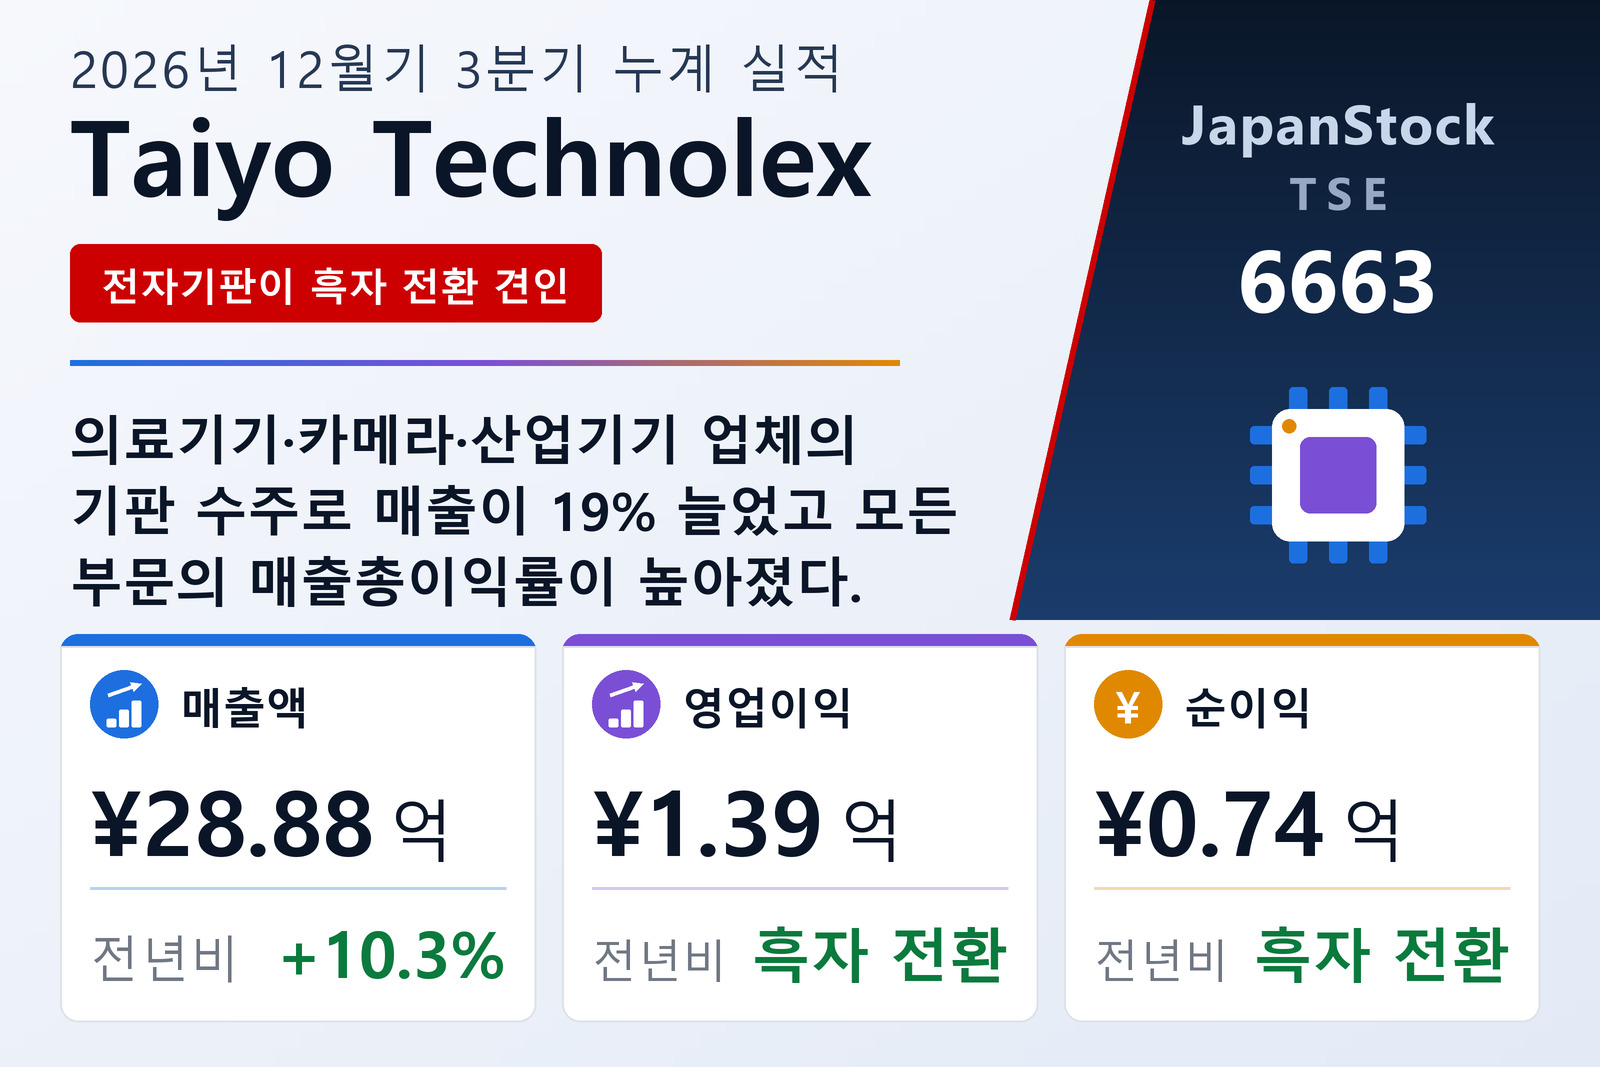
다이요테크노렉스(TSE: 6663)는 2026년 10월 26일 일본 회계기준에 따른 2026년 12월기 3분기 누계(2025년 12월 21일~2026년 9월 20일) 연결 실적을 발표했다. 산업기계 시스템 판매는 줄었지만 전자기판, 테스트 시스템, 경면연마기 판매가 늘어 매출액은 2억 7,000만 엔 많은 10.3% 증가한 28억 8,800만 엔이었다. 모든 부문의 매출총이익률이 높아지면서 영업이익 1억 3,900만 엔, 경상이익 1억 3,900만 엔, 모회사 주주 귀속 순이익 7,400만 엔을 기록해 전년의 3,300만 엔, 3,100만 엔, 2,900만 엔 손실에서 모두 흑자로 돌아섰다. 전자기판 업계 전반에서는 데이터센터·AI 서버용 수요가 견조했다.
전자기판이 주도
전자기판 사업은 매출이 18.7% 늘어난 20억 2,600만 엔, 부문이익이 42.7% 증가한 4억 3,600만 엔이었다. 디스플레이 업체용 FPC는 줄었지만 의료기기·카메라·산업기기 업체용 양산 수주가 늘었고, 위탁 양산품이 줄고 자사 제조품 매출이 늘면서 이익률이 개선됐다. 테스트 시스템 사업은 FPC용 통전검사기와 세라믹 기판용 외관검사기 판매 증가로 매출이 31.7% 늘어난 2억 8,900만 엔이었고, 손실은 8,700만 엔에서 4,800만 엔으로 줄었다. 경면연마기 사업은 수리·유지보수와 소모품 판매 증가로 매출이 7.4% 늘어난 3억 4,400만 엔, 이익이 37.1% 증가한 7,100만 엔이었다. 산업기계 시스템 사업은 전년의 수축포장기와 대형 산업용 처리조 판매에 따른 반동으로 매출이 38.4% 줄어든 2억 2,700만 엔, 이익은 800만 엔이었다.
재무상태와 전망
총자산은 현금과 재고자산 증가, 투자유가증권 시가 상승 등으로 12.0% 늘어난 51억 1,900만 엔, 순자산은 8.4% 증가한 29억 2,500만 엔이었다. 회사는 이익이 당초 예상을 웃돌고 있으며 4분기에 전자기판 수주와 검사장비 매출 증가를 예상하지만, 수주·검수 시기에 불확실성이 있어 7월 29일 수정한 연간 전망을 유지한다고 밝혔다.
| 지표 | 2026년 12월기 누계 3분기 | 2025년 12월기 누계 3분기 | 증감 |
|---|---|---|---|
| 매출액 (백만 엔) | 2,888 | 2,618 | +10.3% |
| 영업이익 (백만 엔) | 139 | −33 | 적자에서 흑자로 |
| 경상이익 (백만 엔) | 139 | −31 | 적자에서 흑자로 |
| 지배주주 귀속 순이익 (백만 엔) | 74 | −29 | 적자에서 흑자로 |
| 전자기판 — 매출 (백만 엔) | 2,026 | 1,707 | +18.7% |
| 전자기판 — 부문이익 (백만 엔) | 436 | 306 | +42.7% |
| 테스트 시스템 — 매출 (백만 엔) | 289 | 220 | +31.7% |
| 테스트 시스템 — 부문이익 (백만 엔) | −48 | −87 | 적자 축소 |
| 경면연마기 — 매출 (백만 엔) | 344 | 320 | +7.4% |
| 경면연마기 — 부문이익 (백만 엔) | 71 | 52 | +37.1% |
| 산업기계 시스템 — 매출 (백만 엔) | 227 | 370 | −38.4% |
| 산업기계 시스템 — 부문이익 (백만 엔) | 8 | 27 | −68.1% |
| 총자산 (백만 엔) | 5,119 | 4,570 | +12.0% |
| 순자산 (백만 엔) | 2,925 | 2,698 | +8.4% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.