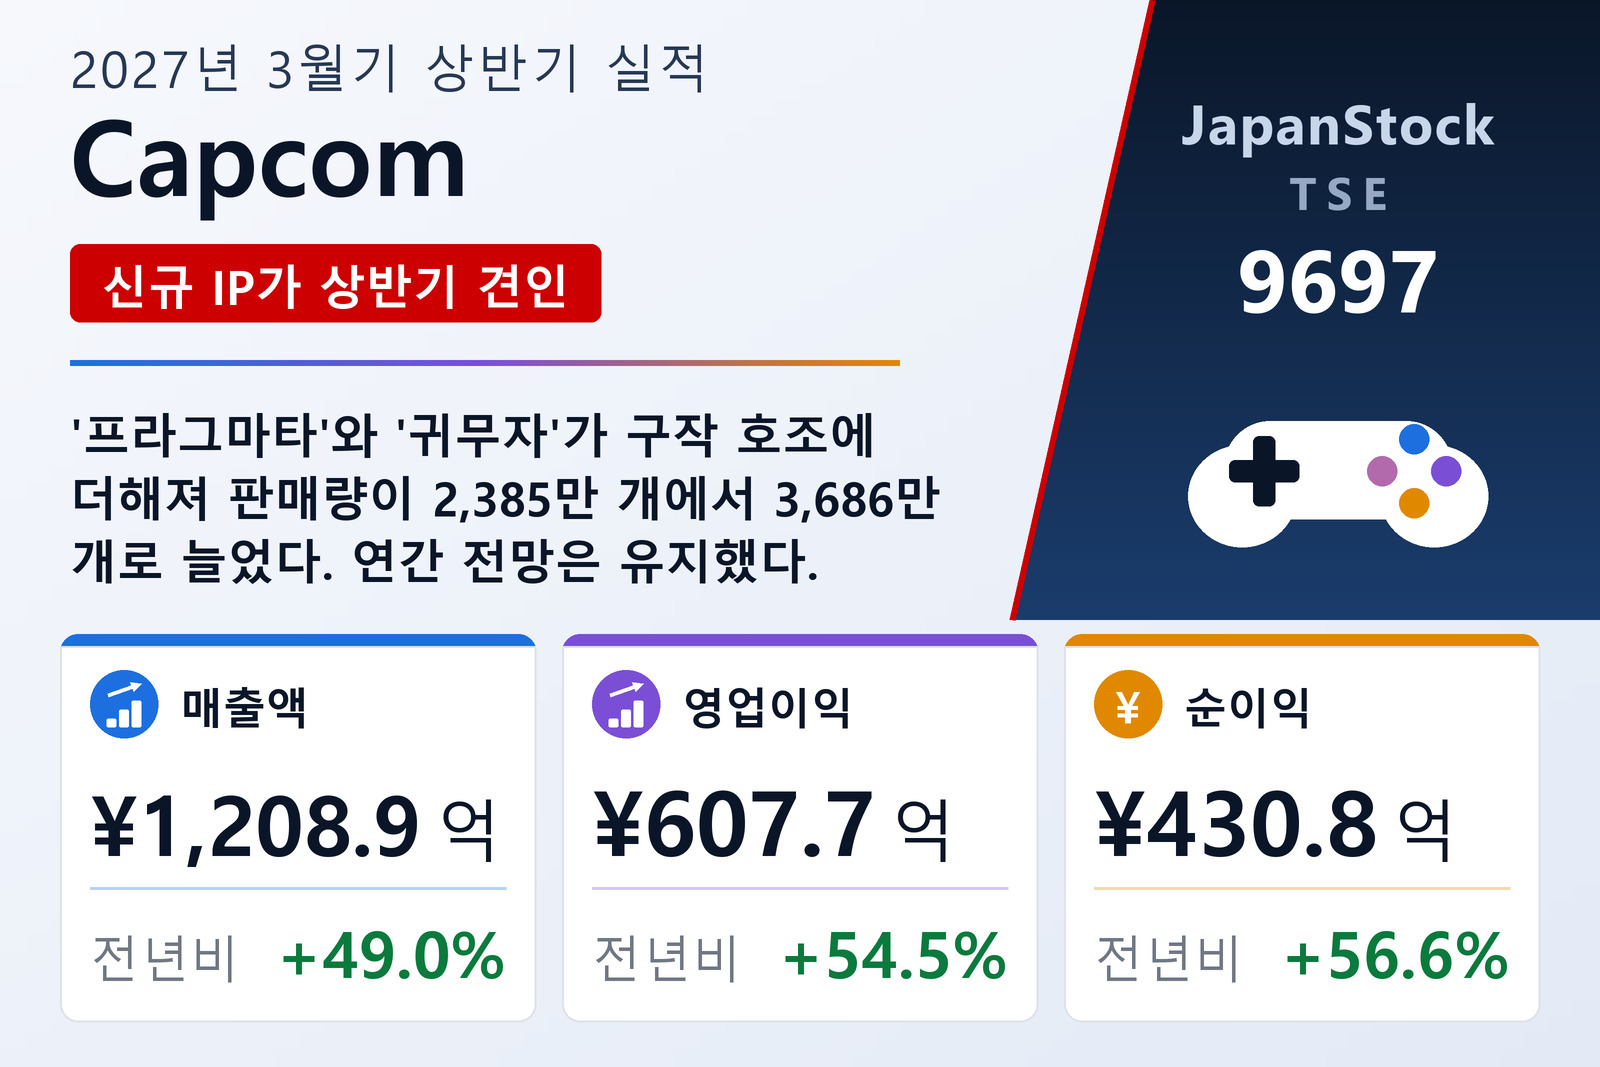
신규 IP와 구작이 함께 견인
CAPCOM CO., LTD.(TSE: 9697)는 2026년 10월 27일 일본 회계기준에 따른 2027년 3월기 상반기(2026년 4월 1일~9월 30일) 연결 실적을 발표했다. 디지털 콘텐츠 사업은 239개 국가·지역에서 260개 타이틀을 판매해 판매량이 전년 동기 2,385만 개에서 3,686만 개로 늘었다. 4월 발매한 완전 신규 SF 액션 IP '프라그마타'가 270만 개, 20년 만의 시리즈 신작 '귀무자 Way of the Sword'가 170만 개 팔렸으며, 후자는 gamescom award 2026에서 2관왕에 올랐다. 구작 판매량은 2,285만 개에서 3,218만 개로 늘었는데, 누적 800만 개를 넘은 '바이오하자드 레퀴엠'과 6월 Nintendo Switch 2판 발매 후 누적 1,400만 개를 돌파한 '데빌 메이 크라이 5'가 이끌었다. 이 사업의 매출액은 70.8% 증가한 851억 4,100만 엔, 영업이익은 66.7% 증가한 523억 800만 엔이었다.
오락시설 성장, 파친슬롯 소폭 증가
어뮤즈먼트 시설 사업은 무더위로 실내 시설 수요가 늘고 신규 업태 출점 효과가 더해져 매출액이 26.2% 증가한 157억 900만 엔, 영업이익이 32.8% 증가한 26억 8,100만 엔이었다. 7월 'CAPCOMIX 미나토미라이점'을 열어 점포 수는 63곳이 됐다. 어뮤즈먼트 기기 사업은 스마트 파친슬롯 '바이오하자드 RE:3' 1만 7,000대와 '스트리트 파이터 6' 9,800대를 판매하고 9월에 '몬스터 헌터 라이즈: 선브레이크' 1만 4,100대를 출하해 매출액이 8.9% 증가한 165억 4,900만 엔, 영업이익이 2.2% 증가한 92억 7,500만 엔이었다. 영상·e스포츠·캐릭터 사업을 포함한 기타 사업은 매출액이 4.7% 감소한 34억 8,600만 엔, 영업이익이 5.1% 감소한 19억 7,500만 엔이었다.
재무 상태, 전망과 배당
총자산은 투자유가증권, 게임 소프트 재공품, 건설 가계정 증가로 7.7% 늘어난 3,653억 9,900만 엔이었고 자기자본비율은 78.8%에서 81.8%로 높아졌다. 캡콤은 2027년 3월기 전망으로 매출액 2,100억 엔(+7.5%), 영업이익 830억 엔(+10.2%), 경상이익 830억 엔(+12.0%), 순이익 580억 엔(+6.3%)을 유지했으며, 상반기에 이미 연간 영업이익 목표의 73%를 달성했다. 중간배당 23엔을 지급했고 기말에도 같은 금액을 계획해 연간 배당은 전기 45엔에서 46엔이 된다.
| 지표 | 2027년 3월기 상반기 | 2026년 3월기 상반기 | 증감 |
|---|---|---|---|
| 매출액 (백만 엔) | 120,887 | 81,152 | +49.0% |
| 영업이익 (백만 엔) | 60,769 | 39,333 | +54.5% |
| 경상이익 (백만 엔) | 61,212 | 36,543 | +67.5% |
| 지배주주 귀속 순이익 (백만 엔) | 43,083 | 27,514 | +56.6% |
| 주당순이익 (엔) | 102.99 | 65.78 | +56.6% |
| 총자산 (백만 엔) | 365,399 | 339,307 | +7.7% |
| 순자산 (백만 엔) | 299,456 | 267,716 | +11.9% |
| 자기자본비율 | 81.8% | 78.8% | +3.0%p |
| 2027년 3월기 가이던스 — 매출 (백만 엔) | 210,000 | — | +7.5% |
| 2027년 3월기 가이던스 — 영업이익 (백만 엔) | 83,000 | — | +10.2% |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 83,000 | — | +12.0% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 58,000 | — | +6.3% |
| 연간 주당 배당금 (엔) | 46.00 | 45.00 | +2.2% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.