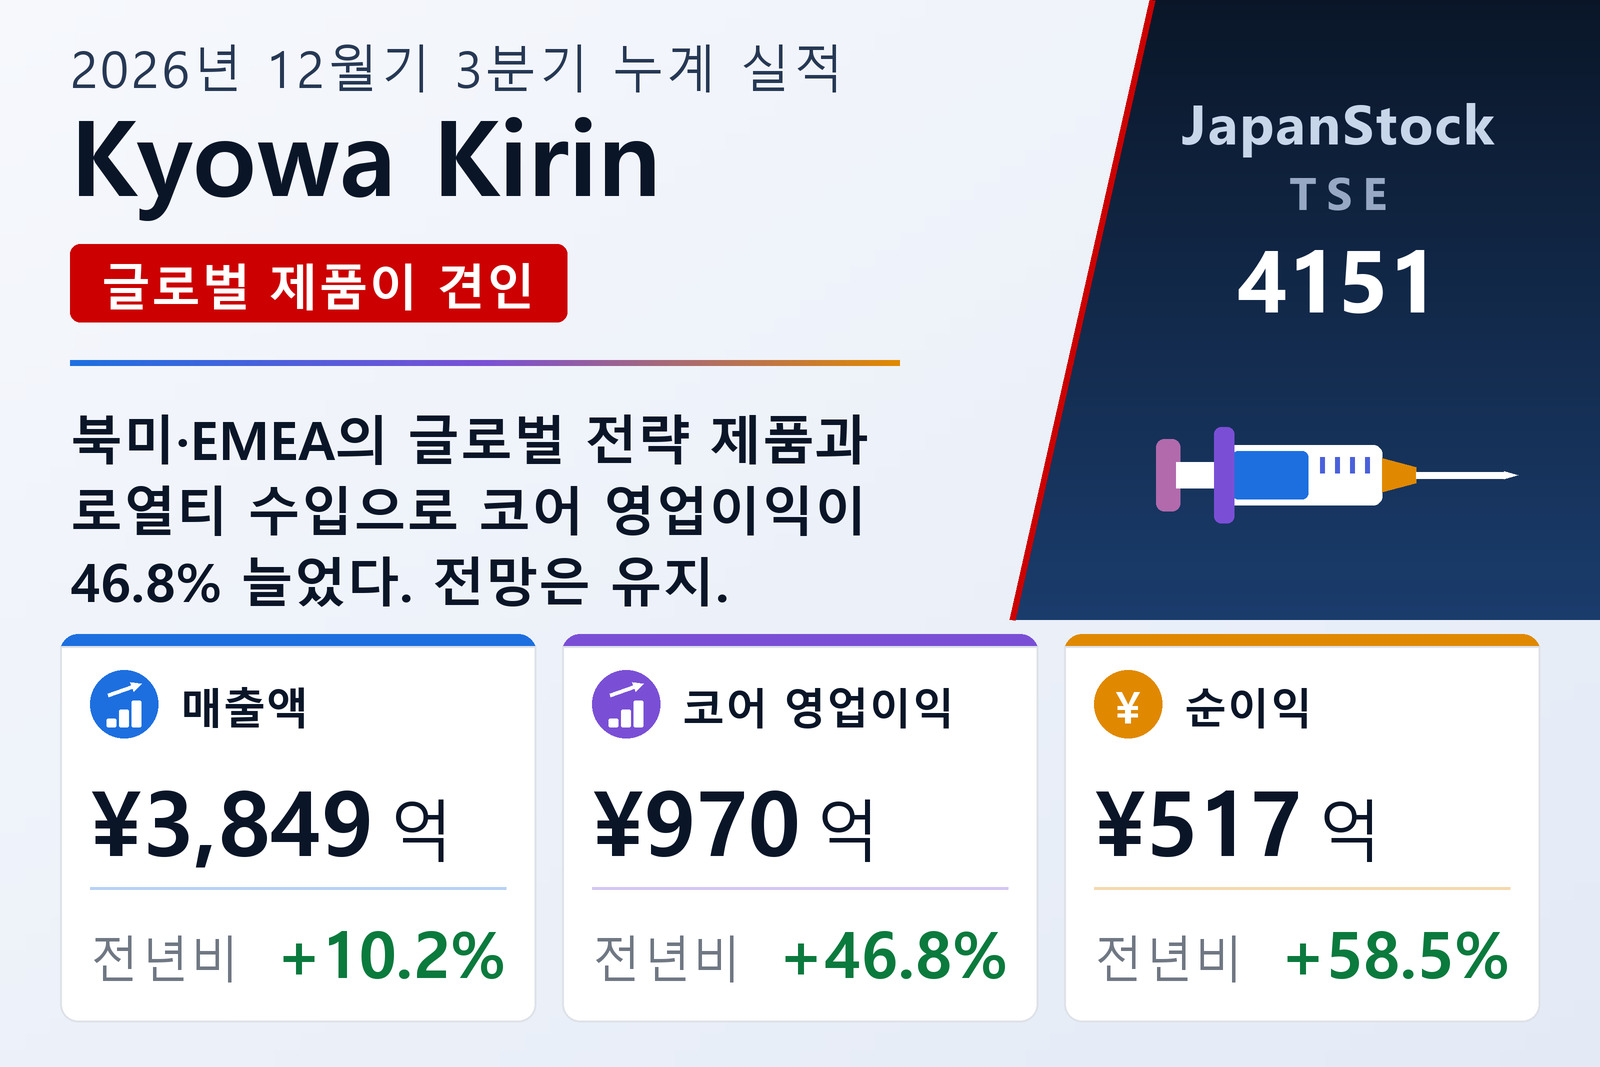
글로벌 제품과 로열티가 성장 견인
교와기린(Kyowa Kirin Co., Ltd., TSE: 4151)은 2026년 11월 2일 IFRS에 따른 2026년 12월기 1~3분기(2026년 1월 1일~9월 30일) 연결 실적을 발표했다. 북미와 EMEA를 중심으로 한 글로벌 전략 제품 성장과 기술 수입(로열티) 증가로 매출이 늘었으며, 엔화 약세가 매출을 198억 엔 끌어올렸다(평균 달러 환율 159엔, 전년 149엔). 반면 일본 매출은 6.7% 줄어든 837억 엔이었다. 올해부터 무형자산 상각비와 지분법 손익, 회사가 비경상적이라 판단한 손익을 제외하는 코어 영업이익은 매출총이익 증가와 연구개발비 감소로 46.8% 늘어난 969억 5,200만 엔이었고, 환율 효과는 85억 엔이었다. 계약 손실과 감손손실로 기타 비용이 늘면서 세전이익 증가율은 35.1%(647억 2,800만 엔)에 그쳤다.
전망과 배당 유지
귀속 이익은 58.5% 늘어난 516억 7,300만 엔(주당 98.70엔), 코어 순이익은 72.2% 늘어난 773억 9,800만 엔이었다. 교와기린은 2026년 12월기 전망으로 매출 5,200억 엔, 코어 영업이익 1,300억 엔(+18.4%), 세전이익 950억 엔, 순이익 750억 엔을 유지했다. 기간 중 Orchard Therapeutics Limited가 연결 범위에서 제외됐으며, EMEA 기존 의약품 합작사업 양도로 무형자산과 영업권이 줄어 총자산은 1조 883억 8,000만 엔으로 감소했다. 연간 배당 전망은 전기 62엔에서 70엔(중간 35엔, 기말 35엔)으로 유지했고, 모회사 소유주 귀속 지분 비율은 83.5%로 높아졌다.
| 지표 | 2026년 12월기 누계 3분기 | 2025년 12월기 누계 3분기 | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 384,947 | 349,451 | +10.2% |
| 코어 영업이익 (백만 엔) | 96,952 | 66,062 | +46.8% |
| 세전이익 (백만 엔) | 64,728 | 47,924 | +35.1% |
| 지배주주 귀속 순이익 (백만 엔) | 51,673 | 32,599 | +58.5% |
| 코어 순이익 (백만 엔) | 77,398 | 44,936 | +72.2% |
| 총포괄이익 (백만 엔) | 50,058 | 25,998 | +92.5% |
| 주당순이익 (엔) | 98.70 | 62.28 | +58.5% |
| 총자산 (백만 엔) | 1,088,380 | 1,107,860 | -1.8% |
| 지배주주 귀속 자본 (백만 엔) | 908,543 | 893,332 | +1.7% |
| 자기자본비율 | 83.5% | 80.6% | +2.9%p |
| 2026년 12월기 가이던스 — 매출 (백만 엔) | 520,000 | — | +4.7% |
| 2026년 12월기 가이던스 — 코어 영업이익 (백만 엔) | 130,000 | — | +18.4% |
| 2026년 12월기 가이던스 — 세전이익 (백만 엔) | 95,000 | — | +8.9% |
| 2026년 12월기 가이던스 — 순이익 (백만 엔) | 75,000 | — | +11.9% |
| 연간 주당 배당금 (엔) | 70.00 | 62.00 | +12.9% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.