구리·기계 호조, 니켈 사업 매각
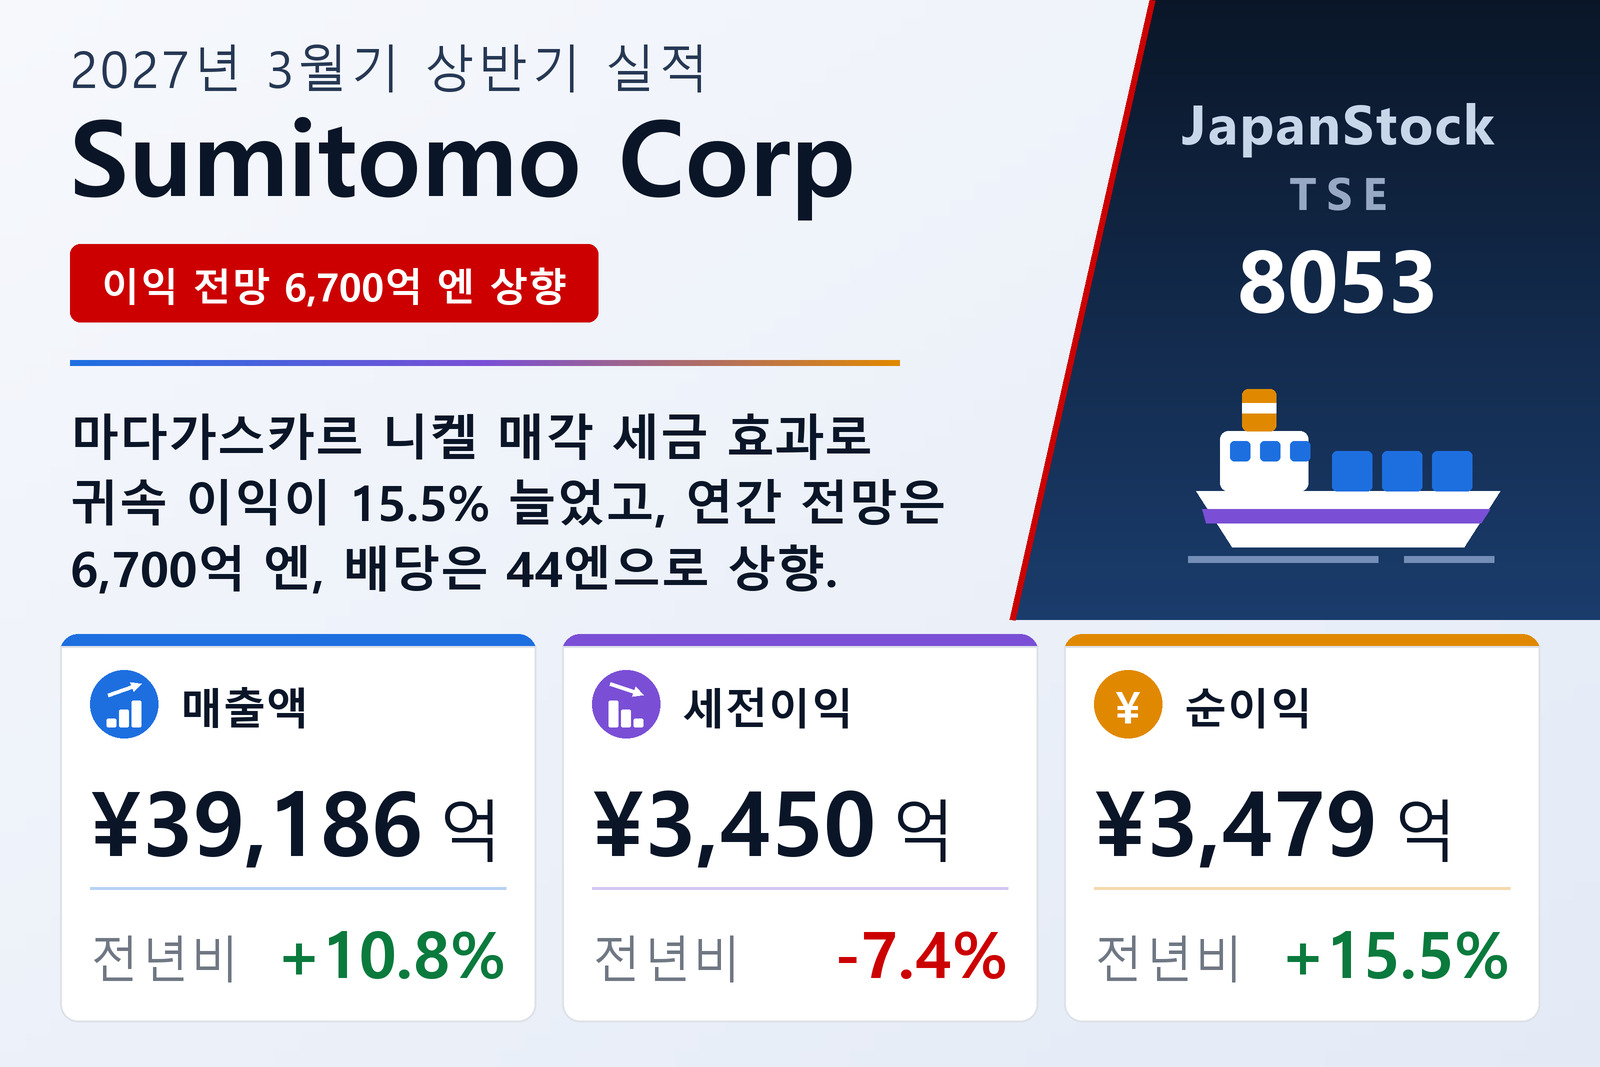
스미토모상사(Sumitomo Corporation, TSE: 8053)는 2026년 11월 2일 IFRS에 따른 2027년 3월기 상반기(2026년 4월 1일~9월 30일) 연결 실적을 발표했다. 건설기계 렌털 사업 개선과 귀금속 거래 호조로 매출총이익은 7,067억 엔에서 약 7,683억 엔으로 늘었고, 인건비 상승으로 판관비도 증가했다. 마다가스카르 니켈 사업 매각 손실이 중간지주회사 재편에 따른 환율 실현 이익과 벨기에 해상풍력 사업 매각 이익을 웃돌면서 유가증권 손익이 적자로 돌아섰고, 세전이익은 7.4% 줄어든 3,449억 5,900만 엔이었다. 반면 법인소득세는 니켈 사업 매각에 따른 세금 효과 등으로 약 411억 엔의 비용에서 약 157억 엔의 수익으로 전환됐다. 부문별로는 자원이 구리 가격 상승과 알루미늄 마진 확대로 316억 엔에서 약 544억 엔으로 늘었고, 자동차는 전년 미국 타이어 판매회사 매각 이익의 반동으로 534억 엔에서 약 235억 엔으로 줄었으며, 수송기·건기가 403억 엔에서 약 499억 엔으로 늘었고, 도시종합개발은 전년 대형 안건 인도의 반동으로 441억 엔에서 약 320억 엔으로 줄었다.
전망과 배당 상향
귀속 이익은 15.5% 늘어난 3,478억 6,500만 엔으로, 2026년 7월 1일 1대 4 주식분할을 반영한 주당이익은 73.35엔이었다. 스미토모상사는 2027년 3월기 모회사 소유주 귀속 이익 전망을 6,700억 엔(+11.6%)으로 높이고, 연간 배당 전망을 분할 후 주당 44엔(중간 22엔, 기말 22엔)으로 상향했다. 이는 분할 전 기준 176엔으로, 2026년 3월기 배당 150엔(분할 조정 37.50엔)을 웃돈다. 총자산은 13조 3,331억 1,600만 엔으로 줄었고, 모회사 소유주 귀속 지분 비율은 35.5%로 높아졌다.
| 지표 | 2027년 3월기 상반기 | 2026년 3월기 상반기 | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 3,918,561 | 3,537,187 | +10.8% |
| 세전이익 (백만 엔) | 344,959 | 372,401 | -7.4% |
| 지배주주 귀속 순이익 (백만 엔) | 347,865 | 301,235 | +15.5% |
| 총포괄이익 (백만 엔) | 298,437 | 371,734 | -19.7% |
| 주당순이익 (엔) | 73.35 | 62.28 | +17.8% |
| 총자산 (백만 엔) | 13,333,116 | 13,638,338 | -2.2% |
| 지배주주 귀속 자본 (백만 엔) | 4,737,510 | 4,628,555 | +2.4% |
| 자기자본비율 | 35.5% | 33.9% | +1.6%p |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 670,000 | — | +11.6% |
| 연간 주당 배당금 (엔) | 44.00 | 37.50 | +17.3% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.