치즈는 성장, 음료는 압박
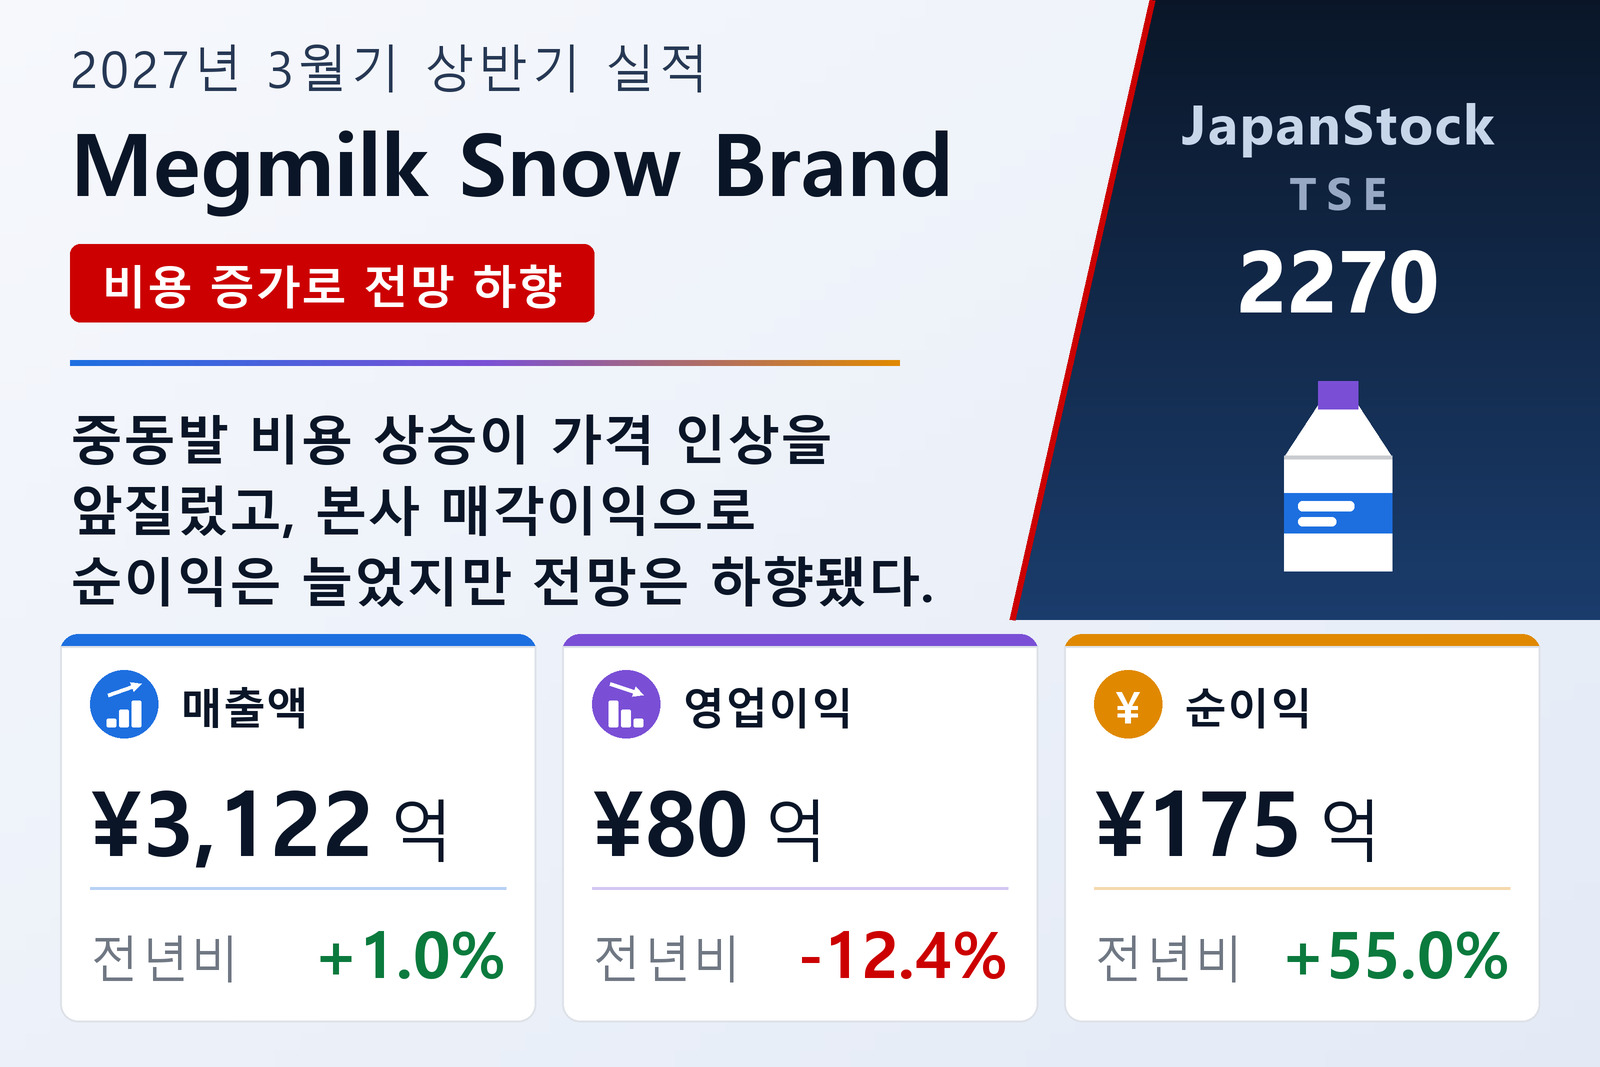
Megmilk Snow Brand(TSE: 2270)는 2026년 11월 10일 2027년 3월기 상반기(2026년 4월 1일~9월 30일) 연결 실적을 발표했다. 유제품 부문은 매출이 1.0% 늘어난 1,309억 8,700만 엔, 영업이익이 2.5% 줄어든 39억 2,100만 엔이었다. 버터는 판매량을 유지했고 치즈는 주력 Sakeru Cheese 판촉에 힘입어 늘었으나 유지는 줄었다. 음료·디저트 부문은 매출이 0.1% 늘어난 1,342억 4,800만 엔이었지만 영업이익은 55.4% 줄어든 11억 1,200만 엔이었다. 'MBP 드링크' 시리즈가 크게 늘고 가족용 요구르트도 호조였으나, 일부 과즙음료 판매 종료와 날씨 불순으로 판매량이 줄었다. 사료·종묘 부문은 매출이 8.2% 늘어난 272억 3,700만 엔, 이익이 7.8% 늘어난 10억 6,300만 엔이었다.
경상이익은 17.4% 줄어든 87억 5,300만 엔이었다. 순이익 증가는 주로 본사 이전과 관련해 계상한 고정자산 매각이익 175억 9,700만 엔 덕분이다. 회사는 경영계획 'Next Design 2030'의 2년째를 맞고 있다. 자기자본비율은 57.6%로 높아졌다.
전망 하향, 배당 유지
Megmilk Snow Brand는 중동 정세에 따른 비용 상승이 계속되고 국내 시장 악화로 판매량이 계획을 밑돌 것으로 보고, 2027년 3월기 전망을 매출 6,300억 엔(2.3% 증가), 영업이익 180억 엔(1.5% 감소), 경상이익 188억 엔(8.2% 감소), 모회사 주주 귀속 순이익 232억 엔(29.5% 감소)으로 낮췄다. 5월 전망은 6,450억 엔, 210억 엔, 218억 엔, 245억 엔이었다. 기말 배당 전망 100엔은 유지했다.
| 지표 | 2027년 3월기 상반기 | 2026년 3월기 상반기 | 증감 |
|---|---|---|---|
| 매출액 (백만 엔) | 312,203 | 309,229 | +1.0% |
| 영업이익 (백만 엔) | 8,037 | 9,172 | -12.4% |
| 경상이익 (백만 엔) | 8,753 | 10,592 | -17.4% |
| 지배주주 귀속 순이익 (백만 엔) | 17,497 | 11,285 | +55.0% |
| 총포괄이익 (백만 엔) | 17,792 | 7,805 | +127.9% |
| 주당순이익 (엔) | 291.20 | 176.19 | +65.3% |
| 유제품 — 매출 (백만 엔) | 130,987 | — | +1.0% |
| 유제품 — 부문이익 (백만 엔) | 3,921 | — | -2.5% |
| 음료·디저트 — 매출 (백만 엔) | 134,248 | — | +0.1% |
| 음료·디저트 — 부문이익 (백만 엔) | 1,112 | — | -55.4% |
| 사료·종묘 — 매출 (백만 엔) | 27,237 | — | +8.2% |
| 사료·종묘 — 부문이익 (백만 엔) | 1,063 | — | +7.8% |
| 총자산 (백만 엔) | 425,320 | 426,820 | -0.4% |
| 순자산 (백만 엔) | 248,037 | 240,741 | +3.0% |
| 자기자본비율 | 57.6% | 55.7% | +1.9%p |
| 2027년 3월기 가이던스 — 매출 (백만 엔) | 630,000 | — | +2.3% |
| 2027년 3월기 가이던스 — 영업이익 (백만 엔) | 18,000 | — | -1.5% |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 18,800 | — | -8.2% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 23,200 | — | -29.5% |
| 연간 주당 배당금 (엔) | 100.00 | 100.00 | 동일 |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.