가정용 감소, 업무용 증가
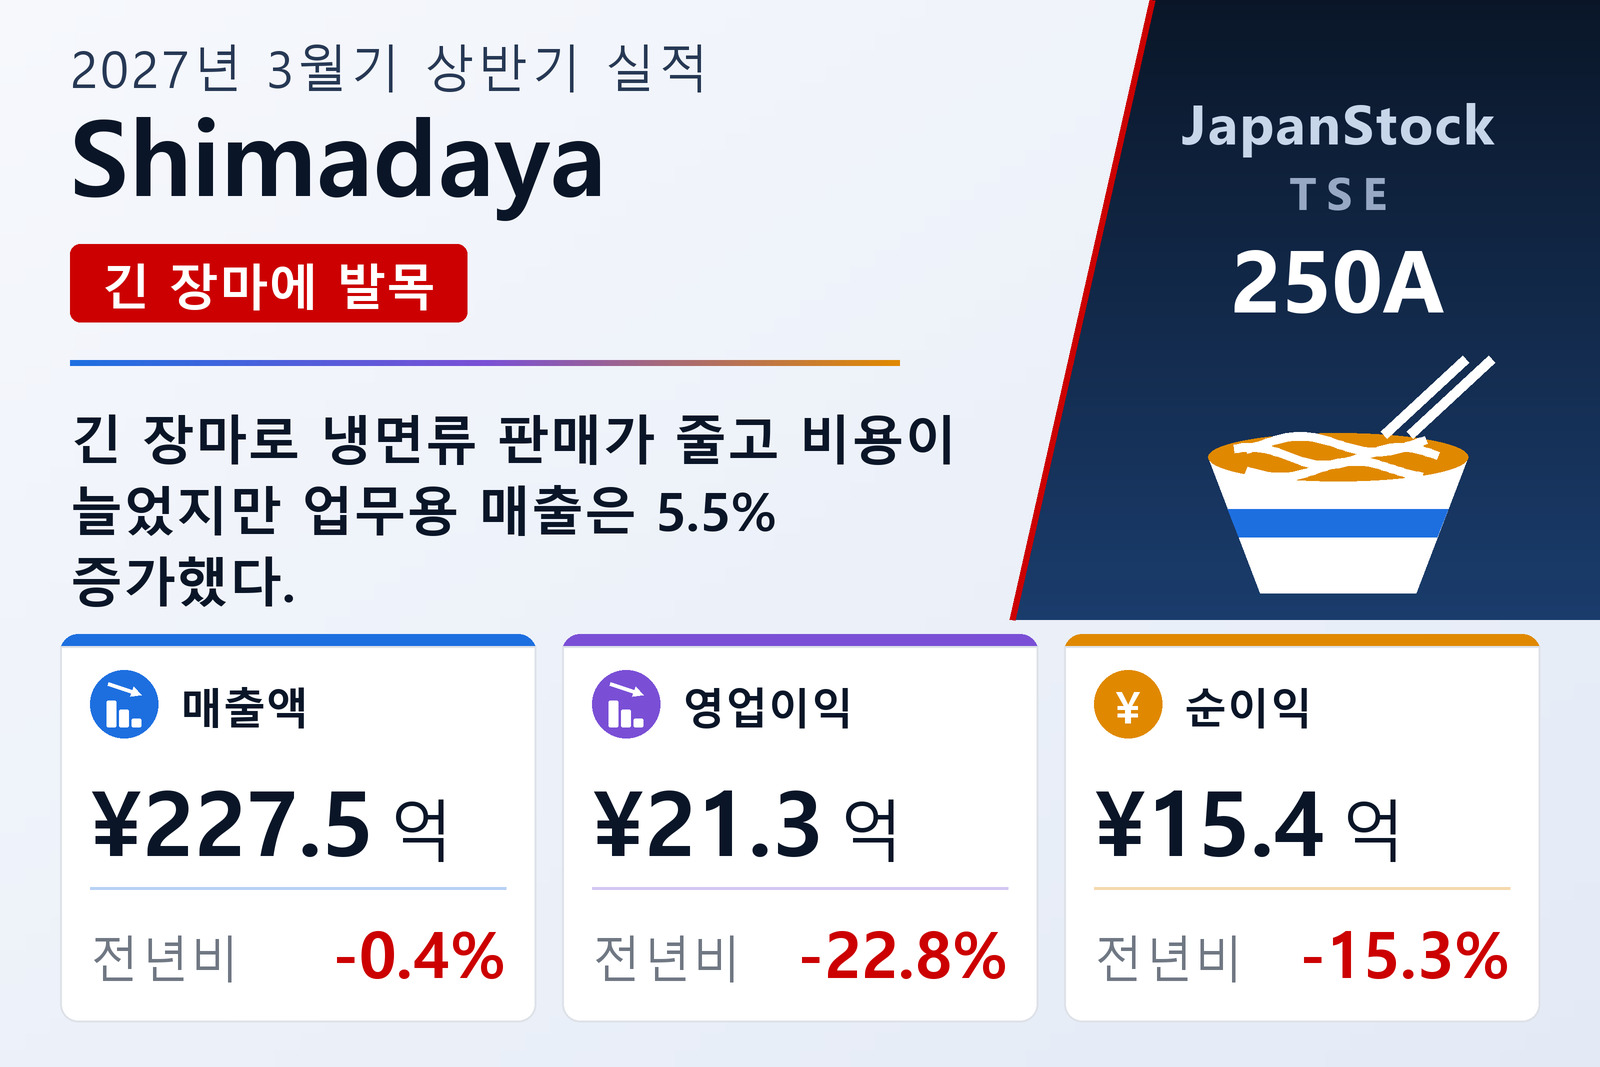
시마다야(TSE: 250A)는 2026년 11월 12일 중기경영계획 'Change95'의 마지막 해인 2027년 3월기 상반기(2026년 4월 1일~9월 30일) 연결 실적을 발표했다. 가정용 매출은 3.7% 줄어든 141억 2,700만 엔이었다. '겐비멘'과 '신우치' 등 고부가가치 브랜드가 판매량을 늘렸고 저가 브랜드 '다이코반'도 서일본을 중심으로 호조였지만, 긴 장마와 불순한 날씨로 '류스이멘' 등 여름 면류가 전년을 밑돌았다. 업무용 매출은 외식 수요 확대와 신규 고객 개척, 규슈 지역 판매 확대로 5.5% 늘어난 86억 1,900만 엔이었다.
비용 억제와 생산 효율화에도 원재료·에너지·인건비 상승을 흡수하지 못해 영업이익은 22.8%, 경상이익은 23.1% 줄어든 21억 7,500만 엔이었다. 순이익은 정책보유주식 매각이익과 전기 감손손실 소멸로 감소 폭이 15.3%에 그쳤다. 총자산은 매출채권 증가 등으로 9.0% 늘어난 283억 3,600만 엔이었고, 자기자본비율은 69.3%였다.
전망·배당 유지
시마다야는 2027년 3월기 매출 434억 엔(5.7% 증가), 영업이익 37억 엔(1.8% 감소), 경상이익 37억 3,000만 엔, 모회사 주주 귀속 순이익 26억 엔(0.2% 증가) 전망을 유지했다. 중간배당 27엔을 지급하고 연간 배당 54엔(전기 52엔) 전망을 유지했다. 상반기에 영업이익 목표의 57.5%를 달성했다.
| 지표 | 2027년 3월기 상반기 | 2026년 3월기 상반기 | 증감 |
|---|---|---|---|
| 매출액 (백만 엔) | 22,746 | 22,832 | -0.4% |
| 영업이익 (백만 엔) | 2,128 | 2,756 | -22.8% |
| 경상이익 (백만 엔) | 2,175 | 2,827 | -23.1% |
| 지배주주 귀속 순이익 (백만 엔) | 1,542 | 1,820 | -15.3% |
| 총포괄이익 (백만 엔) | 1,543 | 1,894 | -18.5% |
| 주당순이익 (엔) | 107.78 | 119.74 | -10.0% |
| 총자산 (백만 엔) | 28,336 | 26,004 | +9.0% |
| 순자산 (백만 엔) | 19,650 | 18,462 | +6.4% |
| 자기자본비율 | 69.3% | 71.0% | -1.7%p |
| 2027년 3월기 가이던스 — 매출 (백만 엔) | 43,400 | — | +5.7% |
| 2027년 3월기 가이던스 — 영업이익 (백만 엔) | 3,700 | — | -1.8% |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 3,730 | — | -3.7% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 2,600 | — | +0.2% |
| 연간 주당 배당금 (엔) | 54.00 | 52.00 | +3.8% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.