Umsatz plus 19,6%, Gemeinkosten plus 11,1% — diese Lücke erklärt fast das ganze Quartal
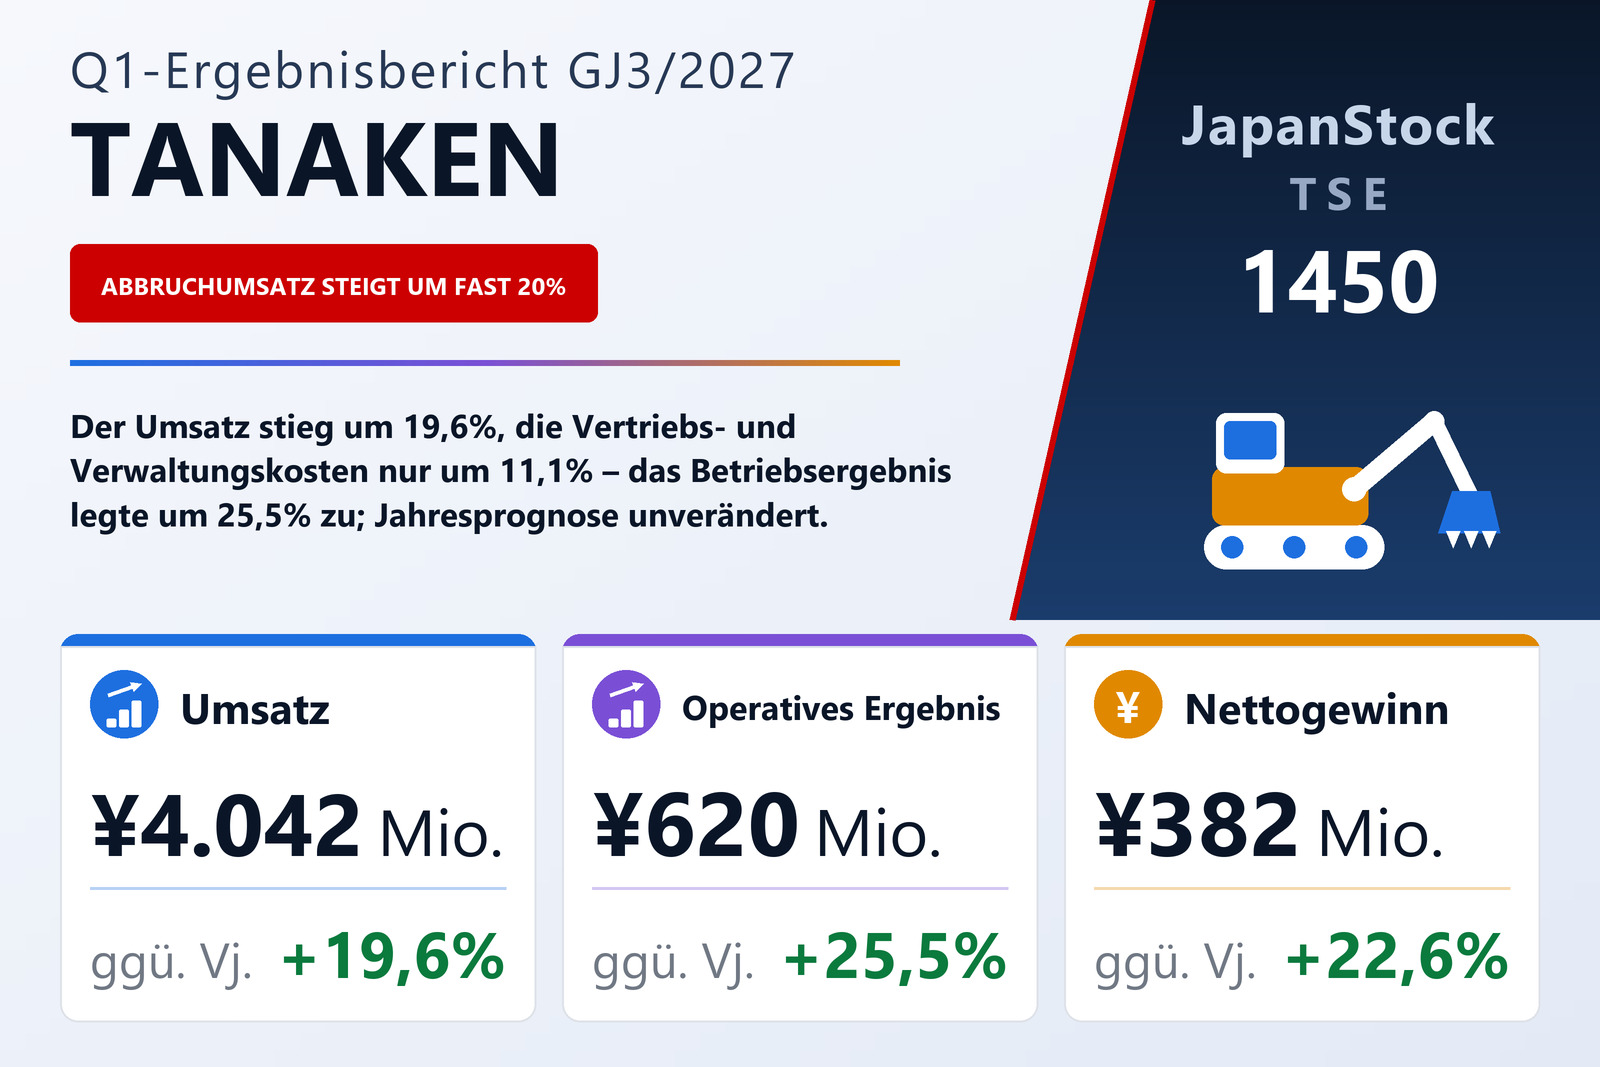
Die TANAKEN Inc. (TSE: 1450), ein Abbruchunternehmen mit dem einzigen Berichtssegment Abbruchgeschäft, veröffentlichte am 31. Juli 2026 den Einzelabschluss für das erste Quartal des GJ3/2027, die drei Monate vom 1. April bis zum 30. Juni 2026, nach japanischer Rechnungslegung. Der Umsatz stieg um 19,6% auf 4.042 Mio. Yen, das Betriebsergebnis um 25,5% auf 620 Mio. Yen, das ordentliche Ergebnis um 25,1% auf 624 Mio. Yen und der Quartalsgewinn um 22,6% auf 382 Mio. Yen, entsprechend 43,93 Yen je Aktie nach 35,82 Yen. Da keine potenziell verwässernden Aktien bestehen, wird kein verwässerter Wert angegeben; der Quartalsabschluss wurde keiner prüferischen Durchsicht unterzogen.
Die Herstellungskosten stiegen um 19,4% auf 3.135 Mio. Yen, fast genau im Gleichschritt mit dem Umsatz; der Rohertrag wuchs daher um 20,5% auf 907 Mio. Yen, und die Rohmarge bewegte sich kaum, von 22,3% auf 22,4%. Die Verbesserung kam eine Zeile tiefer. Die Vertriebs- und Verwaltungskosten nahmen nur um 11,1% auf 287 Mio. Yen zu und sanken von 7,7% auf 7,1% des Umsatzes – das weitete die operative Marge von 14,6% auf 15,3%. Der Bericht schlüsselt diese Kosten nicht auf und sagt daher nicht, welcher Teil der für das Quartal beschriebenen Ausgaben – Werbung, höhere Einstiegsgehälter und ein ausgebautes Schulungsprogramm – in dieser Zeile und nicht in den Herstellungskosten steckt.
Unterhalb der operativen Zeile bremsen Mietkosten, neue Zinsen und eine höhere Steuerlast das Wachstum
Die nicht operativen Erträge stiegen auf 10,3 Mio. Yen von 9,1 Mio. Yen, überwiegend Mieterträge von 7,6 Mio. Yen sowie Zinsen und Dividenden von 2,3 Mio. Yen. Die nicht operativen Aufwendungen wuchsen schneller, auf 5,8 Mio. Yen von 4,0 Mio. Yen, weil die Kosten der Mieterträge auf 5,3 Mio. Yen stiegen und ein Zinsaufwand von 462 Tsd. Yen anfiel, wo zuvor keiner war. Das ordentliche Ergebnis wuchs deshalb um 25,1%, etwas langsamer als das Betriebsergebnis. Ein Verlust von 322 Tsd. Yen aus dem Abgang von Anlagevermögen führte zu einem Ergebnis vor Steuern von 624 Mio. Yen, plus 25,0%.
Die Ertragsteuern stiegen um 29,1% auf 242 Mio. Yen, womit die effektive Steuerquote von 37,6% auf 38,8% zunahm; deshalb wuchs der Periodengewinn mit 382 Mio. Yen, plus 22,6%, langsamer als das Ergebnis vor Steuern. Das Ergebnis je Aktie stieg um dieselben 22,6%, da die durchschnittliche Aktienzahl mit 8.698.750 praktisch unverändert blieb.
Forderungen plus 1.730 Mio. Yen, Kasse minus 863 Mio. Yen, 1.000 Mio. Yen neu aufgenommen
Die Bilanzsumme stieg um 6,6% auf 12.984 Mio. Yen von 12.178 Mio. Yen zum 31. März 2026, und fast die gesamte Veränderung entfiel auf das Working Capital. Die Forderungen aus fertiggestellten Bauaufträgen erhöhten sich um 1.730 Mio. Yen auf 8.977 Mio. Yen, während Zahlungsmittel und Einlagen um 863 Mio. Yen auf 2.115 Mio. Yen sanken. Auf der Passivseite erschienen kurzfristige Bankverbindlichkeiten von 1.000 Mio. Yen, wo zuvor keine waren, wodurch die kurzfristigen Verbindlichkeiten von 2.695 Mio. Yen auf 3.595 Mio. Yen stiegen; erhaltene Anzahlungen auf unfertige Bauaufträge gingen um 105 Mio. Yen und Ertragsteuerverbindlichkeiten um 99 Mio. Yen zurück. Der Bericht nennt diese Bewegungen, erklärt die Kreditaufnahme aber nicht.
Das Nettovermögen sank um 1,1% auf 9.225 Mio. Yen. Die Gewinnrücklagen gingen um 96 Mio. Yen zurück, weil die im Quartal gezahlten Dividenden von 478 Mio. Yen den Quartalsgewinn von 382 Mio. Yen überstiegen – eine Zahlung, die zur Schlussdividende von 55,00 Yen für das GJ3/2026 passt –, und die Bewertungsdifferenz auf Wertpapiere sank um 3,7 Mio. Yen. Mit wachsender Bilanz und schrumpfendem Eigenkapital fiel die Eigenkapitalquote von 76,6% auf 71,1%. Eine Kapitalflussrechnung wurde für das Quartal nicht erstellt; die Abschreibungen betrugen 10,9 Mio. Yen nach 12,6 Mio. Yen im Vorjahr.
Das Unternehmen verweist auf alternde Gebäude, Stadtsanierung und Rechenzentren
Der Bericht beschreibt die japanische Wirtschaft als in einer moderaten Erholung auf Basis solider Unternehmensgewinne und einer besseren Beschäftigungs- und Einkommenslage, jedoch mit unsicherem Ausblick, und nennt die US-Handelspolitik, geopolitische Risiken, steigende Energie- und Materialpreise infolge der Sperrung der Straße von Hormus sowie Lieferengpässe, die die inländische Produktion belasten. Für die Bauwirtschaft verweist er auf Kostensorgen wegen höherer Baustoffpreise und eines angespannten Marktes für qualifizierte Bauarbeiter. Im Abbruchgeschäft halte das feste Auftragsumfeld an, gestützt auf die wachsende Zahl alternder Gebäude aus Japans Hochwachstumsphase, Stadtsanierungen, vermehrte Ersatzneubauten von Wohnanlagen und die steigende Nachfrage nach Logistiklagern und Rechenzentren.
Im April startete das Unternehmen einen neuen Mittelfristplan, TANAKEN “Vision NEXT 10” Secondary Phase, für die Geschäftsjahre 2026 bis 2028, den es als Wachstumsstrategie im Anschluss an den vorigen Dreijahresplan Primary Phase einordnet, mit dem die operative Basis und die Baukapazität weiter gestärkt werden sollen. Zu den Maßnahmen im Quartal zählten aktive Werbung, höhere Einstiegsgehälter, ein ausgebautes Schulungsprogramm und Treffen mit Partnerunternehmen zur Stärkung von Allianzen, um den Wert der Marke TANAKEN zu steigern, die Belegschaft zu stärken und die sichere Bauausführung zu festigen. Der Bericht schlüsselt den Umsatz nicht nach Projekten oder Kunden auf und sagt daher nicht, welche Aufträge das Plus von 19,6% trugen.
Die Jahresprognose sieht weiter einen niedrigeren Gewinn vor und blieb unverändert
TANAKEN bestätigte die am 8. Mai 2026 veröffentlichte Prognose für das GJ3/2027: Umsatz von 16.000 Mio. Yen (+8,0%), Betriebsergebnis von 2.100 Mio. Yen (−3,9%), ordentliches Ergebnis von 2.100 Mio. Yen (−5,0%) und Periodengewinn von 1.400 Mio. Yen (−6,8%), entsprechend 160,94 Yen je Aktie. Eine Halbjahresprognose veröffentlicht das Unternehmen nicht. Nach einem Quartal sind 25,3% des prognostizierten Umsatzes, 29,5% des prognostizierten Betriebsergebnisses und 27,3% des prognostizierten Periodengewinns erreicht. Der Bericht erklärt nicht, warum für das Gesamtjahr ein Gewinnrückgang erwartet wird, nachdem das Betriebsergebnis im ersten Quartal um 25,5% stieg, und kommentiert den Fortschritt gegenüber dem Plan nicht.
Auch die Dividendenprognose blieb unverändert: keine Zwischendividende und eine Schlussdividende von 55,00 Yen, gleich der für das GJ3/2026 gezahlten Jahresdividende von 55,00 Yen. Gemessen am prognostizierten Ergebnis je Aktie von 160,94 Yen entspricht das einer Ausschüttungsquote von rund 34%.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 4.042 | 3.379 | +19,6 % |
| Rohertrag (Mio. ¥) | 907 | 752 | +20,5 % |
| Rohmarge | 22,4 % | 22,3 % | +0,1 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 287 | 258 | +11,1 % |
| Betriebsergebnis (Mio. ¥) | 620 | 494 | +25,5 % |
| Operative Marge | 15,3 % | 14,6 % | +0,7 pp |
| Ordentliches Ergebnis (Mio. ¥) | 624 | 499 | +25,1 % |
| Ergebnis vor Steuern (Mio. ¥) | 624 | 499 | +25,0 % |
| Periodenergebnis (Mio. ¥) | 382 | 311 | +22,6 % |
| Ergebnis je Aktie (¥) | 43,93 | 35,82 | +22,6 % |
| Bilanzsumme (Mio. ¥) | 12.984 | 12.178 | +6,6 % |
| Zahlungsmittel und Einlagen (Mio. ¥) | 2.115 | 2.979 | −29,0 % |
| Forderungen aus fertiggestellten Bauaufträgen (Mio. ¥) | 8.977 | 7.246 | +23,9 % |
| Kurzfristige Bankverbindlichkeiten (Mio. ¥) | 1.000 | 0 | neu |
| Nettovermögen (Mio. ¥) | 9.225 | 9.325 | −1,1 % |
| Eigenkapitalquote | 71,1 % | 76,6 % | −5,5 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 16.000 | — | +8,0 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 2.100 | — | −3,9 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 2.100 | — | −5,0 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 1.400 | — | −6,8 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 160,94 | — | — |
| Jahresdividende je Aktie (¥) | 55,00 | 55,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.