Umsatz +15,3%, Herstellungskosten +20,1% — die Marge lief in die Gegenrichtung
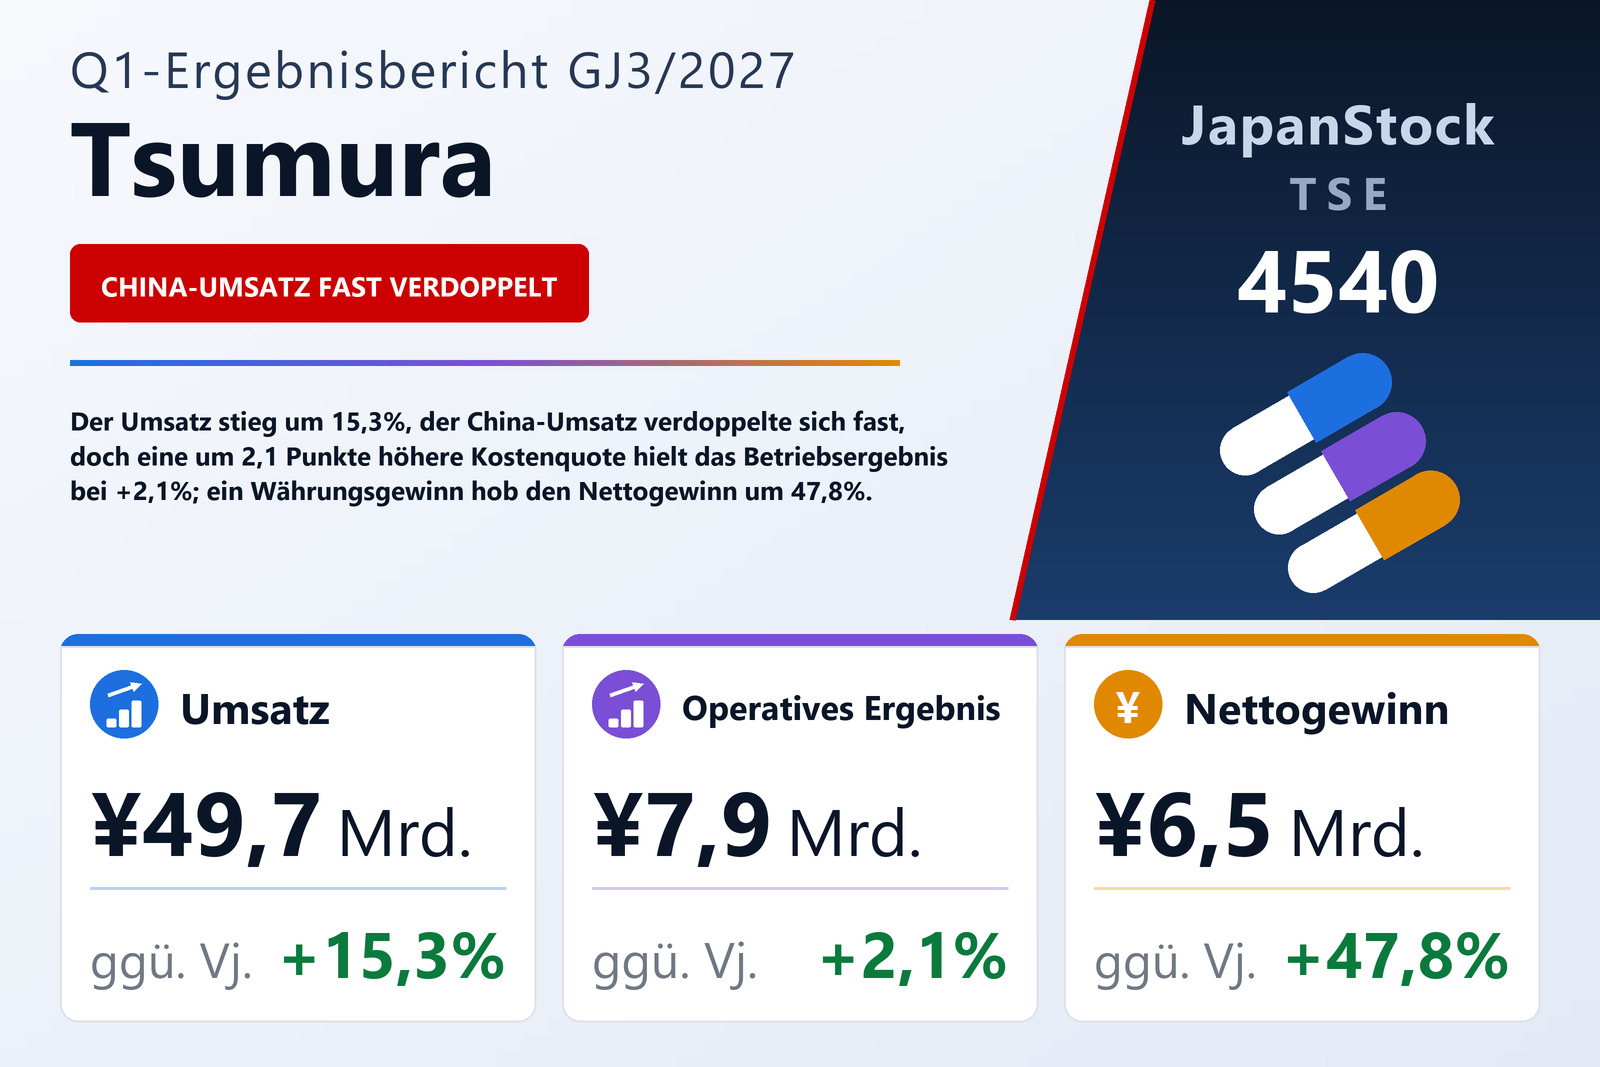
Die TSUMURA & CO. (TSE: 4540), Hersteller verschreibungspflichtiger Kampo-Arzneimittel (traditionelle japanische Pflanzenheilkunde), veröffentlichte am 6. August 2026 den Konzernabschluss für das erste Quartal des GJ3/2027, die drei Monate vom 1. April bis zum 30. Juni 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 15,3% auf 49.704 Mio. Yen, das Betriebsergebnis um 2,1% auf 7.881 Mio. Yen, das ordentliche Ergebnis um 57,8% auf 9.753 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 47,8% auf 6.457 Mio. Yen, entsprechend 86,63 Yen je Aktie nach 58,16 Yen. Das Unternehmen ist im Prime Market der Börse Tokio notiert.
Die Rechnung des Quartals ist kurz. Der Umsatz wuchs um 6.609 Mio. Yen, das Betriebsergebnis aber nur um 161 Mio. Yen, weil die Herstellungskosten schneller stiegen als der Umsatz — um 20,1% auf 27.107 Mio. Yen — und die Herstellkostenquote um 2,1 Punkte auf 54,5% kletterte. Der Bericht führt diesen Anstieg auf Wechselkurseffekte und den wachsenden Umsatzanteil des Chinageschäfts zurück. Der Bruttogewinn stieg daher nur um 10,1% auf 22.597 Mio. Yen, die Bruttomarge sank von 47,6% auf 45,5%. Die Vertriebs- und Verwaltungskosten nahmen um 15,0% auf 14.715 Mio. Yen zu, was der Bericht mit der Konsolidierung von Shanghai Hongqiao, einem chinesischen Hersteller von Schnittdrogen für Abkochungen, und mit der Währung begründet; das war etwas weniger als das Umsatzplus, sodass ihre Quote um 0,1 Punkte auf 29,6% sank. Nahezu der gesamte Margenverlust stammt also aus den Herstellungskosten: die operative Marge fiel um 2,0 Punkte von 17,9% auf 15,9%.
China verdoppelte fast seinen Umsatz und schrieb Gewinn; das Inlandsgeschäft verdiente weniger
Das Unternehmen berichtet ein einziges Pharmasegment, gliedert das Quartal im qualitativen Teil aber in ein Inlands- und ein Chinageschäft. Der Inlandsumsatz stieg um 6,7% auf 41.475 Mio. Yen, der Umsatz des Chinageschäfts um 94,8% auf 8.228 Mio. Yen von 4.223 Mio. Yen; sein Anteil am Konzernumsatz stieg damit von 9,8% auf 16,6%. Der Bericht führt das China-Plus auf die Konsolidierung von Shanghai Hongqiao und auf höhere Verkäufe von Rohdrogen und Schnittdrogen für Abkochungen bei Ping An Tsumura, Shenzhen Tsumura und weiteren Töchtern zurück. Im Quartal selbst gab es keine wesentliche Änderung des Konsolidierungskreises; der Effekt von Shanghai Hongqiao ergibt sich also aus dem Vergleich mit dem Vorjahresquartal, nicht aus einer Einbeziehung in dieser Periode.
Beim Gewinn lief es umgekehrt. Das operative Ergebnis des Inlandsgeschäfts fiel um 6,0% auf 7.498 Mio. Yen von 7.981 Mio. Yen, obwohl der Inlandsumsatz wuchs; die operative Inlandsmarge sank damit von rund 20,5% auf 18,1%. Das Chinageschäft drehte von einem operativen Verlust von 261 Mio. Yen zu einem Gewinn von 382 Mio. Yen, eine Marge von rund 4,6%. Die Verbesserung in China um 644 Mio. Yen glich den Rückgang des Inlandsgeschäfts um 482 Mio. Yen mehr als aus, weshalb das Konzern-Betriebsergebnis dennoch um 161 Mio. Yen stieg. Der Bericht begründet Herstellkostenquote und Verwaltungskosten nur auf Konzernebene; für den Gewinnrückgang im Inland liefert er keine eigene Erklärung.
Verschreibungspflichtiges Kampo wuchs um 6,8% im Wert und 3,4% in der Menge
Der Kern des Inlandsgeschäfts, die 129 verschreibungspflichtigen Kampo-Rezepturen, wuchs um 6,8% auf 39.759 Mio. Yen. Der Bericht nennt anhaltendes Wachstum der Rezepturen im Zusammenhang mit Ödemen, Kopfschmerzen und Schwindel sowie eine auf die Bedürfnisse des medizinischen Fachpersonals zugeschnittene Informationsarbeit. Die tatsächliche Absatzmenge — die Lieferungen von Vertriebspartnern und Großhändlern an medizinische Einrichtungen, die das Unternehmen als Maß der echten Nachfrage heranzieht — stieg um 3,4%, etwa halb so stark wie der Umsatz; die Differenz schlüsselt der Bericht nicht auf. Die Gesundheitsprodukte, vor allem rezeptfreie Kampo-Präparate, legten dank einer größeren Zahl von Verkaufsstellen um 6,9% auf 1.471 Mio. Yen zu.
Das Unternehmen verfolgt zwei strategische Gruppen. Seine fünf Ikuyaku-Rezepturen — ausgewählt für Krankheiten, bei denen neue Arzneimittel an Grenzen stoßen und Kampo eine spezifische Wirkung zeigt, und untermauert durch klinische Evidenz, die das Unternehmen aufbaut — stiegen um 6,2% auf 10.492 Mio. Yen bei einem Mengenplus von 2,4%; die größte, Daikenchuto, wuchs um 5,6% auf 3.836 Mio. Yen. Die fünf Growing-Rezepturen, die nächste Stufe mit dem Ziel der Aufnahme in klinische Leitlinien, stiegen um 12,0% auf 6.734 Mio. Yen bei einem Mengenplus von 8,0%. Angeführt wurden sie von Goreisan mit 14,9% auf 2.323 Mio. Yen und einem Mengenplus von 14,8% — die einzige genannte Rezeptur, deren Menge mit dem Wert Schritt hielt —, während Hochuekkito im Wert um 6,4% zulegte, in der Menge aber um 1,0% zurückging. Die übrigen 119 Rezepturen stiegen um 5,6% auf 22.532 Mio. Yen bei einem Mengenplus von 2,7%.
Unterhalb der operativen Zeile erledigte ein Währungsumschwung die Arbeit
Das ordentliche Ergebnis stieg um 3.571 Mio. Yen, mehr als das Zwanzigfache des operativen Zuwachses, und der Bericht führt dies auf einen Währungsgewinn auf Darlehen an Auslandstöchter zurück. Dieser betrug 2.143 Mio. Yen nach einem Währungsverlust von 1.698 Mio. Yen im Vorjahr — ein Umschwung von 3.841 Mio. Yen, größer als der gesamte Anstieg des ordentlichen Ergebnisses. Der Zinsaufwand stieg auf 547 Mio. Yen von 147 Mio. Yen. Das Ergebnis vor Steuern lag bei 9.762 Mio. Yen, plus 58,7%, die Ertragsteuern bei 3.039 Mio. Yen, plus 77,7%; die effektive Steuerquote stieg damit von 27,8% auf 31,1%. Der Periodengewinn betrug 6.723 Mio. Yen, davon entfielen 265 Mio. Yen auf nicht beherrschende Anteile nach 73 Mio. Yen im Vorjahr, sodass 6.457 Mio. Yen auf die Anteilseigner der Muttergesellschaft entfielen. Das Gesamtergebnis betrug 13.159 Mio. Yen nach minus 4.184 Mio. Yen, vor allem weil die Währungsumrechnungsdifferenz auf +5.928 Mio. Yen von −8.165 Mio. Yen drehte.
Investitionen und Umlaufvermögen kosteten Liquidität; kurzfristige Kredite schlossen die Lücke
Die Bilanzsumme stieg um 1,6% auf 602.148 Mio. Yen von 592.766 Mio. Yen zum 31. März 2026. Das Umlaufvermögen wuchs um 5.692 Mio. Yen, vor allem durch Vorräte: die unfertigen Erzeugnisse stiegen auf 29.957 Mio. Yen von 25.115 Mio. Yen und die Waren und Fertigerzeugnisse auf 25.763 Mio. Yen von 24.262 Mio. Yen, während Roh-, Hilfs- und Betriebsstoffe mit 114.379 Mio. Yen kaum verändert waren, rund 19% der Bilanzsumme. Das Anlagevermögen wuchs um 3.690 Mio. Yen, überwiegend Sachanlagen. Die Verbindlichkeiten stiegen um 2.139 Mio. Yen auf 223.302 Mio. Yen, vor allem durch kurzfristige Kredite, die auf 15.794 Mio. Yen von 3.329 Mio. Yen kletterten; zudem wurden 15.000 Mio. Yen Anleihen, die binnen eines Jahres fällig werden, in die kurzfristigen Verbindlichkeiten umgegliedert. Das Nettovermögen stieg um 7.243 Mio. Yen auf 378.846 Mio. Yen, großteils durch einen Anstieg des kumulierten sonstigen Ergebnisses um 4.622 Mio. Yen, vor allem Umrechnungsdifferenzen, und der nicht beherrschenden Anteile um 2.108 Mio. Yen; das Aktionärskapital im engeren Sinn wuchs nur um 511 Mio. Yen. Die Eigenkapitalquote blieb bei 54,3%.
Die Zahlungsmittel sanken um 7.056 Mio. Yen auf 71.205 Mio. Yen. Die laufende Geschäftstätigkeit verbrauchte 4.444 Mio. Yen nach 1.168 Mio. Yen im Vorjahr: Dem Ergebnis vor Steuern von 9.762 Mio. Yen und Abschreibungen von 3.427 Mio. Yen standen gezahlte Ertragsteuern von 4.842 Mio. Yen, ein Rückgang der Lieferverbindlichkeiten um 4.141 Mio. Yen sowie Zunahmen der Forderungen um 3.267 Mio. Yen und der Vorräte um 2.869 Mio. Yen gegenüber. Die Investitionstätigkeit verbrauchte 10.771 Mio. Yen, davon Käufe von Sachanlagen über 9.933 Mio. Yen nach 2.373 Mio. Yen, mehr als das Vierfache des Vorjahres. Der freie Cashflow lag damit bei rund −15.215 Mio. Yen. Die Finanzierungstätigkeit brachte 6.611 Mio. Yen, da 12.465 Mio. Yen an kurzfristigen Krediten gezahlte Dividenden von 5.824 Mio. Yen deckten.
Prognose unverändert: operativ liegt das Quartal zurück, darunter voraus
Tsumura ließ seine am 13. Mai 2026 veröffentlichte Prognose unverändert. Für GJ3/2027 erwartet das Unternehmen einen Umsatz von 213.600 Mio. Yen (+10,9%), ein Betriebsergebnis von 37.500 Mio. Yen (+6,5%), ein ordentliches Ergebnis von 35.500 Mio. Yen (−11,3%) und einen den Anteilseignern zurechenbaren Gewinn von 26.200 Mio. Yen (−6,8%), also 351,46 Yen je Aktie. Das erste Quartal lieferte 23,3% des prognostizierten Umsatzes, 21,0% des Betriebsergebnisses, 27,5% des ordentlichen Ergebnisses und 24,6% des Nettogewinns. Für das erste Halbjahr plant das Unternehmen einen Umsatz von 102.500 Mio. Yen (+14,0%), ein Betriebsergebnis von 17.200 Mio. Yen (+0,5%), ein ordentliches Ergebnis von 16.400 Mio. Yen (−0,1%) und einen Nettogewinn von 11.100 Mio. Yen (−11,0%). Wörtlich genommen ergibt das für das zweite Quartal einen Umsatz von rund 52.796 Mio. Yen und ein Betriebsergebnis von rund 9.319 Mio. Yen, aber ein ordentliches Ergebnis von nur rund 6.647 Mio. Yen; die Halbjahreszahlen wurden festgelegt, bevor der Währungsgewinn dieses Quartals verbucht war, und der Bericht äußert sich nicht dazu.
Auch die Dividendenprognose blieb unverändert bei 158,00 Yen je Aktie für das Jahr — 79,00 Yen als Zwischendividende und 79,00 Yen zum Jahresende — nach 147,00 Yen im GJ3/2026 (68,00 und 79,00 Yen), ein Plus von 7,5% und rund 45% des prognostizierten Ergebnisses je Aktie. Die ausgegebenen Aktien blieben unverändert bei 76.758.362, die eigenen Aktien lagen bei 2.212.210, einschließlich der Aktien im BIP-Treuhandvermögen zur Vorstandsvergütung und im ESOP-Treuhandvermögen zur Aktienzuteilung.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 49.704 | 43.094 | +15,3 % |
| Inlandsgeschäft — Umsatz (Mio. ¥) | 41.475 | 38.871 | +6,7 % |
| Chinageschäft — Umsatz (Mio. ¥) | 8.228 | 4.223 | +94,8 % |
| Verschreibungspflichtige Kampo-Präparate, 129 Rezepturen — Umsatz (Mio. ¥) | 39.759 | 37.223 | +6,8 % |
| Rohertrag (Mio. ¥) | 22.597 | 20.518 | +10,1 % |
| Rohmarge | 45,5 % | 47,6 % | −2,1 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 14.715 | 12.798 | +15,0 % |
| Betriebsergebnis (Mio. ¥) | 7.881 | 7.719 | +2,1 % |
| Operative Marge | 15,9 % | 17,9 % | −2,0 pp |
| Inlandsgeschäft — Betriebsergebnis (Mio. ¥) | 7.498 | 7.981 | −6,0 % |
| Chinageschäft — Betriebsergebnis (Mio. ¥) | 382 | −261 | von Verlust zu Gewinn |
| Währungsgewinn/-verlust (Mio. ¥) | 2.143 | −1.698 | n.a. |
| Ordentliches Ergebnis (Mio. ¥) | 9.753 | 6.181 | +57,8 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 6.457 | 4.367 | +47,8 % |
| Ergebnis je Aktie (¥) | 86,63 | 58,16 | +49,0 % |
| Gesamtergebnis (Mio. ¥) | 13.159 | −4.184 | n.a. |
| Bilanzsumme (Mio. ¥) | 602.148 | 592.766 | +1,6 % |
| Nettovermögen (Mio. ¥) | 378.846 | 371.603 | +1,9 % |
| Eigenkapitalquote | 54,3 % | 54,3 % | unverändert |
| Operativer Cashflow (Mio. ¥) | −4.444 | −1.168 | n.a. |
| Cashflow aus Investitionstätigkeit (Mio. ¥) | −10.771 | −3.057 | n.a. |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 213.600 | — | +10,9 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 37.500 | — | +6,5 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 35.500 | — | −11,3 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 26.200 | — | −6,8 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 351,46 | — | — |
| Jahresdividende je Aktie (¥) | 158,00 | 147,00 | +7,5 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.