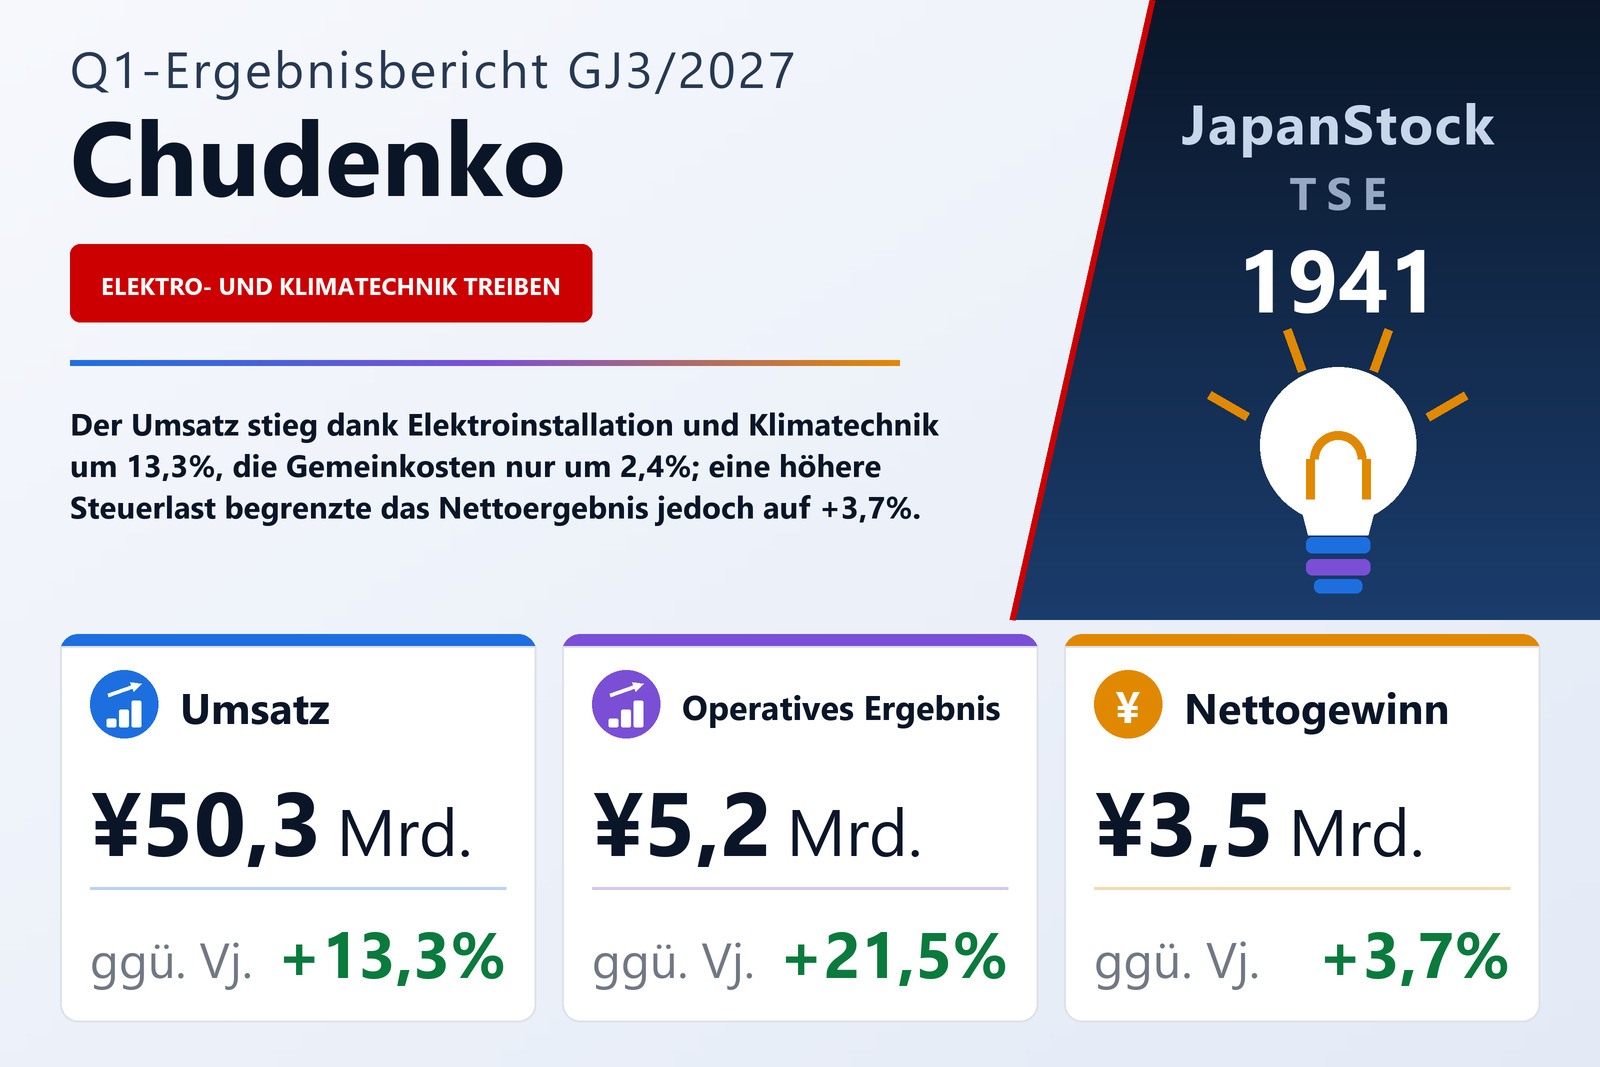
Umsatz plus 13,3%, Gemeinkosten plus 2,4% — diese Spanne machte das Quartal
Die Chudenko Corporation (TSE: 1941), ein Unternehmen für Elektro- und Gebäudetechnikinstallation, bei dem die Chugoku-Electric-Power-Gruppe rund ein Viertel des Umsatzes im Einzelabschluss ausmacht, veröffentlichte am 31. Juli 2026 den Konzernabschluss für das erste Quartal des GJ3/2027, die drei Monate vom 1. April bis zum 30. Juni 2026, nach japanischer Rechnungslegung. Der Umsatz stieg um 13,3% auf 50.333 Mio. Yen, das operative Ergebnis um 21,5% auf 5.189 Mio. Yen, das ordentliche Ergebnis um 12,5% auf 5.612 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 3,7% auf 3.470 Mio. Yen. Das Ergebnis je Aktie betrug 65,56 Yen nach 61,80 Yen, plus 6,1% und damit mehr als beim Nettogewinn, weil die durchschnittliche Aktienzahl um 2,2% auf 52.940.751 von 54.142.090 sank.
Der Zuwachs entstand nicht auf der Bruttoebene. Die Herstellungskosten stiegen um 13,7% auf 40.706 Mio. Yen, geringfügig schneller als der Umsatz; der Bruttogewinn wuchs daher etwas langsamer, um 11,9% auf 9.627 Mio. Yen, und die Bruttomarge gab von 19,4% auf 19,1% nach. Die Hebelwirkung lag eine Zeile tiefer: Die Vertriebs- und Verwaltungskosten stiegen nur um 103 Mio. Yen oder 2,4% auf 4.438 Mio. Yen, bei einem um 1.021 Mio. Yen höheren Bruttogewinn; ihr Anteil am Umsatz sank von 9,8% auf 8,8%. Die operative Marge weitete sich von 9,6% auf 10,3%. Das Unternehmen nennt als Gründe den höheren Umsatz sowie strengere Kostenkontrolle, effizientere Bauausführung und unternehmensweite Kostensenkung; in den Quartalszahlen zeigt sich das bei den Gemeinkosten, nicht in der Bruttomarge.
Unterhalb der operativen Zeile zehren ein Equity-Verlust und die Steuer den Großteil des Zuwachses auf
Die nicht operativen Erträge stiegen auf 895 Mio. Yen von 766 Mio. Yen, darunter 216 Mio. Yen Zinserträge und 496 Mio. Yen Dividendenerträge, doch die nicht operativen Aufwendungen sprangen auf 472 Mio. Yen von 50 Mio. Yen, fast vollständig, weil sich der Verlust aus at-equity bilanzierten Beteiligungen auf 396 Mio. Yen von 29 Mio. Yen ausweitete. Der Bericht nennt die verursachende Beteiligung nicht. Das nicht operative Nettoergebnis schrumpfte damit auf 423 Mio. Yen von 716 Mio. Yen, und das ordentliche Ergebnis wuchs um 12,5%, kaum mehr als halb so schnell wie das operative. Ein Verlust von 58 Mio. Yen aus dem Abgang von Sachanlagen ergab ein Ergebnis vor Steuern von 5.553 Mio. Yen, plus 11,3%.
Die Ertragsteuern stiegen um 28,5% auf 2.074 Mio. Yen, eine effektive Steuerquote von rund 37,3% gegenüber 32,4% im Vorjahr. Die Quartalssteuer wird ermittelt, indem ein geschätzter effektiver Jahressteuersatz auf das Ergebnis vor Steuern angewandt wird, und der Bericht begründet den höheren Satz nicht. Das Periodenergebnis betrug 3.479 Mio. Yen, plus 3,2%; auf nicht beherrschende Anteile entfielen 8 Mio. Yen nach 27 Mio. Yen, sodass 3.470 Mio. Yen den Anteilseignern der Muttergesellschaft zustanden.
Das Gesamtergebnis erzählt eine andere Geschichte: 12.573 Mio. Yen, plus 333,0% gegenüber 2.903 Mio. Yen. Das sonstige Ergebnis drehte auf +9.094 Mio. Yen von −468 Mio. Yen, davon 9.046 Mio. Yen aus der Veränderung der Bewertungsdifferenz bei zur Veräußerung verfügbaren Wertpapieren, nach −146 Mio. Yen im Vorjahr; die Finanzanlagen in Wertpapieren stiegen in der Bilanz um 10.343 Mio. Yen auf 115.150 Mio. Yen. Die Bewegung liegt im Marktwert der Bestände, nicht im Geschäft, und der Bericht benennt die betroffenen Wertpapiere nicht.
Elektroinstallation und Klimatechnik wuchsen, Telekommunikation und Verteilungsleitungen schrumpften
Chudenko berichtet über ein Segment, den Anlagen- und Installationsbau, daneben über ein Sonstiges-Geschäft, das den Verkauf von Elektrogeräten und Baumaterialien, die Herstellung und den Verkauf von Baumaterialien sowie Versicherungsvermittlung und Vermietung umfasst. Der Umsatz des Anlagen- und Installationsbaus mit externen Kunden stieg um 14,3% auf 45.029 Mio. Yen, das Segmentergebnis um 22,0% auf 5.156 Mio. Yen, eine Segmentmarge von 11,5% nach 10,7%. Der Umsatz von Sonstige wuchs um 5,6% auf 5.304 Mio. Yen, sein Ergebnis auf 114 Mio. Yen von 69 Mio. Yen. Die Segmentergebnisse verstehen sich vor Eliminierungen zwischen den Segmenten von 82 Mio. Yen, nach 24 Mio. Yen im Vorjahr.
Die Aufschlüsselung des Umsatzes nach Arbeitsgebieten zeigt, woher das Wachstum kam. Die Elektroinstallation in Gebäuden, knapp die Hälfte des Konzernumsatzes, stieg um 17,5% auf 23.992 Mio. Yen, die Klima- und Sanitärtechnik um 25,0% auf 8.080 Mio. Yen und der Übertragungs-, Umspann- und Erdkabelbau um 62,4% auf 2.991 Mio. Yen. Dagegen halbierte sich die Informations- und Telekommunikationstechnik nahezu, minus 48,6% auf 713 Mio. Yen, und der Verteilungsleitungsbau gab um 3,1% auf 7.073 Mio. Yen nach — die beiden Rückgänge, die das Unternehmen selbst nennt. Seine Beschreibung des Umfelds ist knapp: Die Investitionen der Industrie und die städtische Sanierung blieben robust, während hohe Rohstoffpreise, Arbeitskräftemangel und die Auswirkungen der Lage im Nahen Osten Anlass zur Sorge gaben. Nach eigenen Angaben stärkte es im Rahmen seines Mittelfristplans 2027 für die Geschäftsjahre 2025 bis 2027 weiter Vertriebs- und Ausführungskraft und steigerte die Produktivität.
Der Auftragsbestand wuchs weit schneller als der Umsatz
Die ergänzenden Tabellen des Einzelabschlusses betreffen nur die Muttergesellschaft, deren Quartalsumsatz 12,6% auf 40.201 Mio. Yen zulegte. Dort stieg der Auftragseingang um 33,6% auf 81.626 Mio. Yen, rund das Doppelte des Quartalsumsatzes im Einzelabschluss. Die Aufträge in der Klima- und Sanitärtechnik stiegen um 80,6% auf 26.147 Mio. Yen, ein Zuwachs von 11.667 Mio. Yen und damit 57% des gesamten Anstiegs, jene in der Elektroinstallation um 28,9% auf 44.340 Mio. Yen. Die Aufträge in der Informations- und Telekommunikationstechnik fielen um 76,2% auf 561 Mio. Yen, der Verteilungsleitungsbau blieb mit 7.336 Mio. Yen stabil, und der Übertragungs-, Umspann- und Erdkabelbau legte um 29,4% auf 3.240 Mio. Yen zu.
Nach Kunden stiegen die Aufträge der Chugoku-Electric-Power-Gruppe, also der Chugoku Electric Power Co. und ihrer Netztochter, um 21,2% auf 11.957 Mio. Yen, jene allgemeiner Kunden um 36,0% auf 69.669 Mio. Yen, 85,4% des Gesamtwerts; auf die Chugoku-Electric-Gruppe entfielen 24,1% des Umsatzes im Einzelabschluss. Der Auftragsbestand der Muttergesellschaft zum 30. Juni 2026 belief sich auf 233.407 Mio. Yen, plus 32,4% gegenüber 176.285 Mio. Yen ein Jahr zuvor, wobei der Bestand in der Klima- und Sanitärtechnik um 64,5% auf 67.122 Mio. Yen wuchs. Dieser Bestand übersteigt bereits die Jahresumsatzprognose der Muttergesellschaft von 195.000 Mio. Yen, und der Auftragseingang des Quartals entspricht 38,9% ihrer Jahresprognose für den Auftragseingang von 210.000 Mio. Yen.
Eine kleinere Bilanz und eine höhere Eigenkapitalquote
Die Bilanzsumme sank um 1,4% auf 313.245 Mio. Yen von 317.819 Mio. Yen zum 31. März 2026. Der Bericht führt den Rückgang um 4.574 Mio. Yen vor allem auf um 21.964 Mio. Yen niedrigere Wechsel- und Forderungsbestände aus fertiggestellten Aufträgen zurück, teils ausgeglichen durch um 5.266 Mio. Yen höhere Barmittel und Einlagen sowie den Anstieg der Wertpapieranlagen um 10.343 Mio. Yen. Die Verbindlichkeiten sanken um 13.412 Mio. Yen auf 56.583 Mio. Yen, vor allem durch um 11.909 Mio. Yen geringere Lieferverbindlichkeiten und um 6.462 Mio. Yen geringere Ertragsteuerverbindlichkeiten, teils ausgeglichen durch um 1.475 Mio. Yen höhere Anzahlungen auf laufende Aufträge. Das Nettovermögen stieg um 3,6% auf 256.662 Mio. Yen, überwiegend durch eine um 8.871 Mio. Yen höhere Bewertungsdifferenz bei Wertpapieren, und die Eigenkapitalquote erhöhte sich auf 80,7% von 76,9%. Eine Kapitalflussrechnung für das Quartal wurde nicht erstellt; die Abschreibungen betrugen 1.055 Mio. Yen nach 882 Mio. Yen, die Geschäftswertabschreibung in beiden Perioden 161 Mio. Yen.
Prognose und Dividende unverändert
Chudenko ließ seine am 28. April 2026 veröffentlichte Prognose für das GJ3/2027 unverändert: Umsatz 245.000 Mio. Yen (+7,5%), operatives Ergebnis 27.000 Mio. Yen (+3,1%), ordentliches Ergebnis 29.500 Mio. Yen (+7,4%) und den Anteilseignern zurechenbarer Gewinn 19.700 Mio. Yen (+6,6%), entsprechend 372,12 Yen je Aktie. Das erste Quartal lieferte 20,5% des prognostizierten Umsatzes, 19,2% des prognostizierten operativen Ergebnisses, 19,0% des prognostizierten ordentlichen Ergebnisses und 17,6% des prognostizierten Nettogewinns. Die Prognose unterstellt für das Gesamtjahr ein Wachstum des operativen Ergebnisses von nur 3,1% gegenüber den soeben gemeldeten 21,5%, und der Bericht erläutert nicht, wie sich der Rest des Jahres entwickeln soll.
Auch die Dividendenprognose bleibt unverändert bei 140,00 Yen je Aktie, je 70,00 Yen zur Jahresmitte und zum Jahresende, nach 135,00 Yen im GJ3/2026 (65,00 und 70,00 Yen), ein Plus von 3,7% und rund 38% des prognostizierten Ergebnisses je Aktie. Der beigefügte Quartalsabschluss wurde keiner prüferischen Durchsicht unterzogen.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 50.333 | 44.422 | +13,3 % |
| Rohertrag (Mio. ¥) | 9.627 | 8.606 | +11,9 % |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 4.438 | 4.335 | +2,4 % |
| Betriebsergebnis (Mio. ¥) | 5.189 | 4.271 | +21,5 % |
| Operative Marge | 10,3 % | 9,6 % | +0,7 pp |
| Ordentliches Ergebnis (Mio. ¥) | 5.612 | 4.987 | +12,5 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 3.470 | 3.345 | +3,7 % |
| Gesamtergebnis (Mio. ¥) | 12.573 | 2.903 | +333,0 % |
| Ergebnis je Aktie (¥) | 65,56 | 61,80 | +6,1 % |
| Anlagen- und Installationsbau — Umsatz (Mio. ¥) | 45.029 | 39.400 | +14,3 % |
| Anlagen- und Installationsbau — Segmentergebnis (Mio. ¥) | 5.156 | 4.226 | +22,0 % |
| Sonstige — Umsatz (Mio. ¥) | 5.304 | 5.022 | +5,6 % |
| Sonstige — Segmentergebnis (Mio. ¥) | 114 | 69 | +65,2 % |
| Elektroinstallation in Gebäuden — Umsatz (Mio. ¥) | 23.992 | 20.426 | +17,5 % |
| Klima- und Sanitärtechnik — Umsatz (Mio. ¥) | 8.080 | 6.465 | +25,0 % |
| Informations- und Telekommunikationstechnik — Umsatz (Mio. ¥) | 713 | 1.386 | −48,6 % |
| Verteilungsleitungsbau — Umsatz (Mio. ¥) | 7.073 | 7.296 | −3,1 % |
| Übertragungs-, Umspann- und Erdkabelbau — Umsatz (Mio. ¥) | 2.991 | 1.842 | +62,4 % |
| Auftragseingang, Einzelabschluss (Mio. ¥) | 81.626 | 61.079 | +33,6 % |
| Auftragsbestand zum 30. Juni, Einzelabschluss, ggü. Vorjahr (Mio. ¥) | 233.407 | 176.285 | +32,4 % |
| Bilanzsumme (Mio. ¥) | 313.245 | 317.819 | −1,4 % |
| Verbindlichkeiten gesamt (Mio. ¥) | 56.583 | 69.995 | −19,2 % |
| Nettovermögen (Mio. ¥) | 256.662 | 247.823 | +3,6 % |
| Eigenkapital der Anteilseigner der Muttergesellschaft (Mio. ¥) | 252.930 | 244.246 | +3,6 % |
| Eigenkapitalquote | 80,7 % | 76,9 % | +3,8 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 245.000 | — | +7,5 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 27.000 | — | +3,1 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 29.500 | — | +7,4 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 19.700 | — | +6,6 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 372,12 | — | — |
| Jahresdividende je Aktie (¥) | 140,00 | 135,00 | +3,7 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.