Die Erlöse wuchsen um 3,4%, die Kosten etwas schneller
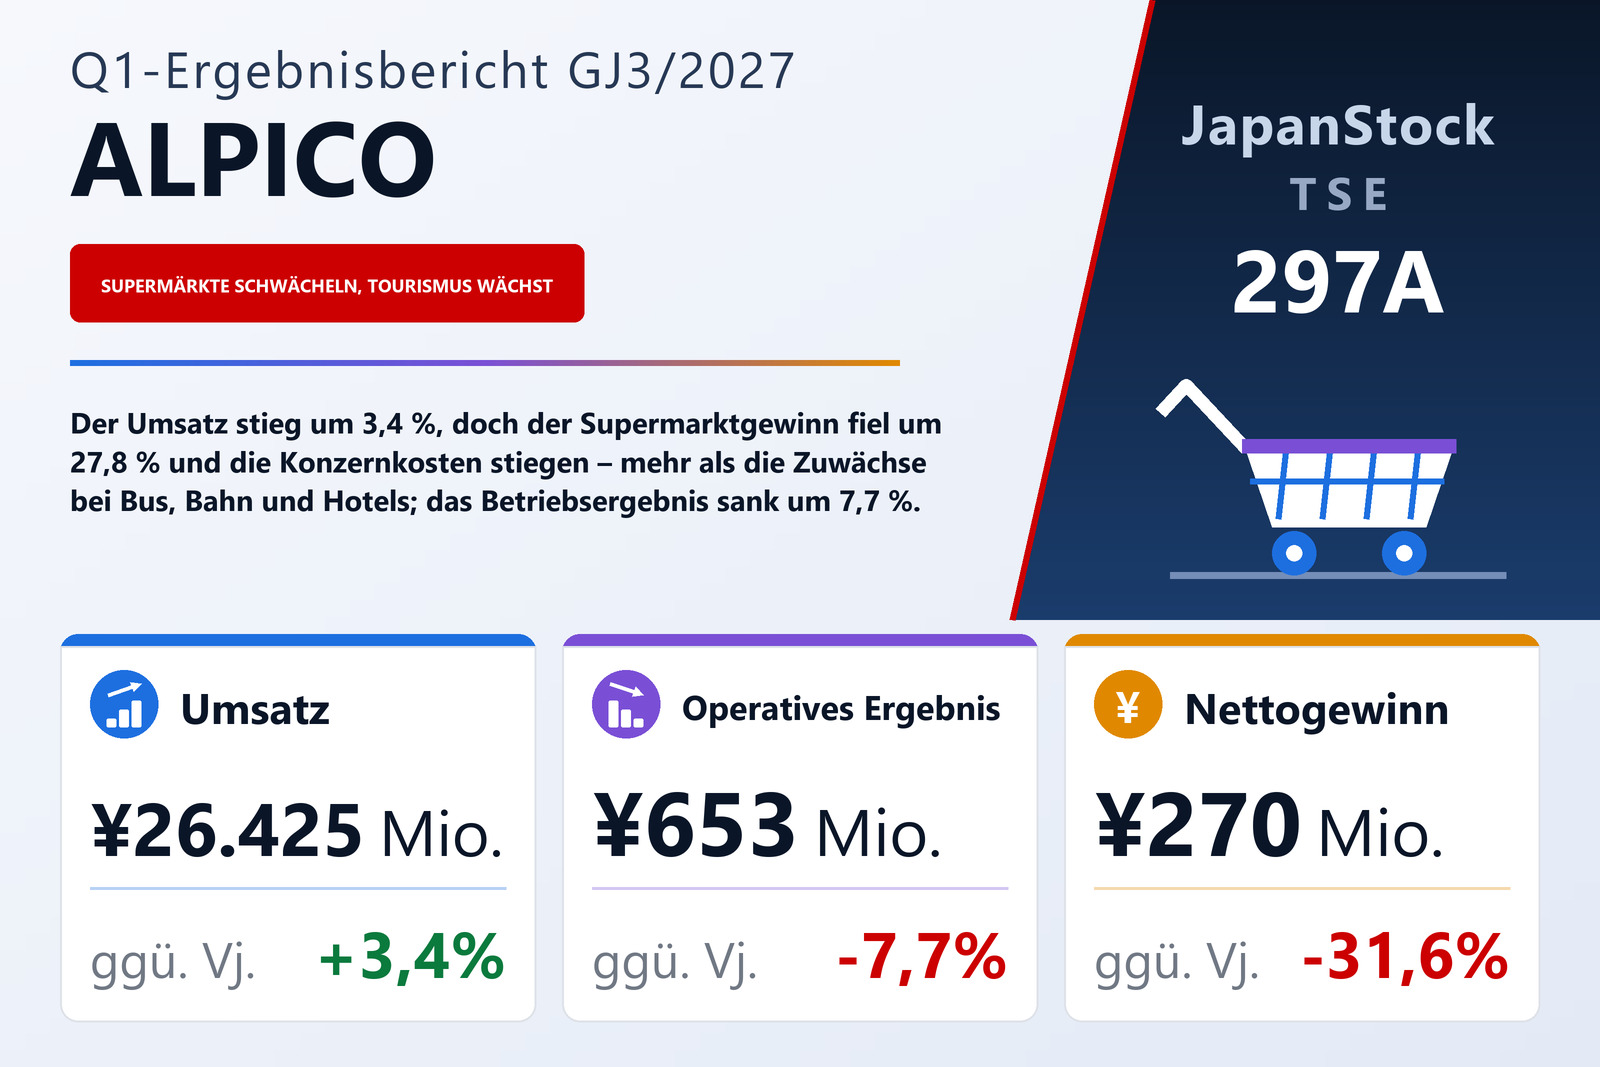
Die ALPICO HOLDINGS CO., LTD. (TSE: 297A), die Gruppe aus der Präfektur Nagano, die Supermärkte, Bus-, Taxi- und Bahnverkehr sowie Hotels betreibt, veröffentlichte am 5. August 2026 den Konzernabschluss für das erste Quartal des im März 2027 endenden Geschäftsjahres – die drei Monate vom 1. April bis zum 30. Juni 2026 – nach japanischer Rechnungslegung. Die Betriebserlöse stiegen um 3,4% auf 26.425 Mio. Yen, das Betriebsergebnis fiel um 7,7% auf 653 Mio. Yen, das ordentliche Ergebnis um 14,7% auf 551 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 31,6% auf 270 Mio. Yen. Das Ergebnis je Aktie lag bei 3,92 Yen nach 5,57 Yen, ein etwas geringerer Rückgang von 29,6%, weil die durchschnittliche Zahl der ausstehenden Aktien von 71.113.251 auf 69.019.144 sank. Die Aktien des Unternehmens sind an der Börse Tokio notiert.
Das Betriebsergebnis bewegte sich auf einer schmalen Spanne. Die Erlöse stiegen um rund 857 Mio. Yen, während Betriebsaufwand im Verkehr und Herstellungskosten um 3,7% auf 18.503 Mio. Yen und die Vertriebs- und Verwaltungskosten ebenfalls um 3,7%, auf 7.268 Mio. Yen zulegten. Der gesamte Betriebsaufwand stieg damit um rund 912 Mio. Yen – etwa 55 Mio. Yen mehr als der Erlöszuwachs –, und die operative Marge sank von 2,8% auf 2,5%. Die Abschreibungen, die der Bericht anstelle einer Quartals-Kapitalflussrechnung angibt, stiegen um 14,8% auf 838 Mio. Yen von 730 Mio. Yen.
Die Segmentergebnisse stagnierten, die Konzernkosten machten den Unterschied
Die Segmentangaben zeigen, dass der Rückgang des Betriebsergebnisses nicht aus den operativen Geschäften in ihrer Summe stammt. Das addierte Ergebnis der fünf berichtspflichtigen Segmente betrug in beiden Perioden 865 Mio. Yen. Verändert hat sich die Überleitung zum konsolidierten Betriebsergebnis: Die keinem Segment zugeordneten Konzernkosten, laut Bericht vor allem allgemeine Verwaltungskosten, stiegen von 288 Mio. Yen auf 348 Mio. Yen. Dieser Anstieg um rund 59 Mio. Yen ist größer als der Rückgang des Betriebsergebnisses um 55 Mio. Yen. Eine Begründung für den Anstieg nennt der Bericht nicht. Die Eliminierung konzerninterner Posten trug in beiden Jahren rund 139 Mio. Yen bei.
Supermärkte: höhere Preise, ein neuer Markt und eine dünnere Marge
Der Handel – die Supermarktkette Delicia und ein kleineres Großhandelsformat für Gewerbekunden – ist mit Abstand das größte Segment, mit Betriebserlösen von 19.525 Mio. Yen, plus 2,5%, fast drei Viertel der Konzernerlöse. Sein Segmentergebnis fiel um 27,8% auf 371 Mio. Yen von 515 Mio. Yen, die Marge verengte sich von rund 2,7% auf 1,9%. Den Erlöszuwachs führt der Bericht auf höhere Stückpreise infolge von Preisanpassungen und auf den im Oktober 2025 eröffneten Markt Delicia Meals Kawanakajima in der Stadt Nagano zurück. Den Gewinnrückgang begründet er mit scharfem Wettbewerb, der es unmöglich machte, den gesamten Anstieg der Einkaufskosten an die Preise weiterzugeben, verstärkt durch höhere Personal- und sonstige Kosten.
Das Segment betreibt 61 Märkte: 52 Delicia-Supermärkte, darunter vier im auf Fertiggerichte ausgerichteten Format Delicia Meals, sowie neun Gyomu-Super- und U-Pallet-Märkte, die vor allem Großgebinde für Gewerbekunden verkaufen. Ergänzend setzt es 40 mobile Tokushimaru-Verkaufswagen, 19 Standorte für den Online-Supermarkt und einen personallosen Markt mit Selbstbedienungskassen ein.
Busse, Bahn und Hotels lieferten die Zuwächse
Der Verkehr, der laut Bericht stark von Touristen abhängt und daher empfindlich auf den Inbound-Tourismus und das Wetter reagiert, steigerte die Betriebserlöse um 7,6% auf 3.303 Mio. Yen und das Segmentergebnis um 39,0% auf 258 Mio. Yen, getragen von stärkerer Nachfrage ausländischer Besucher. Die Buserlöse stiegen auf touristischen Linien nach Kamikochi, Hakuba, Togakushi und zu anderen Zielen in der Präfektur Nagano sowie auf Fernbuslinien innerhalb und außerhalb der Präfektur. Die Taxis profitierten von touristischer Nachfrage in Kamikochi, einem stabilen Stadtgeschäft und einer im Oktober 2025 eröffneten Niederlassung in Karuizawa, und die Bahn beförderte mehr in- und ausländische Touristen.
Der Tourismus steigerte die Betriebserlöse um 5,5% auf 3.165 Mio. Yen und das Segmentergebnis um 62,3% auf 188 Mio. Yen, angeführt vom Hotel- und Ryokan-Geschäft – sechs Häuser, fünf in Matsumoto und eines in Suwa –, das in- und ausländische Nachfrage vor allem nach Übernachtungen abschöpfte. Die beiden anderen Geschäfte des Segments schrumpften: Die Raststätten setzten weniger um, weil schlechtes Wetter auf besucherstarke Tage fiel, und das Reisegeschäft ging zurück, weil die wichtigen Pauschalreisen trotz fester Nachfrage von Unternehmen und Schulreisen nicht wuchsen. Zusammen steuerten Verkehr und Tourismus rund 145 Mio. Yen mehr Segmentergebnis bei, fast genau die 143 Mio. Yen, die der Handel verlor.
Die beiden kleinen Segmente entwickelten sich gegenläufig. Die Immobilienerlöse fielen um 6,2% auf 340 Mio. Yen und das Segmentergebnis um 5,1% auf 35 Mio. Yen, weil die Immobilienverkäufe im Geschäft mit der Verwaltung von Ferienhausgrundstücken das Vorjahresniveau verfehlten. Die sonstigen Dienstleistungen, im Kern Sachversicherungen, steigerten die Erlöse um 5,8% auf 165 Mio. Yen und das Ergebnis um 9,0% auf 11 Mio. Yen und fingen höhere Personal- und sonstige Kosten auf. Die Segmenterlöse enthalten 74 Mio. Yen Innenumsätze; deshalb summieren sie sich auf 26.500 Mio. Yen.
Unterhalb des Betriebsergebnisses: mehr Zinsen und eine höhere Steuerlast
Die nicht operativen Posten vergrößerten den Rückgang. Der Zinsaufwand stieg um 31,5% auf 125 Mio. Yen von 95 Mio. Yen, während die nicht operativen Erträge von 50 Mio. Yen auf 37 Mio. Yen sanken; die nicht operative Nettobelastung wuchs damit von rund 61 Mio. Yen auf 101 Mio. Yen, und das ordentliche Ergebnis fiel mit 14,7% stärker als das Betriebsergebnis. Die außerordentlichen Posten waren gering: 14 Mio. Yen Zuschusserträge standen weitgehend einem Verlust von 13 Mio. Yen aus der Minderung der Anschaffungskosten von Anlagen gegenüber, und die Abriss- und Räumungskosten betrugen 28 Mio. Yen nach 29 Mio. Yen. Das Ergebnis vor Steuern fiel um 15,3% auf 522 Mio. Yen.
Den stärksten Einschnitt brachte die Steuerzeile. Die gesamten Ertragsteuern stiegen trotz des niedrigeren Vorsteuerergebnisses um 13,8% auf 252 Mio. Yen, wobei die laufenden Steuern 230 Mio. Yen nach 102 Mio. Yen erreichten; die Steuerbelastung stieg damit von rund 35,9% auf 48,2% des Vorsteuerergebnisses. Eine Erklärung für die höhere Belastung gibt der Bericht nicht. Der Periodengewinn, der vollständig den Anteilseignern der Muttergesellschaft zusteht, fiel um 31,6% auf 270 Mio. Yen, das Gesamtergebnis um 26,5% auf 288 Mio. Yen.
Eine kleinere Bilanz, weniger Bankschulden und drei neue Tochtergesellschaften
Die Bilanzsumme sank um 3,4% auf 58.127 Mio. Yen von 60.182 Mio. Yen zum 31. März 2026. Die liquiden Mittel gingen um 1.470 Mio. Yen auf 3.847 Mio. Yen zurück, das Sachanlagevermögen um 508 Mio. Yen, während die Anteile an verbundenen Unternehmen um 248 Mio. Yen auf 638 Mio. Yen stiegen. Auf der Passivseite sanken die langfristigen Darlehen um 1.426 Mio. Yen auf 16.834 Mio. Yen und der kurzfristig fällige Teil langfristiger Darlehen um 177 Mio. Yen auf 5.705 Mio. Yen; die Ertragsteuerverbindlichkeiten fielen um 556 Mio. Yen, die Rückstellung für Boni stieg um 333 Mio. Yen. Das Nettovermögen ging um 0,7% auf 15.513 Mio. Yen zurück, da 270 Mio. Yen Periodengewinn geringer waren als 402 Mio. Yen Dividenden; weil die Bilanzsumme aber stärker schrumpfte, stieg die Eigenkapitalquote von 26,0% auf 26,7%.
Das Quartal veränderte auch die Konzernstruktur. Das Unternehmen machte die MAG·MAG Co., Ltd. aus Matsumoto (Nagano) im April 2026 und die Harvest Co., Ltd. aus dem Landkreis Kitaazumi (Nagano) im Mai 2026 zu hundertprozentigen Töchtern und gründete am 15. Juni 2026 die ALPICO Asset Design Co., Ltd., in der es begonnen hat, bisher auf Konzerngesellschaften verteilte Funktionen der Immobilienverwaltung und -entwicklung sowie einen Teil der Gastronomie- und Warendienstleistungen zu bündeln. Der Bericht meldet dennoch keine wesentliche Änderung des Konsolidierungskreises im Quartal und nennt keinen Beitrag der neuen Töchter.
Prognose unverändert – das Sommerquartal soll das Halbjahr tragen
Die am 13. Mai 2026 veröffentlichte Prognose blieb unverändert, weil die Ergebnisse nach Angaben des Unternehmens weitgehend planmäßig verlaufen. Für das erste Halbjahr erwartet es Betriebserlöse von 56.500 Mio. Yen (+4,4%), ein Betriebsergebnis von 2.700 Mio. Yen (−2,1%), ein ordentliches Ergebnis von 2.300 Mio. Yen (−10,6%) und einen Periodengewinn von 1.400 Mio. Yen (−13,7%). Für das Gesamtjahr GJ3/2027 erwartet es Betriebserlöse von 110.000 Mio. Yen (+2,4%), ein Betriebsergebnis von 3.700 Mio. Yen (−5,5%), ein ordentliches Ergebnis von 3.000 Mio. Yen (−15,7%) und einen den Anteilseignern zurechenbaren Gewinn von 1.600 Mio. Yen (−20,0%) bzw. 22,35 Yen je Aktie. Das erste Quartal lieferte 24,0% der für das Gesamtjahr erwarteten Erlöse, aber nur 17,7% des erwarteten Betriebsergebnisses, und die Halbjahresprognose unterstellt allein für das Quartal Juli bis September ein Betriebsergebnis von rund 2.050 Mio. Yen nach 653 Mio. Yen im Zeitraum April bis Juni. Eine Aufteilung der Prognose nach Quartalen enthält der Bericht nicht.
Das Unternehmen rechnet damit, dass Lohnsteigerungen, durch den schwachen Yen und die Lage im Nahen Osten hochgetriebene Energiepreise sowie erhöhte Einkaufskosten anhalten, und will das Betriebsergebnis durch angemessene, auf Mehrwert gestützte Preisanpassungen sowie konzernweite Kostensenkungen und Produktivitätssteigerungen sichern. Die Dividendenprognose bleibt bei 5,00 Yen je Stammaktie für das Jahr, zahlbar zum Geschäftsjahresende, wie im GJ3/2026 und rund 22% des erwarteten Ergebnisses je Aktie. Das Unternehmen hat zudem nicht börsennotierte Vorzugsaktien der Klasse B, für die es eine Dividende von 20,00 Yen erwartet, berechnet mit einem Jahressatz von 2,0% auf den eingezahlten Betrag.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Betriebserlöse (Mio. ¥) | 26.425 | 25.568 | +3,4 % |
| Betriebsaufwand Verkehr und Herstellungskosten (Mio. ¥) | 18.503 | 17.850 | +3,7 % |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 7.268 | 7.008 | +3,7 % |
| Betriebsergebnis (Mio. ¥) | 653 | 708 | −7,7 % |
| Operative Marge | 2,5 % | 2,8 % | −0,3 pp |
| Ordentliches Ergebnis (Mio. ¥) | 551 | 646 | −14,7 % |
| Ergebnis vor Steuern (Mio. ¥) | 522 | 617 | −15,3 % |
| Ertragsteuern (Mio. ¥) | 252 | 221 | +13,8 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 270 | 395 | −31,6 % |
| Ergebnis je Aktie (¥) | 3,92 | 5,57 | −29,6 % |
| Gesamtergebnis (Mio. ¥) | 288 | 392 | −26,5 % |
| Handel — Umsatz (Mio. ¥) | 19.525 | 19.054 | +2,5 % |
| Handel — Segmentergebnis (Mio. ¥) | 371 | 515 | −27,8 % |
| Verkehr — Umsatz (Mio. ¥) | 3.303 | 3.069 | +7,6 % |
| Verkehr — Segmentergebnis (Mio. ¥) | 258 | 186 | +39,0 % |
| Tourismus — Umsatz (Mio. ¥) | 3.165 | 2.999 | +5,5 % |
| Tourismus — Segmentergebnis (Mio. ¥) | 188 | 115 | +62,3 % |
| Immobilien — Umsatz (Mio. ¥) | 340 | 363 | −6,2 % |
| Immobilien — Segmentergebnis (Mio. ¥) | 35 | 37 | −5,1 % |
| Sonstige Dienstleistungen — Umsatz (Mio. ¥) | 165 | 156 | +5,8 % |
| Sonstige Dienstleistungen — Segmentergebnis (Mio. ¥) | 11 | 10 | +9,0 % |
| Summe der Segmentergebnisse (Mio. ¥) | 865 | 865 | +0,1 % |
| Nicht zugeordnete Konzernkosten (Mio. ¥) | 348 | 288 | +20,5 % |
| Bilanzsumme (Mio. ¥) | 58.127 | 60.182 | −3,4 % |
| Nettovermögen (Mio. ¥) | 15.513 | 15.628 | −0,7 % |
| Eigenkapitalquote | 26,7 % | 26,0 % | +0,7 pp |
| Prognose GJ3/2027 — Betriebserlöse (Mio. ¥) | 110.000 | — | +2,4 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 3.700 | — | −5,5 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 3.000 | — | −15,7 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 1.600 | — | −20,0 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 22,35 | — | — |
| Jahresdividende je Aktie (¥) | 5,00 | 5,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.