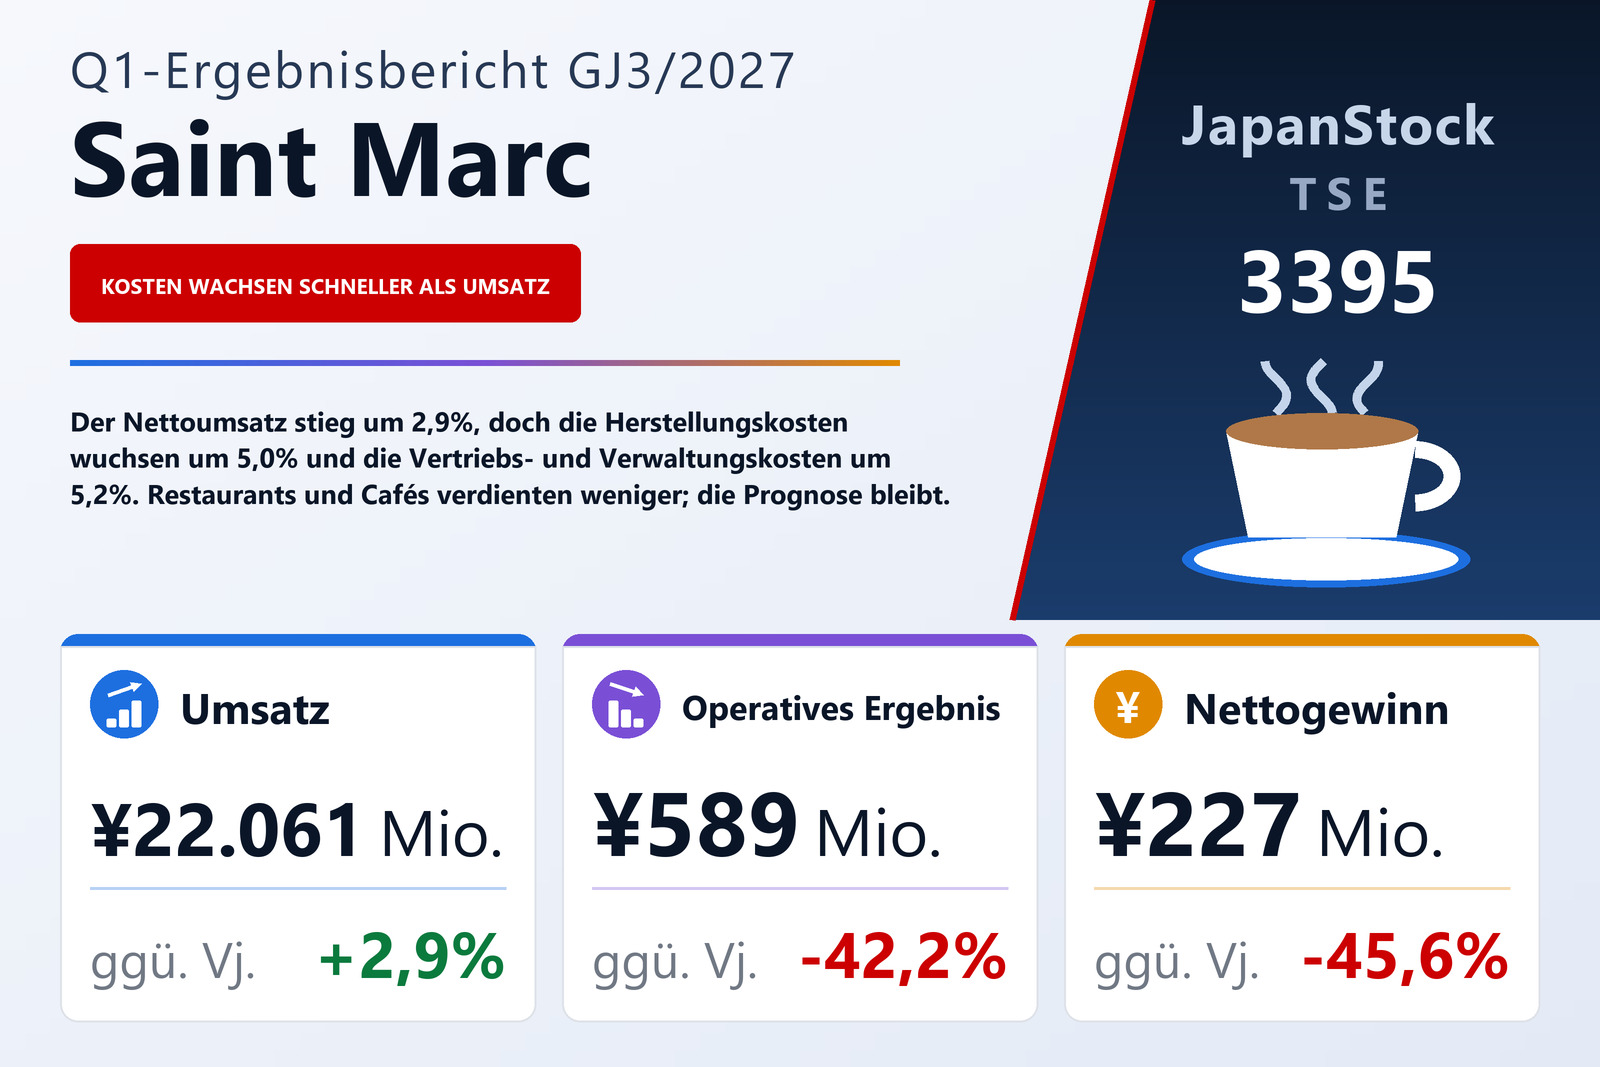
Der Umsatz wuchs um 2,9%, beide großen Kostenblöcke wuchsen schneller
Die Saint Marc Holdings Co., Ltd. (TSE: 3395), die Ketten von Bäckerei-Restaurants, Pasta-Restaurants, Cafés und weiteren Gastronomieformaten betreibt, veröffentlichte am 5. August 2026 den Konzernabschluss für das erste Quartal des GJ3/2027, die drei Monate vom 1. April bis zum 30. Juni 2026, nach japanischem Rechnungslegungsstandard. Der Nettoumsatz stieg um 2,9% auf 22.061 Mio. Yen, das operative Ergebnis sank um 42,2% auf 589 Mio. Yen, das ordentliche Ergebnis um 41,8% auf 563 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 45,6% auf 227 Mio. Yen, entsprechend 10,60 Yen je Aktie nach 19,09 Yen. Die Aktie ist an der Börse Tokio notiert.
Die Rechnung des Quartals ist kurz. Der Nettoumsatz legte um 620 Mio. Yen zu, doch die Herstellungskosten stiegen um 5,0% auf 6.024 Mio. Yen, sodass der Rohertrag nur um 2,1% auf 16.037 Mio. Yen wuchs und die Rohmarge von 73,2% auf 72,7% nachgab. Die Vertriebs- und Verwaltungskosten, der mit Abstand größere Kostenblock, stiegen um 5,2% oder 764 Mio. Yen auf 15.447 Mio. Yen und banden 70,0% des Umsatzes nach 68,5% im Vorjahr. Dieser Anstieg war mehr als doppelt so groß wie die 333 Mio. Yen zusätzlicher Rohertrag, weshalb das operative Ergebnis um 430 Mio. Yen sank und die operative Marge von 4,8% auf 2,7% fiel. Der Bericht schlüsselt diese Kosten nicht auf, nennt in seiner Branchenbeschreibung aber steigende Einkaufskosten und stark anziehende Personalkosten.
An den Abschreibungen lag es nicht. Die Abschreibung auf den Geschäfts- oder Firmenwert betrug in beiden Quartalen 433 Mio. Yen — ein hoher Betrag neben einem operativen Ergebnis von 589 Mio. Yen, aber ein unveränderter —, und die planmäßigen Abschreibungen gingen von 759 Mio. Yen auf 745 Mio. Yen zurück.
Unterhalb der operativen Zeile glich ein Anlagenverkauf den Umzug der Zentrale aus
Das Finanzergebnis half leicht. Die nicht operativen Erträge stiegen von 73 Mio. Yen auf 78 Mio. Yen, die nicht operativen Aufwendungen sanken von 125 Mio. Yen auf 104 Mio. Yen, vor allem weil der Zinsaufwand von 77 Mio. Yen auf 60 Mio. Yen zurückging; das ordentliche Ergebnis fiel daher etwas weniger als das operative. Die außerordentlichen Posten steuerten danach netto 76 Mio. Yen bei: einem Gewinn von 145 Mio. Yen aus dem Verkauf von Anlagevermögen, dem im Vorjahr nichts gegenüberstand, standen Aufwendungen von 69 Mio. Yen gegenüber, davon 55 Mio. Yen Kosten für den Umzug der Konzernzentrale, 12 Mio. Yen Verluste aus Anlagenabgängen und 1 Mio. Yen Wertminderungen. Im Vorjahr hatten die außerordentlichen Aufwendungen von 86 Mio. Yen 69 Mio. Yen Wertminderungen auf Restaurants enthalten, deren Schließung beschlossen war. Das Ergebnis vor Steuern lag bei 639 Mio. Yen, minus 27,5%.
Die Steuern nahmen den Großteil des Rests. Sie beliefen sich auf 412 Mio. Yen, 64,5% des Ergebnisses vor Steuern nach 52,6% im Vorjahr, wobei die latenten Steuern von 52 Mio. Yen auf 115 Mio. Yen stiegen; der Bericht erläutert die höhere Belastung nicht. Der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn sank um 45,6% auf 227 Mio. Yen. Das Ergebnis je Aktie fiel etwas weniger, um 44,5% auf 10,60 Yen, weil die durchschnittliche Zahl umlaufender Aktien von 21.882.197 auf 21.436.678 zurückging.
Restaurants und Cafés setzten mehr um und verdienten weniger
Der Konzern berichtet zwei Segmente, und beide folgten dem Gesamtbild. Restaurants, das größere, steigerte den Umsatz um 1,5% auf 14.717 Mio. Yen, während das Segmentergebnis um 14,6% auf 776 Mio. Yen sank und die Marge von 6,3% auf 5,3% schrumpfte. Cafés wuchs beim Umsatz schneller, um 4,3% auf 7.239 Mio. Yen, doch das Ergebnis fiel stärker, um 27,5% auf 513 Mio. Yen, und die Marge sank von 10,2% auf 7,1%. Zusammen verdienten beide 1.290 Mio. Yen, 20,3% weniger, und die nicht auf Segmente verteilten Konzernkosten stiegen von 598 Mio. Yen auf 608 Mio. Yen. In diesem Jahr enthält die Überleitungsspalte zudem 104 Mio. Yen Umsatz und 92 Mio. Yen Herstellungskosten aus dem externen Verkauf von Lebensmittelrohstoffen durch die Gesellschaft selbst; deshalb liegt der Konzernumsatz über den 21.957 Mio. Yen der beiden Segmente zusammen.
Die ergänzenden Einkaufszahlen zeigen, wohin die Café-Marge ging. Die Einkäufe im Café-Segment stiegen um 7,6% auf 1.626 Mio. Yen bei einem Umsatzwachstum von 4,3%, während die Einkäufe im Restaurant-Segment um 1,8% auf 4.315 Mio. Yen zunahmen, weitgehend im Einklang mit dessen Umsatzplus von 1,5%. Der Umsatz der eigenbetriebenen Filialen wuchs bei Restaurants um 1,4% und bei Cafés um 4,3%; die Lizenzerträge, mit 73 Mio. Yen klein, stiegen um 33,2%. Der Bericht selbst führt den Ergebnisrückgang keines der beiden Segmente auf einen bestimmten Kostenblock zurück.
Was das Unternehmen nach eigener Aussage getan hat
Der Bericht beschreibt eine Branche, in der die Nachfrage ausländischer Touristen den Konsum stützt, der aber höhere Einkaufskosten, ein vorsichtigeres Ausgabeverhalten der Haushalte angesichts der Unsicherheit durch die Spannungen im Nahen Osten und stark steigende Personalkosten gegenüberstehen. Im Rahmen seines Mittelfristplans habe das Unternehmen Filialen eröffnet und renoviert. Im Pasta-Format eröffnete es weiter abgeleitete Konzepte, renovierte Filialen und entwickelte zeitlich begrenzte Menüs. Im Café-Format wollte es die Ertragskraft durch Preisweitergabe stärken und führte ein erneuertes Set-Menü landesweit in allen Filialen ein, um die Gästezahl zu halten und zu steigern. Im Geschäft mit Rindfleischkotelett-Menüs eröffnete es weiter Filialen im In- und Ausland, nutzte die Nachfrage ausländischer Touristen und trieb die Integration nach der Übernahme voran. Die eigene Zusammenfassung des Quartals im Bericht nennt Nettoumsatz, ordentliches Ergebnis und Konzerngewinn, nicht aber das operative Ergebnis.
Der Konzern eröffnete im Quartal 10 eigenbetriebene Filialen und eine Franchise-Filiale — drei Pasta-Restaurants, zwei Bäckerei-Restaurants, ein Doria-Restaurant, ein Sushi-Restaurant, zwei Rindfleischkotelett-Restaurants und ein Café sowie eine Franchise-Filiale für Rindfleischkotelett — und schloss den Juni mit 871 Filialen ab: 817 eigenbetriebene und 54 Franchise-Filialen.
Die liquiden Mittel sanken, weil Verbindlichkeiten, Steuern und Kredite bedient wurden
Die Bilanzsumme sank gegenüber dem 31. März 2026 um 4,8% auf 67.090 Mio. Yen. Kassenbestand und Bankguthaben gingen um 2.248 Mio. Yen auf 12.624 Mio. Yen zurück, die Forderungen aus Lieferungen und Leistungen um 956 Mio. Yen, während das Sachanlagevermögen um 475 Mio. Yen zunahm; der Geschäfts- oder Firmenwert sank durch Abschreibung um 433 Mio. Yen und die Markenrechte um 113 Mio. Yen, sodass der Firmenwert noch 14.724 Mio. Yen betrug. Auf der Passivseite sanken die sonstigen Verbindlichkeiten um 782 Mio. Yen, die Ertragsteuerverbindlichkeiten um 730 Mio. Yen und die langfristigen Darlehen durch Tilgung um 1.025 Mio. Yen. Kurzfristige Darlehen, der kurzfristige Teil langfristiger Darlehen und langfristige Darlehen summierten sich auf 19.529 Mio. Yen. Eine Kapitalflussrechnung für das Quartal wurde nicht erstellt.
Das Nettovermögen sank um 1,0% auf 31.167 Mio. Yen, da die Gewinnrücklagen trotz des Quartalsgewinns von 227 Mio. Yen um 330 Mio. Yen zurückgingen — vereinbar mit der Zahlung der Schlussdividende von 26,00 Yen für das GJ3/2026. Weil die Bilanzsumme schneller schrumpfte als das Eigenkapital, stieg die Eigenkapitalquote auf 46,5% von 44,7%.
Prognose unverändert — und das erste Halbjahr verlangt dem zweiten Quartal viel ab
Das Unternehmen bestätigte die am 13. Mai 2026 veröffentlichte Prognose. Für das erste Halbjahr bis zum 30. September 2026 erwartet es einen Nettoumsatz von 45.200 Mio. Yen (+3,7%), ein operatives Ergebnis von 2.200 Mio. Yen (−6,9%), ein ordentliches Ergebnis von 2.100 Mio. Yen (−6,7%) und einen den Anteilseignern zurechenbaren Gewinn von 1.000 Mio. Yen (−4,7%). Für das Gesamtjahr bis zum 31. März 2027 erwartet es einen Nettoumsatz von 93.000 Mio. Yen (+5,2%), ein operatives Ergebnis von 5.300 Mio. Yen (+2,9%), ein ordentliches Ergebnis von 5.100 Mio. Yen (+0,8%) und einen zurechenbaren Gewinn von 2.900 Mio. Yen (+7,2%), entsprechend 135,28 Yen je Aktie.
Das erste Quartal lieferte 48,8% des für das Halbjahr geplanten Umsatzes, aber nur 26,8% des geplanten operativen Halbjahresergebnisses; damit bleiben für Juli bis September rund 1.610 Mio. Yen operatives Ergebnis zu erwirtschaften, nach 589 Mio. Yen von April bis Juni. Gemessen am Gesamtjahr lieferte es 23,7% des geplanten Umsatzes und 11,1% des geplanten operativen Ergebnisses. Wie diese Lücke geschlossen werden soll, sagt der Bericht nicht. Auch die Dividendenprognose bleibt unverändert: 27,00 Yen zur Jahresmitte und 27,00 Yen zum Geschäftsjahresende, zusammen 54,00 Yen nach 52,00 Yen.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Nettoumsatz (Mio. ¥) | 22.061 | 21.440 | +2,9 % |
| Herstellungskosten (Mio. ¥) | 6.024 | 5.737 | +5,0 % |
| Rohertrag (Mio. ¥) | 16.037 | 15.703 | +2,1 % |
| Rohmarge | 72,7 % | 73,2 % | −0,5 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 15.447 | 14.682 | +5,2 % |
| Betriebsergebnis (Mio. ¥) | 589 | 1.020 | −42,2 % |
| Operative Marge | 2,7 % | 4,8 % | −2,1 pp |
| Ordentliches Ergebnis (Mio. ¥) | 563 | 969 | −41,8 % |
| Außerordentliche Erträge (Mio. ¥) | 145 | 0 | neu |
| Außerordentliche Aufwendungen (Mio. ¥) | 69 | 86 | −19,8 % |
| Ergebnis vor Steuern (Mio. ¥) | 639 | 882 | −27,5 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 227 | 417 | −45,6 % |
| Ergebnis je Aktie (¥) | 10,60 | 19,09 | −44,5 % |
| Restaurants — Umsatz (Mio. ¥) | 14.717 | 14.497 | +1,5 % |
| Restaurants — Segmentergebnis (Mio. ¥) | 776 | 910 | −14,6 % |
| Cafés — Umsatz (Mio. ¥) | 7.239 | 6.943 | +4,3 % |
| Cafés — Segmentergebnis (Mio. ¥) | 513 | 709 | −27,5 % |
| Kassenbestand und Bankguthaben (Mio. ¥) | 12.624 | 14.872 | −15,1 % |
| Bilanzsumme (Mio. ¥) | 67.090 | 70.453 | −4,8 % |
| Nettovermögen (Mio. ¥) | 31.167 | 31.488 | −1,0 % |
| Eigenkapitalquote | 46,5 % | 44,7 % | +1,8 pp |
| Prognose 1. Halbjahr GJ 3/2027 — Umsatz (Mio. ¥) | 45.200 | — | +3,7 % |
| Prognose 1. Halbjahr GJ 3/2027 — Betriebsergebnis (Mio. ¥) | 2.200 | — | −6,9 % |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 93.000 | — | +5,2 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 5.300 | — | +2,9 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 5.100 | — | +0,8 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 2.900 | — | +7,2 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 135,28 | — | n.a. |
| Jahresdividende je Aktie (¥) | 54,00 | 52,00 | +3,8 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.