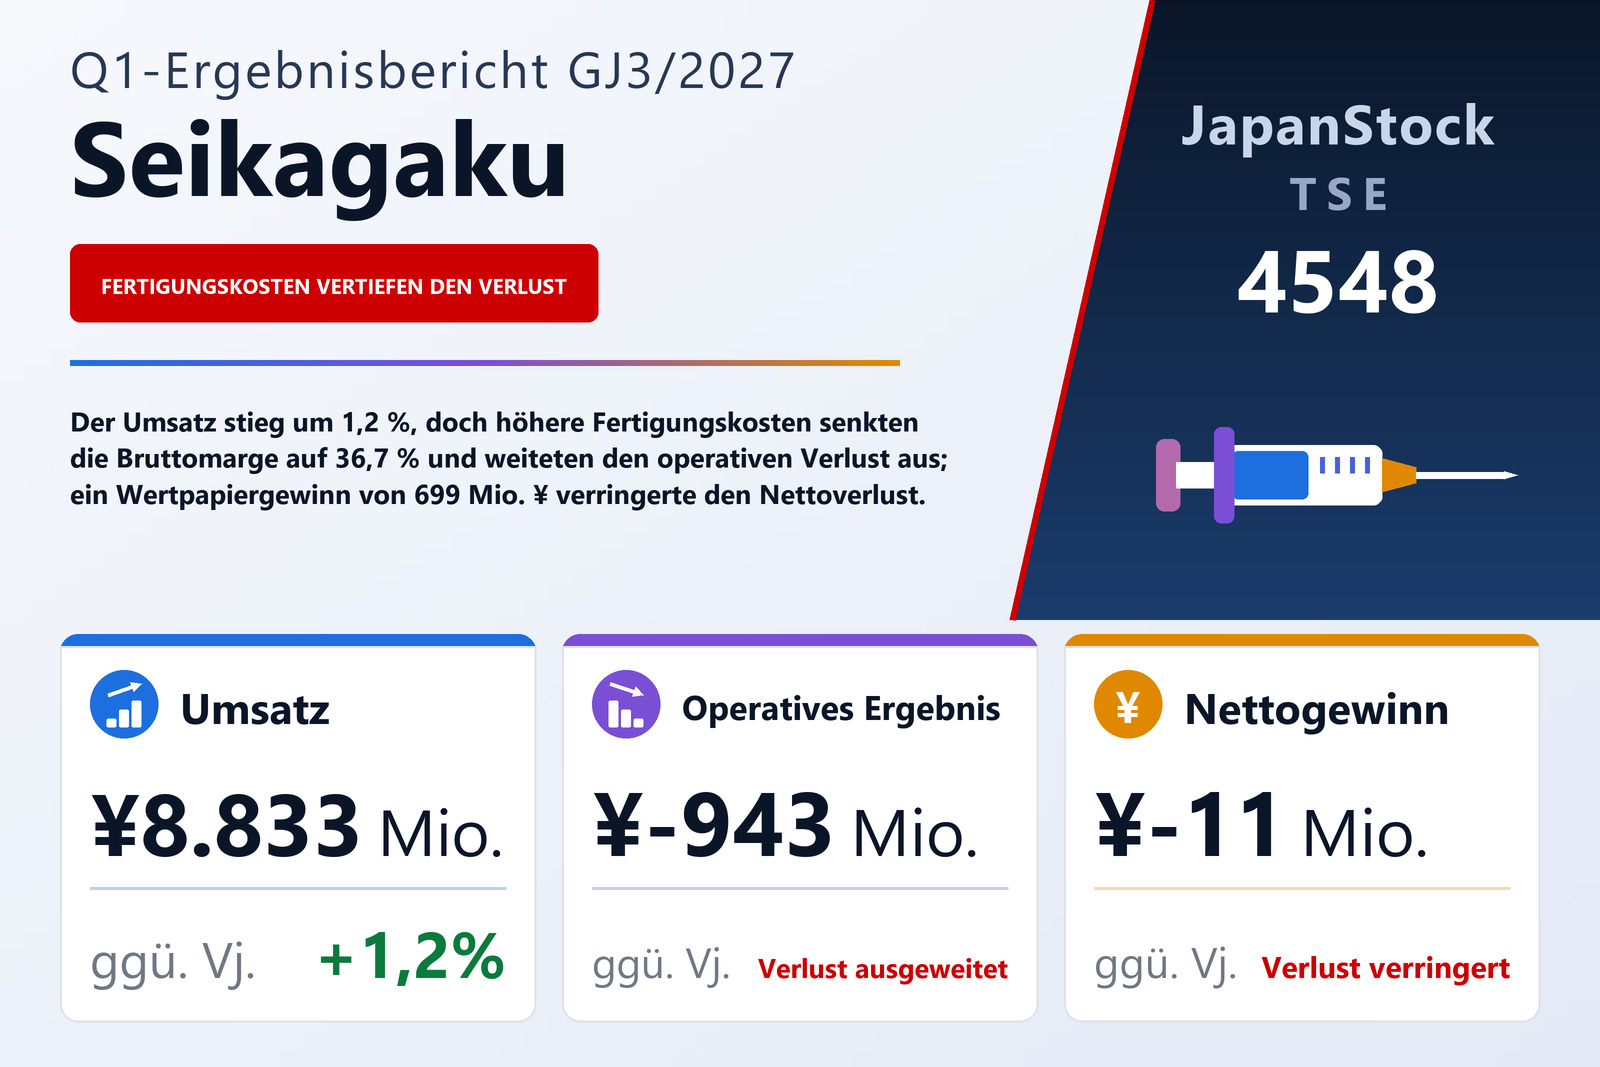
Der Umsatz wuchs um 102 Mio. Yen, die Herstellungskosten um 554 Mio. Yen
Die Seikagaku Corporation (TSE: 4548), ein auf Glykowissenschaft spezialisierter Arzneimittelhersteller ohne eigene Vertriebsorganisation, der die Vermarktung seiner Produkte Partnerunternehmen im In- und Ausland überlässt, veröffentlichte am 5. August 2026 den Konzernabschluss für das erste Quartal, die drei Monate vom 1. April bis zum 30. Juni 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 1,2% auf 8.833 Mio. Yen. Der operative Verlust weitete sich auf 943 Mio. Yen nach 365 Mio. Yen aus, das ordentliche Ergebnis drehte auf 108 Mio. Yen nach einem Verlust von 132 Mio. Yen, und der den Anteilseignern der Muttergesellschaft zurechenbare Verlust verringerte sich auf 11 Mio. Yen nach 200 Mio. Yen, entsprechend 0,21 Yen je Aktie nach 3,68 Yen. Laut Bericht wurde der Quartalsabschluss nicht von einem Abschlussprüfer durchgesehen.
Die Rechnung des Quartals ist kurz. Der Umsatz stieg um 102 Mio. Yen, die Herstellungskosten dagegen um 554 Mio. Yen oder 11,0% auf 5.591 Mio. Yen, was der Bericht auf höhere Fertigungskosten zurückführt, ohne diese weiter aufzuschlüsseln. Der Bruttogewinn fiel deshalb um 12,3% auf 3.241 Mio. Yen, und die Bruttomarge verengte sich von 42,3% auf 36,7%. Die Vertriebs- und Verwaltungskosten stiegen um 3,1% auf 4.185 Mio. Yen, obwohl der Forschungs- und Entwicklungsaufwand, ihr größter Posten, auf 1.619 Mio. Yen nach 1.691 Mio. Yen sank; der schlicht als sonstige Aufwendungen bezeichnete Posten stieg auf 1.582 Mio. Yen nach 1.397 Mio. Yen, was der Bericht nicht erläutert. Der Rückgang des Bruttogewinns um 453 Mio. Yen und der Anstieg der Vertriebs- und Verwaltungskosten um 126 Mio. Yen erklären zusammen die Verschlechterung der operativen Zeile um 578 Mio. Yen.
Ein Wertpapierverkauf, nicht das Geschäft, brachte das ordentliche Ergebnis ins Plus
Die nicht operativen Erträge vervierfachten sich nahezu auf 1.062 Mio. Yen nach 273 Mio. Yen. Der Unterschied ist im Wesentlichen ein einziger Posten: ein Gewinn von 699 Mio. Yen aus dem Verkauf von Finanzanlagen, dem im Vorjahr nichts gegenüberstand. Dividendenerträge trugen 253 Mio. Yen bei, Zinserträge 21 Mio. Yen, und ein Währungsgewinn von 74 Mio. Yen ersetzte einen Währungsverlust von 32 Mio. Yen. Die nicht operativen Aufwendungen betrugen 10 Mio. Yen, darunter ein Verlust von 6 Mio. Yen aus einer Bürgschaft. Das reichte, um den operativen Verlust von 943 Mio. Yen in ein ordentliches Ergebnis von 108 Mio. Yen zu drehen. Außerordentliche Posten gab es nicht, sodass auch das Ergebnis vor Steuern 108 Mio. Yen betrug.
Die Ertragsteuern von 119 Mio. Yen — 82 Mio. Yen laufende und 37 Mio. Yen latente, nach insgesamt 67 Mio. Yen im Vorjahr — überstiegen dieses Vorsteuerergebnis, weshalb das Quartal dennoch mit einem Nettoverlust von 11 Mio. Yen schloss; der Bericht nennt den höheren Steueraufwand als Grund und merkt an, dass die Quartalssteuer mit einem für das Gesamtjahr geschätzten effektiven Steuersatz berechnet wird. Das Gesamtergebnis war ein Verlust von 290 Mio. Yen nach 738 Mio. Yen: der Bewertungsunterschied bei Wertpapieren drehte auf −490 Mio. Yen nach +429 Mio. Yen, während die Währungsumrechnung mit +293 Mio. Yen nach −933 Mio. Yen positiv wurde.
Gelenkpräparate im Ausland fielen um 45,9% — laut Bericht wegen der Lieferzeitpunkte
Der Umsatz des Segments Pharmazeutika fiel um 7,7% auf 5.448 Mio. Yen, und sein Segmentverlust weitete sich auf 1.167 Mio. Yen nach 479 Mio. Yen aus. Pharmazeutika Inland stiegen um 2,9% auf 3.100 Mio. Yen, vor allem durch höhere Auslieferungen der ophthalmochirurgischen Hilfsmittel Opegan; nach Angaben des Unternehmens behielten sowohl das Gelenkpräparat ARTZ als auch Opegan den höchsten Marktanteil in ihren Märkten. Pharmazeutika Ausland fielen um 45,9% auf 1.054 Mio. Yen, vor allem wegen geringerer Umsätze mit Gel-One und SUPARTZ FX, zwei in den USA verkauften Gelenkpräparaten, und der Bericht hält fest, dass beide Rückgänge auf die Lieferzeitpunkte zurückgehen. Wirkstoffe und Auftragsfertigung wuchsen um 34,2% auf 1.260 Mio. Yen, die Lizenzeinnahmen betrugen 33 Mio. Yen nach 1 Mio. Yen. Das Unternehmen weist darauf hin, dass seine Lizenzeinnahmen überwiegend meilensteinbasiert sind und mit dem Fortschritt von Entwicklung und Vertrieb anfallen.
Der Marktkommentar ist vorsichtig. Im US-Markt für Gelenkpräparate steige die Zahl der Patienten, doch der scharfe Preiswettbewerb begrenze das Wachstum dem Wert nach; der chinesische Markt wachse mit der alternden Bevölkerung allmählich. Zudem sei die Wirkung der US-Regierungspolitik auf die Pharmabranche weiter unklar, und in China breite sich die zentrale Beschaffung durch Zentral- und Provinzregierungen aus, was die Marktentwicklung schwer vorhersehbar mache.
LAL wuchs um 19,7% und verdoppelte seinen Gewinn nahezu
Das Segment LAL, das Reagenzien vor allem für die Qualitätskontrolle in der Arzneimittelherstellung verkauft, steigerte den Umsatz um 19,7% auf 3.385 Mio. Yen, getragen von starken Auslandsverkäufen von Endotoxin-Nachweisreagenzien und von In-vitro-Diagnostika zur Glukanmessung. Das Segmentergebnis stieg auf 223 Mio. Yen nach 113 Mio. Yen, ein Plus von 97,3%, das der Bericht nicht angibt und das aus den beiden Beträgen berechnet ist. LAL steht inzwischen für 38,3% des Konzernumsatzes, doch sein Gewinn deckte weniger als ein Fünftel des Verlusts im Segment Pharmazeutika. Das Unternehmen erwartet ein stetiges Wachstum des Marktes für Endotoxin-Reagenzien, einschließlich rekombinanter Produkte ohne tierische Rohstoffe, und ein weiteres Wachstum des von den USA angeführten Marktes für Glukan-Diagnostika.
Liquide Mittel und Wertpapiere sanken, die Eigenkapitalquote stieg auf 87,8%
Die Bilanzsumme sank gegenüber dem 31. März 2026 um 1.854 Mio. Yen auf 84.490 Mio. Yen, vor allem durch geringere Zahlungsmittel und Einlagen, die auf 7.310 Mio. Yen nach 8.938 Mio. Yen zurückgingen, und geringere Finanzanlagen, die auf 14.404 Mio. Yen nach 15.722 Mio. Yen fielen. Die Verbindlichkeiten sanken um 744 Mio. Yen auf 10.300 Mio. Yen, vor allem durch geringere sonstige Verbindlichkeiten, und das Nettovermögen sank um 1.109 Mio. Yen auf 74.189 Mio. Yen, vor allem durch niedrigere Gewinnrücklagen. Da das Eigenkapital langsamer sank als die Bilanzsumme, stieg die Eigenkapitalquote von 87,2% auf 87,8%. Die Anlagen im Bau beliefen sich auf 8.979 Mio. Yen nach 8.662 Mio. Yen. Eine Quartals-Kapitalflussrechnung wurde nicht erstellt; die Abschreibungen betrugen 560 Mio. Yen nach 484 Mio. Yen.
Prognose und Dividende von 30 Yen bestätigt; neue Adhäsionsbarriere zugelassen
Seikagaku bestätigte seine am 13. Mai 2026 veröffentlichte Jahresprognose für GJ3/2027 unverändert: Umsatz von 41.850 Mio. Yen (+14,2%), operatives Ergebnis von 2.050 Mio. Yen, ordentliches Ergebnis von 4.200 Mio. Yen (+150,0%) und den Anteilseignern zurechenbarer Gewinn von 2.250 Mio. Yen (+52,7%), entsprechend 41,21 Yen je Aktie. Das erste Quartal lieferte 21,1% des prognostizierten Umsatzes, und um das operative Ziel ausgehend von einem Verlust von 943 Mio. Yen im ersten Quartal zu erreichen, wäre in den verbleibenden neun Monaten ein operatives Ergebnis von rund 2.993 Mio. Yen nötig; eine Quartalsaufteilung nennt der Bericht nicht. Auch die Dividendenprognose bleibt unverändert: 15,00 Yen zur Zwischendividende und 15,00 Yen zum Geschäftsjahresende, insgesamt 30,00 Yen, wie im GJ3/2026.
In der Forschung entsprach der Aufwand von 1.619 Mio. Yen 18,4% des Umsatzes ohne Lizenzeinnahmen. Der Bericht meldet einen wesentlichen Schritt: SI-449, eine für Japan entwickelte Adhäsionsbarriere, erhielt im April 2026 die Herstellungs- und Vertriebszulassung als Medizinprodukt, mit Covidien Japan als Vertriebspartner. Es handelt sich um ein Pulver, dessen Hauptbestandteil ein vernetztes Chondroitinsulfat ist, hergestellt mit der eigenen Vernetzungstechnologie des Unternehmens für Glykosaminoglykane; es soll nach dem Auftragen aufquellen und eine Barriere zwischen Operationswunde und umgebendem Gewebe bilden. Laut Unternehmen haben klinische Studien die Wirkung bei der Vorbeugung postoperativer Verwachsungen bestätigt, und das Produkt wird mit Blick auf eine weltweite Einführung entwickelt. Weitere wesentliche Änderungen der Forschungsaktivitäten meldet der Bericht nicht.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 8.833 | 8.731 | +1,2 % |
| Herstellungskosten (Mio. ¥) | 5.591 | 5.037 | +11,0 % |
| Rohertrag (Mio. ¥) | 3.241 | 3.694 | −12,3 % |
| Rohmarge | 36,7 % | 42,3 % | −5,6 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 4.185 | 4.059 | +3,1 % |
| — davon F&E-Aufwand (Mio. ¥) | 1.619 | 1.691 | −4,3 % |
| Betriebsergebnis (Mio. ¥) | −943 | −365 | Verlust ausgeweitet |
| Ordentliches Ergebnis (Mio. ¥) | 108 | −132 | von Verlust zu Gewinn |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | −11 | −200 | Verlust verringert |
| Ergebnis je Aktie (¥) | −0,21 | −3,68 | Verlust verringert |
| Gesamtergebnis (Mio. ¥) | −290 | −738 | Verlust verringert |
| Pharmazeutika — Umsatz (Mio. ¥) | 5.448 | 5.901 | −7,7 % |
| — Pharmazeutika Inland (Mio. ¥) | 3.100 | 3.012 | +2,9 % |
| — Pharmazeutika Ausland (Mio. ¥) | 1.054 | 1.948 | −45,9 % |
| — Wirkstoffe und Auftragsfertigung (Mio. ¥) | 1.260 | 939 | +34,2 % |
| Pharmazeutika — Segmentergebnis (Mio. ¥) | −1.167 | −479 | Verlust ausgeweitet |
| LAL — Umsatz (Mio. ¥) | 3.385 | 2.829 | +19,7 % |
| LAL — Segmentergebnis (Mio. ¥) | 223 | 113 | +97,3 % |
| Bilanzsumme (Mio. ¥) | 84.490 | 86.344 | −2,1 % |
| Nettovermögen (Mio. ¥) | 74.189 | 75.299 | −1,5 % |
| Eigenkapitalquote | 87,8 % | 87,2 % | +0,6 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 41.850 | — | +14,2 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 2.050 | — | n.a. |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 4.200 | — | +150,0 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 2.250 | — | +52,7 % |
| Jahresdividende je Aktie (¥) | 30,00 | 30,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.