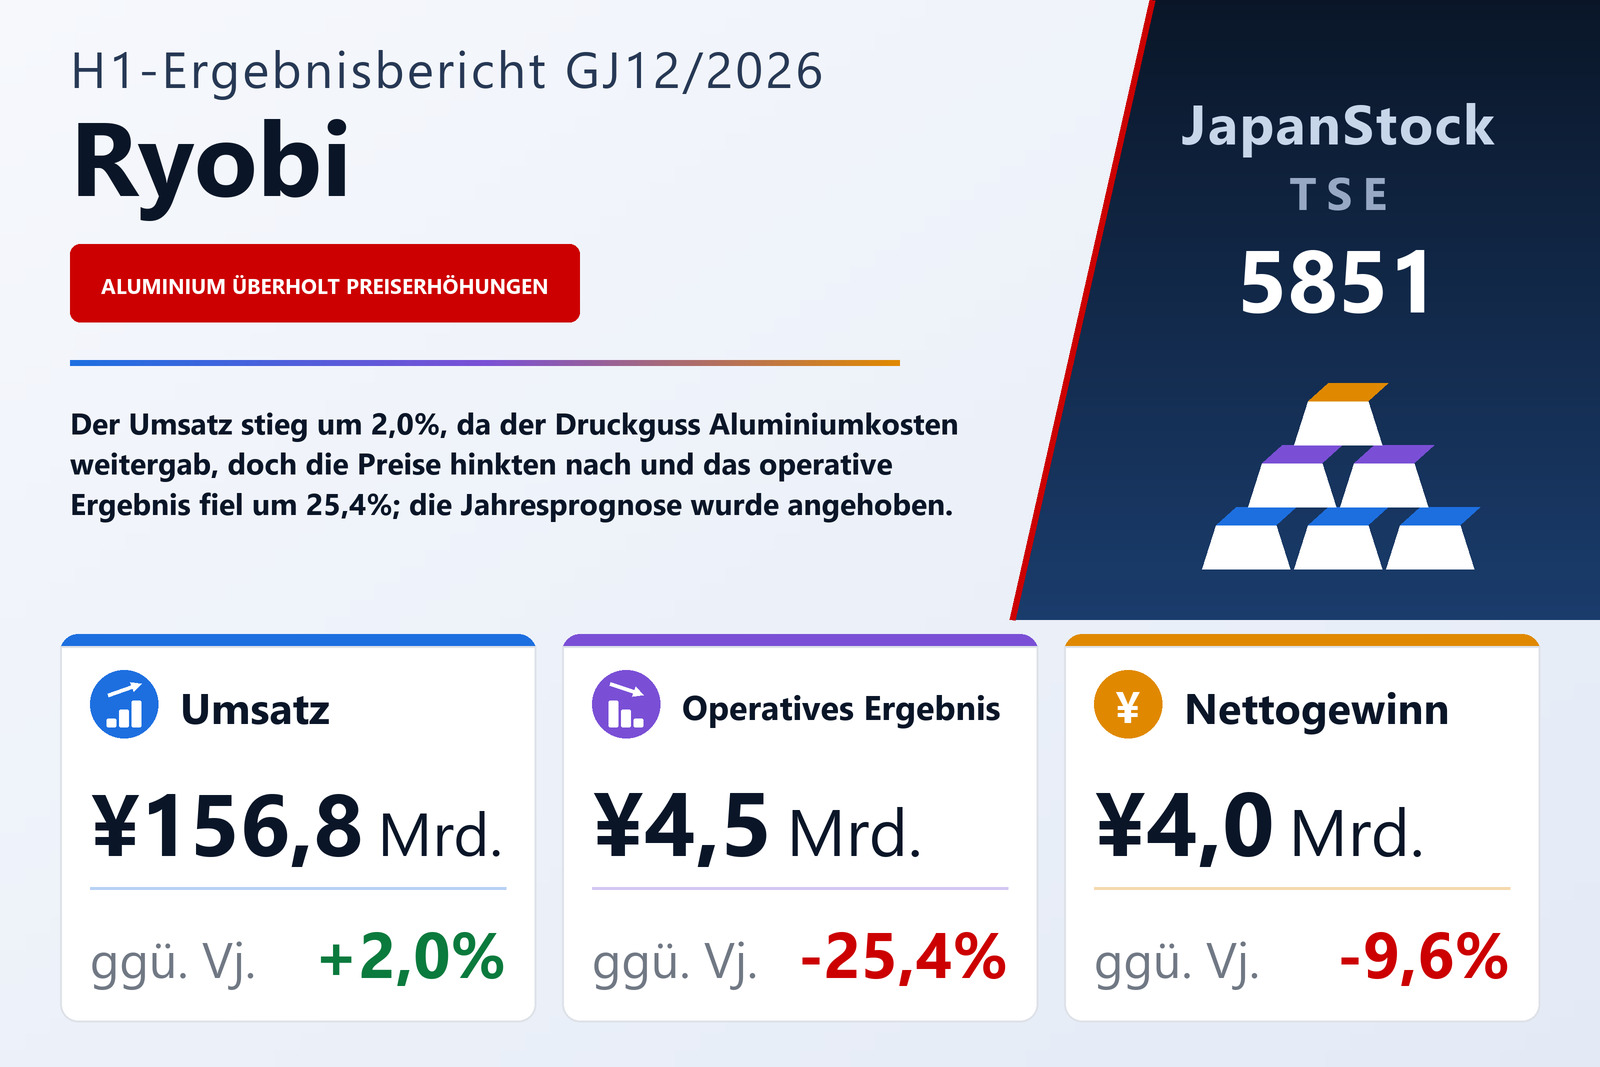
Umsatz plus 2,0%, Herstellungskosten plus 3,8% – diese Lücke kostete ein Viertel des operativen Ergebnisses
Die Ryobi Limited (TSE: 5851), die Druckgussgruppe, die außerdem Baubeschläge und Druckmaschinen herstellt, veröffentlichte am 5. August 2026 den Konzernabschluss für das erste Halbjahr, die sechs Monate vom 1. Januar bis zum 30. Juni 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 2,0% auf 156.773 Mio. Yen, während das operative Ergebnis um 25,4% auf 4.454 Mio. Yen, das ordentliche Ergebnis um 20,7% auf 4.834 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 9,6% auf 4.003 Mio. Yen zurückgingen; das Ergebnis je Aktie betrug 125,87 Yen nach 136,78 Yen. Das Unternehmen ist an der Tokioter Börse notiert, und laut Bericht wurde der Halbjahresabschluss keiner prüferischen Durchsicht unterzogen.
Zwei Spannen bewegten sich gleichzeitig in die falsche Richtung. Die Herstellungskosten stiegen um 3,8% auf 139.916 Mio. Yen bei einem Umsatzwachstum von 2,0%, sodass der Rohertrag um 11,3% auf 16.857 Mio. Yen fiel und sich die Bruttomarge von 12,4% auf 10,8% verengte. Die Vertriebs- und Verwaltungskosten sanken um 4,8% auf 12.402 Mio. Yen und holten damit 626 Mio. Yen der 2.147 Mio. Yen herein, die auf Rohertragsebene verloren gingen; eine Aufschlüsselung dieser Einsparung enthält der Bericht nicht. Die operative Marge sank von 3,9% auf 2,8%. Das Unternehmen beschreibt ein instabiles Umfeld, geprägt von hohen Rohstoff- und Energiepreisen sowie der Handelspolitik verschiedener Länder, und erklärt, es habe den Vertrieb vorangetrieben und zugleich Kostensenkung, Produktivitätssteigerung und effizientere Abläufe verfolgt.
Unterhalb des operativen Ergebnisses dämpfte ein Wertpapierverkauf den Rückgang
Die nicht operativen Posten halfen etwas mehr als im Vorjahr. Die nicht operativen Erträge stiegen auf 1.343 Mio. Yen von 1.207 Mio. Yen, darunter ein Währungsgewinn von 118 Mio. Yen nach einem Verlust von 211 Mio. Yen, während die nicht operativen Aufwendungen auf 963 Mio. Yen von 1.089 Mio. Yen sanken, obwohl der Zinsaufwand von 698 Mio. Yen auf 778 Mio. Yen stieg. Das ordentliche Ergebnis fiel daher weniger stark als das operative, um 20,7% auf 4.834 Mio. Yen. Außerordentliche Posten federten noch mehr ab: Ein Gewinn von 1.023 Mio. Yen aus dem Verkauf von Wertpapieren des Anlagevermögens, nach 143 Mio. Yen im Vorjahr, hob die außerordentlichen Erträge auf 1.058 Mio. Yen, während die außerordentlichen Verluste von 194 Mio. Yen eine Abschreibung auf Wertpapiere von 134 Mio. Yen enthielten. Das Ergebnis vor Steuern lag bei 5.697 Mio. Yen, ein Minus von 8,4%.
Die Ertragsteuern stiegen auf 1.712 Mio. Yen von 1.457 Mio. Yen, sodass der Halbjahresgewinn um 16,3% auf 3.985 Mio. Yen fiel. Der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn lag mit 4.003 Mio. Yen über dieser Summe, weil auf nicht beherrschende Anteile ein Verlust von 18 Mio. Yen entfiel, nach einem Gewinn von 335 Mio. Yen im Vorjahr – deshalb sank das Nettoergebnis nur um 9,6%. Das Ergebnis je Aktie ging mit 8,0% noch etwas weniger zurück, weil die durchschnittliche Aktienzahl 31.809.471 nach 32.368.252 betrug. Das Gesamtergebnis drehte auf 9.770 Mio. Yen nach einem Verlust von 3.461 Mio. Yen, vor allem dank einer Währungsumrechnungsdifferenz von +5.082 Mio. Yen nach −7.951 Mio. Yen im Vorjahr.
Druckguss wuchs dank Preisweitergabe und schwachem Yen, doch die Aluminium-Verzögerung drückte den Gewinn
Druckguss ist nahezu der gesamte Konzern: 143.310 Mio. Yen Umsatz, ein Plus von 6,2%, oder 91,4% des Gesamtumsatzes nach 87,8% im Vorjahr. Laut Bericht ging die Produktionsmenge leicht zurück, doch höhere Aluminium-Rohstoffpreise wurden an die Verkaufspreise weitergegeben, und der schwächere Yen erhöhte den Yen-Wert der Umsätze ausländischer Tochtergesellschaften, sodass der Umsatz im In- wie im Ausland wuchs. Das Segmentergebnis sank dennoch um 7,0% auf 4.700 Mio. Yen, die Marge von 3,7% auf 3,3%. Die Erklärung des Unternehmens ist eine zeitliche: Trotz Kostensenkung und Produktivitätssteigerung stiegen die Aluminiumpreise weiter kräftig, und die Weitergabe einer Erhöhung an die Verkaufspreise braucht eine gewisse Zeit. Ein Teil des Umsatzwachstums sind also an Kunden weiterberechnete Metallkosten statt zusätzlicher Menge, und diese Weiterberechnung kommt erst nach den Kosten.
Die beiden kleineren Segmente rutschten in die Verlustzone. Der Umsatz mit Baubeschlägen fiel um 5,5% auf 5.081 Mio. Yen, im In- und Ausland rückläufig, und das Segment drehte auf einen Verlust von 185 Mio. Yen nach einem Gewinn von 16 Mio. Yen: Ein stärkerer chinesischer Yuan verteuerte die Beschaffung aus China, wo die Produktionsstandorte liegen, und Kostensenkung sowie Ausgabeneinsparungen glichen dies nicht aus. Druckmaschinen traf es am härtesten: Der Umsatz sank um 37,8% auf 8.253 Mio. Yen, was der Bericht auf eine geringere Investitionsbereitschaft angesichts unsicherer Aussichten zurückführt, im In- wie im Ausland; der Umsatzrückgang machte aus einem Gewinn von 935 Mio. Yen einen Verlust von 38 Mio. Yen. Der Ergebnisrückgang von 973 Mio. Yen bei Druckmaschinen war größer als die 352 Mio. Yen im Druckguss und die 202 Mio. Yen bei Baubeschlägen zusammen. Laut ergänzenden Daten stieg der Inlandsumsatz auf 69.314 Mio. Yen von 66.171 Mio. Yen, während der Auslandsumsatz mit 87.459 Mio. Yen nach 87.574 Mio. Yen praktisch unverändert blieb.
Vorräte gestiegen, Kredite gesunken, Eigenkapitalquote auf 54,3%
Die Bilanzsumme betrug zum 30. Juni 2026 345.613 Mio. Yen, 0,5% mehr als zum 31. Dezember 2025. Die Vorräte stiegen um 6.417 Mio. Yen – die unfertigen Erzeugnisse auf 22.002 Mio. Yen von 18.125 Mio. Yen, Roh-, Hilfs- und Betriebsstoffe auf 24.049 Mio. Yen von 21.620 Mio. Yen –, während Kassenbestand und Bankguthaben um 4.185 Mio. Yen auf 26.968 Mio. Yen sanken. Die Verbindlichkeiten gingen um 6.163 Mio. Yen auf 148.020 Mio. Yen zurück, vor allem weil Kredite um 5.490 Mio. Yen reduziert wurden; die verzinslichen Schulden ohne diskontierte Wechsel und Leasingverbindlichkeiten lagen bei 69.251 Mio. Yen nach 74.742 Mio. Yen. Das Nettovermögen stieg um 4,2% auf 197.592 Mio. Yen, hauptsächlich durch einen Anstieg der Währungsumrechnungsdifferenz um 5.082 Mio. Yen, der Gewinnrücklagen um 2.413 Mio. Yen und der Bewertungsdifferenz auf Wertpapiere um 959 Mio. Yen. Ein Eigenkapital von 187.738 Mio. Yen hob die Eigenkapitalquote von 52,2% auf 54,3%.
Der operative Cashflow betrug 7.487 Mio. Yen, 3.203 Mio. Yen mehr, getragen von Abschreibungen von 9.714 Mio. Yen und deutlich niedrigeren Steuerzahlungen von 811 Mio. Yen nach 3.990 Mio. Yen, gegenüber einem Vorratsaufbau von 5.102 Mio. Yen. Der Mittelabfluss aus Investitionstätigkeit schrumpfte auf 4.672 Mio. Yen von 13.087 Mio. Yen, vor allem weil die Auszahlungen für Sachanlagen auf 6.707 Mio. Yen von 11.397 Mio. Yen zurückgingen. Die Finanzierungstätigkeit beanspruchte 8.032 Mio. Yen, nach einem Zufluss von 4.210 Mio. Yen im Vorjahr, da Kredite um 6.122 Mio. Yen zurückgeführt und 1.590 Mio. Yen Dividenden gezahlt wurden. Die Zahlungsmittel und Zahlungsmitteläquivalente lagen zum Halbjahresende bei 22.594 Mio. Yen, 4.697 Mio. Yen weniger.
Prognose angehoben dank Preisweitergabe und Yen – das zweite Halbjahr soll weitgehend planmäßig verlaufen
Ryobi revidierte die am 12. Februar 2026 veröffentlichte Jahresprognose für GJ12/2026. Erwartet werden nun ein Umsatz von 340.000 Mio. Yen, nach zuvor 313.000 Mio. Yen und +10,0% gegenüber GJ12/2025; ein operatives Ergebnis von 13.000 Mio. Yen, nach 12.800 Mio. Yen und +2,6%; ein ordentliches Ergebnis von 14.000 Mio. Yen, nach 13.300 Mio. Yen, aber −4,2%; und ein den Anteilseignern zurechenbarer Gewinn von 12.000 Mio. Yen, nach 11.500 Mio. Yen und +7,3%, bei einem Ergebnis je Aktie von 377,25 Yen. Der höhere Umsatz beruht auf weiteren Fortschritten bei der Weitergabe gestiegener Aluminiumpreise an die Druckgusspreise und auf dem schwachen Yen, der die umgerechneten Umsätze ausländischer Tochtergesellschaften erhöht, obwohl die Produktionsmenge nun leicht unter der vorherigen Prognose erwartet wird. Beim Ergebnis erwartet das Unternehmen, dass das zweite Halbjahr weitgehend dem bisherigen Plan entspricht, und hat die Jahreswerte angehoben, weil das erste Halbjahr über Plan lag.
Damit ist das Jahr stark auf die zweite Hälfte ausgerichtet. Das erste Halbjahr lieferte 46,1% des prognostizierten Umsatzes, aber nur 34,3% des prognostizierten operativen Ergebnisses; die Prognose impliziert somit ein operatives Ergebnis von rund 8.546 Mio. Yen im zweiten Halbjahr, fast das Doppelte der gerade gemeldeten 4.454 Mio. Yen und mehr als die rund 6.690 Mio. Yen, die sich für das zweite Halbjahr GJ12/2025 ergeben. Nach Segmenten sehen die ergänzenden Daten für Druckguss ein operatives Jahresergebnis von 12.500 Mio. Yen vor, also rund 7.800 Mio. Yen im zweiten Halbjahr, und für Baubeschläge und Druckmaschinen 200 Mio. Yen bzw. 300 Mio. Yen, sodass beide das Jahr mit Gewinn abschließen sollen. Die Wechselkursannahmen ab dem dritten Quartal lauten 155 Yen je US-Dollar, 210 Yen je Pfund, 23,0 Yen je Yuan und 4,7 Yen je Thai-Baht; geplant sind Investitionen von 20.000 Mio. Yen und Abschreibungen von 19.000 Mio. Yen.
Auch die Dividendenprognose wurde angepasst. Ryobi setzte eine Zwischendividende von 52,00 Yen nach 50,00 Yen fest, zahlbar ab dem 1. September 2026, und erwartet nun eine Schlussdividende von 54,00 Yen nach 50,00 Yen, insgesamt 106,00 Yen nach 100,00 Yen – ein Plus von 6,0% und rund 28% des prognostizierten Ergebnisses je Aktie. Die vorherige Dividendenprognose nennt der Bericht nicht.
| Kennzahl | H1 GJ12/2026 | H1 GJ12/2025 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 156.773 | 153.745 | +2,0 % |
| Rohertrag (Mio. ¥) | 16.857 | 19.004 | −11,3 % |
| Rohmarge | 10,8 % | 12,4 % | −1,6 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 12.402 | 13.028 | −4,8 % |
| Betriebsergebnis (Mio. ¥) | 4.454 | 5.975 | −25,4 % |
| Operative Marge | 2,8 % | 3,9 % | −1,1 pp |
| Ordentliches Ergebnis (Mio. ¥) | 4.834 | 6.093 | −20,7 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 4.003 | 4.427 | −9,6 % |
| Gesamtergebnis (Mio. ¥) | 9.770 | −3.461 | von Verlust zu Gewinn |
| Ergebnis je Aktie (¥) | 125,87 | 136,78 | −8,0 % |
| Druckguss — Umsatz (Mio. ¥) | 143.310 | 134.979 | +6,2 % |
| Druckguss — Segmentergebnis (Mio. ¥) | 4.700 | 5.053 | −7,0 % |
| Baubeschläge — Umsatz (Mio. ¥) | 5.081 | 5.377 | −5,5 % |
| Baubeschläge — Segmentergebnis (Mio. ¥) | −185 | 16 | von Gewinn zu Verlust |
| Druckmaschinen — Umsatz (Mio. ¥) | 8.253 | 13.278 | −37,8 % |
| Druckmaschinen — Segmentergebnis (Mio. ¥) | −38 | 935 | von Gewinn zu Verlust |
| Bilanzsumme (Mio. ¥) | 345.613 | 343.734 | +0,5 % |
| Nettovermögen (Mio. ¥) | 197.592 | 189.550 | +4,2 % |
| Eigenkapitalquote | 54,3 % | 52,2 % | +2,1 pp |
| Verzinsliche Schulden (Mio. ¥) | 69.251 | 74.742 | −7,3 % |
| Operativer Cashflow (Mio. ¥) | 7.487 | 4.284 | +74,8 % |
| Prognose GJ12/2026 — Umsatz (Mio. ¥) | 340.000 | 309.111 | +10,0 % |
| Prognose GJ12/2026 — Betriebsergebnis (Mio. ¥) | 13.000 | 12.665 | +2,6 % |
| Prognose GJ12/2026 — ordentliches Ergebnis (Mio. ¥) | 14.000 | 14.620 | −4,2 % |
| Prognose GJ12/2026 — Periodenergebnis (Mio. ¥) | 12.000 | 11.182 | +7,3 % |
| Prognose GJ12/2026 — Ergebnis je Aktie (¥) | 377,25 | 346,41 | +8,9 % |
| Jahresdividende je Aktie (¥) | 106,00 | 100,00 | +6,0 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.