Ein Fünftel mehr Umsatz, mehr als verdoppeltes Betriebsergebnis – und dennoch ein Nettoverlust
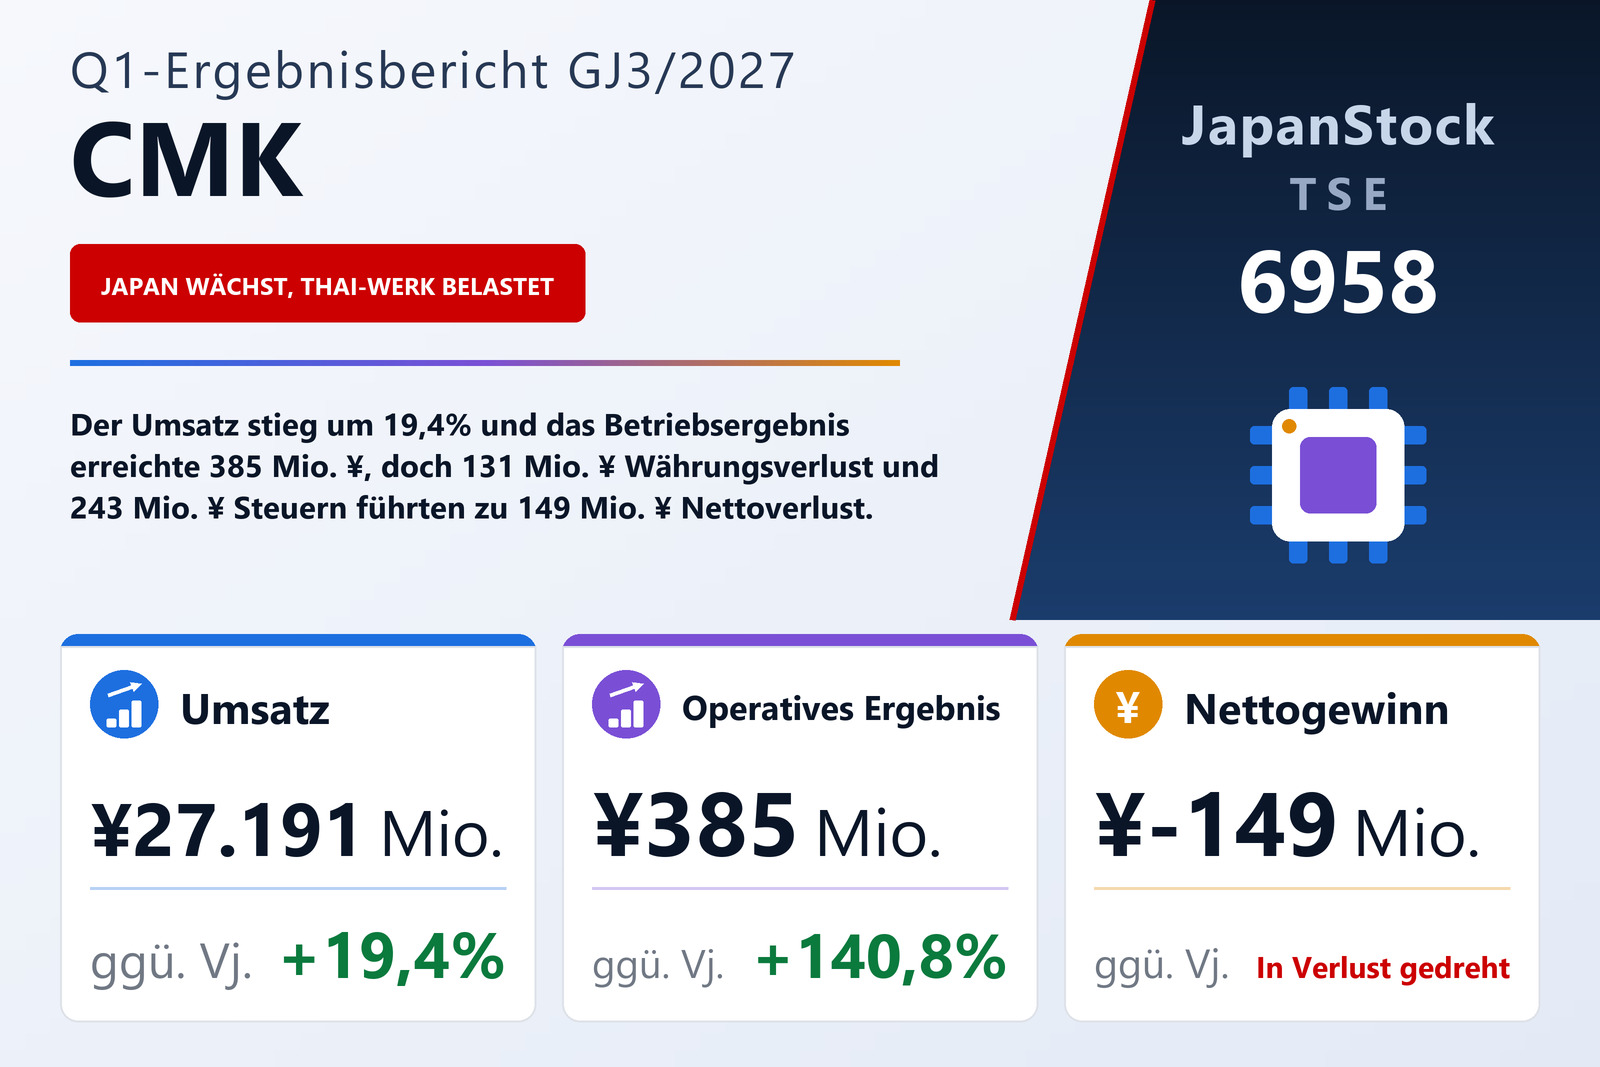
Die CMK CORPORATION (TSE: 6958), eine Gruppe mit dem Schwerpunkt Automobilbereich, veröffentlichte am 5. August 2026 den Konzernabschluss für das erste Quartal des im März 2027 endenden Geschäftsjahres – die drei Monate vom 1. April bis zum 30. Juni 2026 – nach japanischer Rechnungslegung. Der Umsatz stieg um 19,4% auf 27.191 Mio. Yen und das Betriebsergebnis um 140,8% auf 385 Mio. Yen, während das ordentliche Ergebnis um 43,0% auf 127 Mio. Yen sank und das den Anteilseignern der Muttergesellschaft zurechenbare Ergebnis von einem Gewinn von 80 Mio. Yen in einen Verlust von 149 Mio. Yen drehte. Das Ergebnis je Aktie lag bei −2,10 Yen nach 1,12 Yen. Als Börsenplatz nennt der Bericht die Börse Tokio.
Das Umsatzwachstum führt der Bericht auf japanische Kunden zurück. Die Verkäufe an einen großen europäischen Kunden gingen zurück, die an wichtige japanische Kunden entwickelten sich jedoch planmäßig, und das Unternehmen erklärt, die Aufträge seiner Hauptkunden im Automobilbereich – seinem Kerngeschäft – verliefen derzeit solide, auch wenn es angesichts unsicherer Nachfrage nach Elektrofahrzeugen eine gewisse Rückverlagerung hin zu Plug-in-Hybriden beobachtet.
Die Herstellungskosten wuchsen schneller als der Umsatz, die Gemeinkosten nicht
Die Margenrechnung ist weniger schmeichelhaft als die Wachstumsrate des Betriebsergebnisses. Die Herstellungskosten stiegen um 20,3% auf 23.741 Mio. Yen und damit etwas schneller als der Umsatz; der Rohertrag wuchs daher nur um 13,3% auf 3.449 Mio. Yen, und die Rohmarge verengte sich von 13,4% auf 12,7%. Das Betriebsergebnis hoben die Gemeinkosten: Die Vertriebs- und Verwaltungskosten nahmen nur um 6,2% auf 3.063 Mio. Yen zu, sodass sich die operative Marge dennoch von 0,7% auf 1,4% verbesserte. Auf einer Basis von 160 Mio. Yen genügen zusätzliche 225 Mio. Yen für ein Plus von 140,8%.
Der Bericht benennt die Kräfte, die in beide Richtungen wirkten. Geholfen hat die höhere Auslastung der Produktionswerke bei steigender Fertigung. Dagegen standen Anpassungskosten im Rahmen der Kapazitätsoptimierung im thailändischen Werk – zu Beginn des Zeitraums entstanden und inzwischen erledigt – sowie höhere Abschreibungen auf Anlagen nach der Inbetriebnahme eines neuen Werks in Thailand. Die Abschreibungen des Quartals stiegen um 51,0% auf 2.233 Mio. Yen von 1.479 Mio. Yen.
Wechselkurs und Steuern machten aus dem Gewinn einen Verlust
Fast alles unterhalb der operativen Zeile lief in die falsche Richtung. Die nicht operativen Erträge sanken auf 191 Mio. Yen von 276 Mio. Yen, vor allem weil sich der Währungsgewinn von 112 Mio. Yen aus dem Vorjahr nicht wiederholte, während sich die nicht operativen Aufwendungen auf 449 Mio. Yen von 212 Mio. Yen mehr als verdoppelten. Größter Posten war ein Währungsverlust von 131 Mio. Yen: Laut Bericht drehte der Yen gegenüber dem thailändischen Baht nach oben, während er gegenüber Euro und US-Dollar weiter nachgab, sodass der Wechselkurseffekt auf die Fremdwährungsforderungen und -verbindlichkeiten der Gruppe von einem Gewinn in einen Verlust umschlug. Steuern und Abgaben stiegen auf 111 Mio. Yen von 15 Mio. Yen, der Zinsaufwand auf 169 Mio. Yen von 157 Mio. Yen.
Das ordentliche Ergebnis sank daher um 43,0% auf 127 Mio. Yen. Die außerordentlichen Posten waren gering – vor allem ein Verlust von 4 Mio. Yen aus dem Abgang von Anlagevermögen –, sodass ein Ergebnis vor Steuern von 123 Mio. Yen nach 202 Mio. Yen blieb. Die Ertragsteuern stiegen jedoch um 146,8% auf 243 Mio. Yen, fast das Doppelte des Vorsteuerergebnisses; der Bericht erläutert, dass der Steueraufwand im Quartal ermittelt wird, indem ein vernünftig geschätzter effektiver Steuersatz für das Gesamtjahr auf das Vorsteuerergebnis angewandt wird. Das ergab einen Periodenverlust von 120 Mio. Yen und nach 29 Mio. Yen Gewinnanteil nicht beherrschender Gesellschafter einen den Anteilseignern der Muttergesellschaft zurechenbaren Verlust von 149 Mio. Yen. Das Gesamtergebnis war dennoch mit 614 Mio. Yen positiv, nach einem negativen Gesamtergebnis von 3.555 Mio. Yen im Vorjahr, weil ein Bewertungsgewinn auf Wertpapiere von 518 Mio. Yen und eine Währungsumrechnungsdifferenz von 274 Mio. Yen an die Stelle des Umrechnungsverlusts von 3.716 Mio. Yen aus dem Vorjahr traten.
Japan trug das Quartal, der Verlust in Südostasien hat sich mehr als verdreifacht
Die folgenden Segmentumsätze sind Umsätze mit externen Kunden. Japan war der Motor: Der Umsatz stieg um 29,1% auf 17.756 Mio. Yen, weil die Verkäufe an die Automobilindustrie mit höheren Fahrzeugabsätzen im Inland zunahmen, und das Segmentergebnis wuchs um 602,7% auf 1.111 Mio. Yen von 158 Mio. Yen, was der Bericht auf die höhere Produktion von ADAS-bezogenen Produkten und eine Verschiebung des Produktmix hin zu höherwertigen Produkten zurückführt. In China fiel der Umsatz um 7,8% auf 3.694 Mio. Yen, weil die Nachfrage nach Elektrofahrzeugen zurückging und die Europa-Verkäufe eines Großkunden sanken, doch das Segmentergebnis stieg dank der im Vorjahr umgesetzten Rationalisierung von Produktionsanlagen und weiterer Produktivitätsverbesserungen um 7,4% auf 424 Mio. Yen.
Südostasien steigerte den Umsatz um 16,6% auf 4.712 Mio. Yen durch höhere Verkäufe an wichtige japanische Kunden bei steigenden Fahrzeugabsätzen in der Region, doch der Segmentverlust weitete sich wegen der Anpassungskosten im thailändischen Werk und der Abschreibungen auf das neue Werk auf 1.247 Mio. Yen von 399 Mio. Yen aus – ein Verlust, der größer ist als das gesamte Segmentergebnis Japans. In Europa & USA stieg der Umsatz durch höhere Verkäufe an wichtige japanische Kunden um 5,0% auf 1.027 Mio. Yen, während das Segmentergebnis um 36,2% auf 40 Mio. Yen zurückging; einen Grund dafür nennt der Bericht nicht. Die Segmentergebnisse summieren sich auf 329 Mio. Yen, und eine Überleitung von 56 Mio. Yen – Konsolidierung zwischen den Segmenten von 496 Mio. Yen abzüglich Konzernkosten von 440 Mio. Yen – führt zum ausgewiesenen Betriebsergebnis von 385 Mio. Yen.
Eine etwas kleinere Bilanz, die Finanzierung verlagert sich ins Kurzfristige
Die Bilanzsumme sank um 0,7% auf 150.398 Mio. Yen von 151.522 Mio. Yen zum 31. März 2026. Kassenbestand und Einlagen verringerten sich um 871 Mio. Yen auf 18.677 Mio. Yen, was der Bericht vor allem auf Investitionen in die thailändischen Produktionswerke, Darlehenstilgungen und Dividendenzahlungen zurückführt, während die Vorräte zunahmen: Handelswaren und Fertigerzeugnisse, unfertige Erzeugnisse sowie Roh-, Hilfs- und Betriebsstoffe erreichten zusammen 20.121 Mio. Yen nach 18.446 Mio. Yen. Das Sachanlagevermögen sank um 1.532 Mio. Yen auf 78.734 Mio. Yen, was der Bericht auf Währungseffekte zurückführt, darunter einen gegenüber dem Yen nur leicht schwächeren Baht; darin fielen die Anlagen im Bau auf 10.003 Mio. Yen von 12.304 Mio. Yen, während Maschinen und Fahrzeuge auf 29.980 Mio. Yen von 28.530 Mio. Yen stiegen.
Auf der Passivseite stiegen die kurzfristigen Darlehen um 1.300 Mio. Yen auf 11.550 Mio. Yen, nach Angaben des Unternehmens zur Stärkung der Liquidität, während die langfristigen Darlehen durch die Baht-Schwäche und Tilgungen um 2.224 Mio. Yen auf 20.031 Mio. Yen sanken. Kurz- und langfristige Darlehen einschließlich des kurzfristigen Anteils der langfristigen Darlehen sowie Anleihen von 3.000 Mio. Yen summierten sich auf 41.133 Mio. Yen nach 42.085 Mio. Yen. Das Nettovermögen sank um 0,9% auf 85.237 Mio. Yen, vor allem weil die Gewinnrücklagen durch Dividendenzahlungen um 1.575 Mio. Yen zurückgingen, und die Eigenkapitalquote gab von 55,1% auf 54,9% nach.
Jahresprognose revidiert, die geplante Dividende von 28 Yen bleibt
CMK revidierte die am 14. Mai 2026 veröffentlichte Jahresprognose für GJ3/2027 in einer gesonderten Mitteilung vom 5. August 2026. Der Quartalsbericht nennt nur die neuen Werte, nicht die bisherigen, und erläutert die Revision nicht. Erwartet werden nun ein Umsatz von 110.000 Mio. Yen (+9,8%), ein Betriebsergebnis von 5.000 Mio. Yen (+79,3%), ein ordentliches Ergebnis von 4.700 Mio. Yen (+13,6%) und ein den Anteilseignern der Muttergesellschaft zurechenbarer Gewinn von 3.000 Mio. Yen (−25,5%), entsprechend 42,08 Yen je Aktie. Das erste Quartal lieferte 24,7% des prognostizierten Umsatzes, aber nur 7,7% des prognostizierten Betriebsergebnisses; in den verbleibenden neun Monaten müssen damit noch 4.615 Mio. Yen Betriebsergebnis und 3.149 Mio. Yen Nettogewinn erwirtschaftet werden.
Die geplante Dividende von 28,00 Yen je Aktie, vollständig zum Geschäftsjahresende zahlbar, blieb unverändert, nach 20,00 Yen für GJ3/2026 – ein Plus von 40,0%. Nach einer am 19. Mai 2026 angekündigten Politik koppelt das Unternehmen die Dividende an das Eigenkapital und strebt eine Dividendenrendite auf das konsolidierte Eigenkapital (DOE) von 3% an. Gemessen am prognostizierten Ergebnis je Aktie von 42,08 Yen entsprächen 28,00 Yen einer Ausschüttungsquote von rund 66,5%.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 27.191 | 22.779 | +19,4 % |
| Rohertrag (Mio. ¥) | 3.449 | 3.043 | +13,3 % |
| Rohmarge | 12,7 % | 13,4 % | −0,7 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 3.063 | 2.883 | +6,2 % |
| Betriebsergebnis (Mio. ¥) | 385 | 160 | +140,8 % |
| Operative Marge | 1,4 % | 0,7 % | +0,7 pp |
| Währungsergebnis (Mio. ¥) | −131 | 112 | von Gewinn zu Verlust |
| Ordentliches Ergebnis (Mio. ¥) | 127 | 223 | −43,0 % |
| Ergebnis vor Steuern (Mio. ¥) | 123 | 202 | −39,1 % |
| Ertragsteuern (Mio. ¥) | 243 | 98 | +146,8 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | −149 | 80 | von Gewinn zu Verlust |
| Gesamtergebnis (Mio. ¥) | 614 | −3.555 | von Verlust zu Gewinn |
| Ergebnis je Aktie (¥) | −2,10 | 1,12 | von Gewinn zu Verlust |
| Abschreibungen (Mio. ¥) | 2.233 | 1.479 | +51,0 % |
| Japan — Umsatz (Mio. ¥) | 17.756 | 13.753 | +29,1 % |
| Japan — Segmentergebnis (Mio. ¥) | 1.111 | 158 | +602,7 % |
| China — Umsatz (Mio. ¥) | 3.694 | 4.005 | −7,8 % |
| China — Segmentergebnis (Mio. ¥) | 424 | 395 | +7,4 % |
| Südostasien — Umsatz (Mio. ¥) | 4.712 | 4.042 | +16,6 % |
| Südostasien — Segmentergebnis (Mio. ¥) | −1.247 | −399 | Verlust ausgeweitet |
| Europa & USA — Umsatz (Mio. ¥) | 1.027 | 977 | +5,0 % |
| Europa & USA — Segmentergebnis (Mio. ¥) | 40 | 63 | −36,2 % |
| Bilanzsumme (Mio. ¥) | 150.398 | 151.522 | −0,7 % |
| Nettovermögen (Mio. ¥) | 85.237 | 86.049 | −0,9 % |
| Eigenkapitalquote | 54,9 % | 55,1 % | −0,2 pp |
| Kassenbestand und Einlagen (Mio. ¥) | 18.677 | 19.548 | −4,5 % |
| Kurzfristige Darlehen (Mio. ¥) | 11.550 | 10.250 | +12,7 % |
| Langfristige Darlehen (Mio. ¥) | 20.031 | 22.255 | −10,0 % |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 110.000 | — | +9,8 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 5.000 | — | +79,3 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 4.700 | — | +13,6 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 3.000 | — | −25,5 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 42,08 | — | — |
| Jahresdividende je Aktie (¥) | 28,00 | 20,00 | +40,0 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.