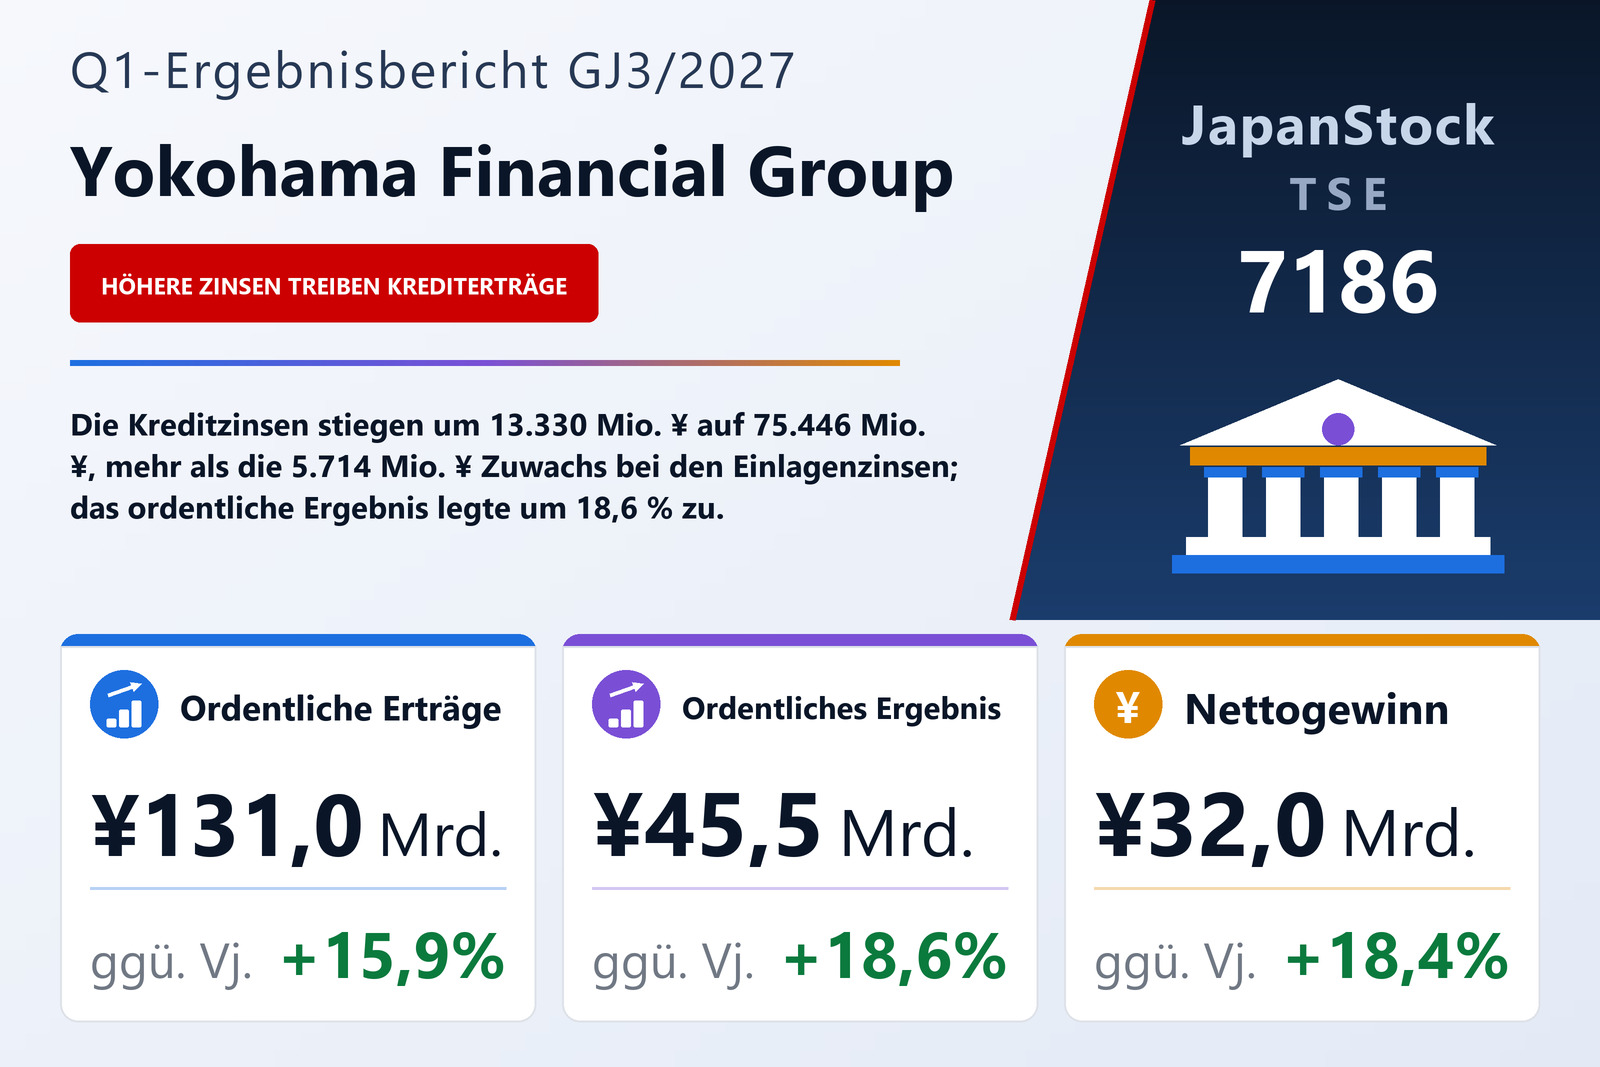
Höhere Kreditzinsen heben die ordentlichen Erträge um 15,9 %
Die Yokohama Financial Group, Inc. (TSE: 7186), Holdinggesellschaft der Bank of Yokohama, der Higashi-Nippon Bank und der Kanagawa Bank, veröffentlichte am 5. August 2026 ihren Konzernabschluss für das erste Quartal des GJ3/2027, der den Zeitraum vom 1. April bis 30. Juni 2026 nach japanischer Rechnungslegung abdeckt. Die ordentlichen Erträge stiegen um 15,9% auf 130.998 Mio. ¥, das ordentliche Ergebnis um 18,6% auf 45.462 Mio. ¥ und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 18,4% auf 32.028 Mio. ¥; der Konzern spricht vom vierten Jahr in Folge mit einem Gewinnanstieg im ersten Quartal. Das Ergebnis je Aktie erhöhte sich um 21,7% von 23,68 ¥ auf 28,81 ¥ und damit stärker als der Gewinn, weil die durchschnittliche Zahl der ausstehenden Aktien von 1.141.449.109 auf 1.111.562.727 sank.
Den Anstieg der ordentlichen Erträge führt der Konzern auf höhere Zinserträge im verbesserten Zinsumfeld zurück, allen voran auf die Kreditzinsen. Die Zinserträge wuchsen um 22,9% auf 97.662 Mio. ¥, darunter die Zinsen aus Krediten um 21,5% auf 75.446 Mio. ¥ und die Zinsen und Dividenden aus Wertpapieren um 23,1% auf 9.622 Mio. ¥. Die sonstigen betrieblichen Erträge nahmen um 12,4% auf 9.207 Mio. ¥ zu, die sonstigen ordentlichen Erträge um 14,7% auf 5.302 Mio. ¥, die Provisionserträge dagegen sanken um 9,3% auf 18.660 Mio. ¥ von 20.566 Mio. ¥. Einen Grund für den Rückgang nennt der Bericht nicht.
Einlagenzinsen und Verluste aus Anleiheverkäufen treiben die Aufwendungen
Die ordentlichen Aufwendungen stiegen um 14,6% auf 85.536 Mio. ¥. Der Konzern nennt zwei Ursachen: höhere Refinanzierungskosten, vor allem durch Einlagenzinsen, und Verluste aus dem Verkauf von Yen-Anleihen sowie der Auflösung von Investmentfonds zur Verbesserung des Wertpapierportfolios, die die sonstigen betrieblichen Aufwendungen erhöhten. Die Refinanzierungskosten stiegen um 30,5% auf 28.563 Mio. ¥, darin die Zinsen auf Einlagen um 43,4% auf 18.871 Mio. ¥ von 13.157 Mio. ¥, und die sonstigen betrieblichen Aufwendungen um 29,4% auf 13.495 Mio. ¥. Der Verwaltungsaufwand wuchs nur um 3,2% auf 37.219 Mio. ¥. In Yen gerechnet brachten die Kreditzinsen 13.330 Mio. ¥ zusätzlich, die Einlagenzinsen kosteten 5.714 Mio. ¥ mehr; die ordentlichen Erträge stiegen um 18.059 Mio. ¥, die ordentlichen Aufwendungen um 10.928 Mio. ¥, sodass das ordentliche Ergebnis um 7.131 Mio. ¥ höher ausfiel.
Unterhalb des ordentlichen Ergebnisses änderte sich wenig. Die außerordentlichen Verluste, ausschließlich Verluste aus dem Abgang von Sachanlagen, betrugen 191 Mio. ¥ nach 220 Mio. ¥, sodass das Ergebnis vor Steuern um 18,8% auf 45.272 Mio. ¥ zulegte. Die Ertragsteuern stiegen um 19,6% auf 12.899 Mio. ¥, das sind 28,5% des Vorsteuerergebnisses nach 28,3% im Vorjahr, und der auf nicht beherrschende Anteile entfallende Gewinn lag bei 344 Mio. ¥ nach 285 Mio. ¥. Das Gesamtergebnis stieg um 56,2% auf 75.462 Mio. ¥, weil sich das sonstige Ergebnis von 20.989 Mio. ¥ auf 43.089 Mio. ¥ mehr als verdoppelte: Die Bewertungsdifferenz der zur Veräußerung verfügbaren Wertpapiere trug 44.110 Mio. ¥ bei, nach 21.641 Mio. ¥.
Kerngeschäftsergebnis der drei Banken steigt um 27,2 %
Die ergänzenden Unterlagen, die die Einzelabschlüsse der drei Banken zusammenfassen, zeigen, woher die Verbesserung kam. Das Bruttobetriebsergebnis stieg um 12,9% auf 78.366 Mio. ¥, da der inländische Zinsüberschuss um 13.083 Mio. ¥ auf 69.473 Mio. ¥ zunahm, was der Konzern auf höhere Kredit- und Einlagenzinsen sowie Wertpapiererträge im verbesserten Zinsumfeld zurückführt. Dieser Zuwachs fing einen Rückgang des Provisionsüberschusses um 2.036 Mio. ¥ auf 11.579 Mio. ¥ auf, ebenso einen tieferen Verlust im sonstigen Geschäft, der sich von 3.513 Mio. ¥ auf 6.360 Mio. ¥ ausweitete und Nettoverluste aus Staats- und sonstigen Anleihen von 6.781 Mio. ¥ nach 3.097 Mio. ¥ enthielt. Die Kosten stiegen um 4,0% auf 33.824 Mio. ¥, vor allem beim Personal, was der Konzern mit Grundgehaltserhöhungen und der Einführung erfolgsabhängiger Boni begründet; die Aufwand-Ertrag-Relation verbesserte sich von 46,8% auf 43,1%. Das Kerngeschäftsergebnis ohne Gewinne und Verluste aus der Auflösung von Investmentfonds erhöhte sich um 27,2% auf 51.329 Mio. ¥.
Die Kreditkosten der drei Banken beliefen sich auf 2.227 Mio. ¥ nach einer Nettoauflösung von 406 Mio. ¥ ein Jahr zuvor, während die Nettogewinne aus Aktien und verwandten Instrumenten um 3.068 Mio. ¥ auf 4.023 Mio. ¥ stiegen. Das zusammengefasste ordentliche Ergebnis wuchs um 22,4% auf 47.496 Mio. ¥, der zusammengefasste Gewinn um 23,4% auf 36.010 Mio. ¥. Allein bei der Bank of Yokohama stieg das Kerngeschäftsergebnis ohne Investmentfonds-Auflösungen um 27,9% auf 48.775 Mio. ¥. Auf Konzernebene beziffert der Konzern seine annualisierte Eigenkapitalrendite (TSE-Basis) auf 8,9%, 0,6 Punkte mehr, und seine Quote notleidender Kredite nach dem Finanzsanierungsgesetz blieb zum 30. Juni 2026 unverändert bei 1,3%, bei offengelegten Forderungen von 240.524 Mio. ¥.
Einlagen sinken durch Abflüsse öffentlicher Gelder, Kredite legen leicht zu
Die Bilanzsumme sank gegenüber dem 31. März 2026 um 2,3% auf 25.082.919 Mio. ¥, die Barreserve und Guthaben bei Banken gingen von 4.152.428 Mio. ¥ auf 3.584.362 Mio. ¥ zurück. Die Einlagen verringerten sich um 612.982 Mio. ¥ bzw. 2,9% auf 20.264.272 Mio. ¥, und die übertragbaren Einlagenzertifikate fielen um 17,1% auf 227.676 Mio. ¥. Einen Grund nennt der Bericht nicht, doch die Aufgliederung der inländischen Einlagen der drei Banken zeigt einen Rückgang der Einlagen der öffentlichen Hand um 718,2 Mrd. ¥ seit dem 31. März 2026 auf 782,8 Mrd. ¥, während die Privatkundeneinlagen um 66,1 Mrd. ¥ und die Unternehmenseinlagen um 48,2 Mrd. ¥ zunahmen. Die Kredite stiegen leicht um 0,1% bzw. 19.938 Mio. ¥ auf 17.687.342 Mio. ¥, die Wertpapiere sanken um 1,4% auf 3.034.189 Mio. ¥.
Das Nettovermögen stieg um 3,6% auf 1.469.601 Mio. ¥, gestützt von der Bewertungsdifferenz der zur Veräußerung verfügbaren Wertpapiere, die von 123.229 Mio. ¥ auf 167.339 Mio. ¥ zunahm, und die Eigenkapitalquote erhöhte sich von 5,4% auf 5,8%. Der Konzern weist darauf hin, dass diese Quote nicht die nach der japanischen Eigenkapitalverordnung definierte Kapitalquote ist, und will seine Kapitalquote (internationaler Standard) zum 30. Juni 2026 veröffentlichen, sobald sie berechnet ist. Die konsolidierten unrealisierten Nettogewinne aus Wertpapieren beliefen sich auf 181.467 Mio. ¥ nach 117.954 Mio. ¥ zum 31. März 2026, da Nettogewinne von 213.172 Mio. ¥ bei Aktien die Nettoverluste von 99.839 Mio. ¥ bei Anleihen überwogen.
Prognose und Dividendenprognose von 47 ¥ unverändert
Die Jahresprognose blieb unverändert: ein ordentliches Ergebnis von 191.500 Mio. ¥ (+23,5%) und ein den Anteilseignern der Muttergesellschaft zurechenbarer Gewinn von 129.000 Mio. ¥ (+21,1%), bei einem Ergebnis je Aktie von 116,06 ¥. Eine Prognose für die ordentlichen Erträge enthält der Bericht nicht. Der Nettogewinn des ersten Quartals entspricht nach Berechnung des Konzerns 24,8% des Jahresziels, das ordentliche Ergebnis 23,7%. Die Prognose für das Ergebnis je Aktie berücksichtigt keinen Aktienrückkauf, den der Konzern am selben Tag beschlossen und in einer gesonderten Mitteilung bekanntgegeben hat.
Auch die Dividendenprognose bleibt unverändert bei 23 ¥ Zwischendividende und 24 ¥ Schlussdividende, 47 ¥ für das Jahr, nach 38 ¥ für das GJ3/2026 (17 ¥ Zwischen- und 21 ¥ Schlussdividende), ein Plus von 23,7%. Als Ereignis nach dem Stichtag unterzeichnete der Konzern am 30. Juli 2026 mit Sumitomo Mitsui Trust Bank und Fuyo General Lease eine endgültige Vereinbarung über den Erwerb eines Teils der Aktien von Sumitomo Mitsui Trust Panasonic Finance. Der Erwerb ist für den 1. Oktober 2026 geplant, danach soll die Gesellschaft ein nach der Equity-Methode bilanziertes assoziiertes Unternehmen werden; die Auswirkungen auf das Konzernergebnis werden nach Angaben des Konzerns noch geprüft.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Ordentliche Erträge (Mio. ¥) | 130.998 | 112.939 | +15,9 % |
| — Zinserträge (Mio. ¥) | 97.662 | 79.445 | +22,9 % |
| —— Zinsen aus Krediten (Mio. ¥) | 75.446 | 62.116 | +21,5 % |
| —— Zinsen und Dividenden aus Wertpapieren (Mio. ¥) | 9.622 | 7.815 | +23,1 % |
| — Provisionserträge (Mio. ¥) | 18.660 | 20.566 | −9,3 % |
| — sonstige betriebliche Erträge (Mio. ¥) | 9.207 | 8.188 | +12,4 % |
| Ordentliche Aufwendungen (Mio. ¥) | 85.536 | 74.608 | +14,6 % |
| — Refinanzierungskosten (Mio. ¥) | 28.563 | 21.886 | +30,5 % |
| —— Zinsen auf Einlagen (Mio. ¥) | 18.871 | 13.157 | +43,4 % |
| — sonstige betriebliche Aufwendungen (Mio. ¥) | 13.495 | 10.432 | +29,4 % |
| — Verwaltungsaufwand (Mio. ¥) | 37.219 | 36.048 | +3,2 % |
| Ordentliches Ergebnis (Mio. ¥) | 45.462 | 38.331 | +18,6 % |
| Ergebnis vor Steuern (Mio. ¥) | 45.272 | 38.110 | +18,8 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 32.028 | 27.036 | +18,4 % |
| Gesamtergebnis (Mio. ¥) | 75.462 | 48.311 | +56,2 % |
| Ergebnis je Aktie (¥) | 28,81 | 23,68 | +21,7 % |
| Kern-Nettobetriebsergebnis ohne Investmentfonds-Auflösungen, drei Banken zusammen (Mio. ¥) | 51.329 | 40.332 | +27,2 % |
| Bilanzsumme (Mio. ¥) | 25.082.919 | 25.670.496 | −2,3 % |
| Einlagen (Mio. ¥) | 20.264.272 | 20.877.254 | −2,9 % |
| Übertragbare Einlagenzertifikate (Mio. ¥) | 227.676 | 274.750 | −17,1 % |
| Kredite und diskontierte Wechsel (Mio. ¥) | 17.687.342 | 17.667.404 | +0,1 % |
| Wertpapiere (Mio. ¥) | 3.034.189 | 3.077.662 | −1,4 % |
| Nettovermögen (Mio. ¥) | 1.469.601 | 1.418.344 | +3,6 % |
| Eigenkapitalquote | 5,8 % | 5,4 % | +0,4 pp |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 191.500 | — | +23,5 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 129.000 | — | +21,1 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 116,06 | — | — |
| Jahresdividende je Aktie (¥) | 47,00 | 38,00 | +23,7 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.