Kreditzinsen treiben die ordentlichen Erträge um 25 % nach oben
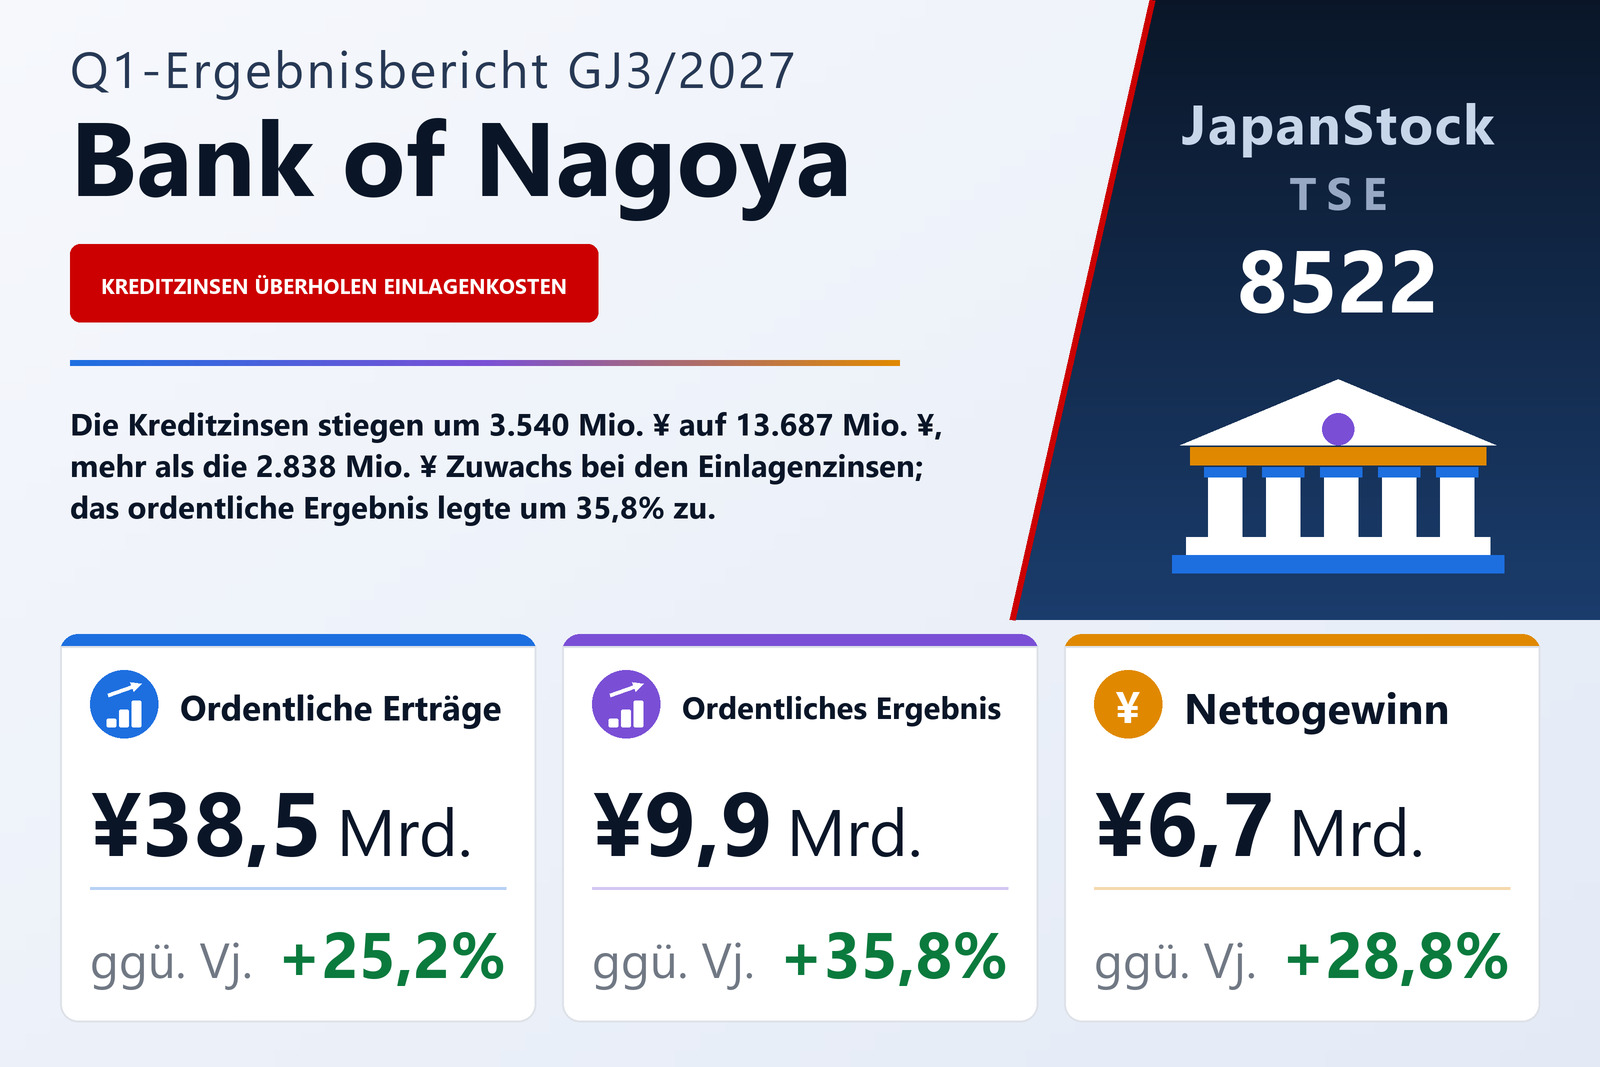
Die The Bank of Nagoya, Ltd. (TSE: 8522), eine Regionalbank, deren Aktien in Tokio und Nagoya notiert sind, veröffentlichte am 5. August 2026 ihren Konzernabschluss für das erste Quartal des GJ3/2027, der den Zeitraum vom 1. April bis 30. Juni 2026 nach japanischer Rechnungslegung abdeckt. Die ordentlichen Erträge stiegen um 25,2% auf 38.502 Mio. ¥, das ordentliche Ergebnis um 35,8% auf 9.931 Mio. ¥ und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 28,8% auf 6.744 Mio. ¥. Das Ergebnis je Aktie lag bei 137,09 ¥ nach 106,45 ¥; der Vorjahreswert ist so berechnet, als hätte der zum 1. Oktober 2025 wirksame Aktiensplit im Verhältnis eins zu drei bereits zu Beginn des vorangegangenen Geschäftsjahres stattgefunden. Die Vergleichsbasis war keine schwache: Im selben Quartal des Vorjahres waren die ordentlichen Erträge bereits um 22,1%, das ordentliche Ergebnis um 24,8% und der Gewinn um 28,8% gewachsen.
Als Hauptgrund für das Wachstum der ordentlichen Erträge nennt die Bank höhere Kreditzinsen. Die Zinserträge stiegen um 33,3% auf 22.226 Mio. ¥, darunter die Zinsen aus Krediten um 34,9% auf 13.687 Mio. ¥ und die Zinsen und Dividenden aus Wertpapieren um 33,9% auf 7.397 Mio. ¥. Die Provisionserträge legten um 21,5% auf 3.851 Mio. ¥ zu, die sonstigen betrieblichen Erträge um 8,1% auf 7.483 Mio. ¥ und die sonstigen ordentlichen Erträge um 24,0% auf 4.921 Mio. ¥.
Einlagenzinsen verdoppeln sich nahezu
Die ordentlichen Aufwendungen wuchsen um 21,9% auf 28.570 Mio. ¥, was die Bank vor allem auf höhere Einlagenzinsen und größere Verluste aus dem Verkauf von Staats- und sonstigen Anleihen zurückführt. Die Refinanzierungskosten stiegen um 56,7% auf 6.894 Mio. ¥, darin die Zinsen auf Einlagen um 97,5% auf 5.750 Mio. ¥ von 2.912 Mio. ¥. Die sonstigen betrieblichen Aufwendungen, in denen die Verluste aus Anleiheverkäufen erfasst werden, erhöhten sich um 20,5% auf 11.026 Mio. ¥, der Verwaltungsaufwand um 7,9% auf 8.707 Mio. ¥. Da die ordentlichen Erträge um 7.756 Mio. ¥ und die ordentlichen Aufwendungen um 5.138 Mio. ¥ zunahmen, stieg das ordentliche Ergebnis um 2.618 Mio. ¥. In Yen gerechnet brachten die Kreditzinsen 3.540 Mio. ¥ zusätzlich, die Einlagenzinsen kosteten 2.838 Mio. ¥ mehr.
Dass der Nettogewinn langsamer wuchs als das ordentliche Ergebnis, lässt sich an der Gewinn- und Verlustrechnung ablesen. Das Vorjahresquartal enthielt einen Gewinn aus dem Abgang von Sachanlagen von 281 Mio. ¥, diesmal waren es 3 Mio. ¥, sodass das Ergebnis vor Steuern nur um 31,3% auf 9.934 Mio. ¥ zulegte. Die Ertragsteuern stiegen um 36,7% auf 3.190 Mio. ¥, das sind 32,1% des Vorsteuerergebnisses nach 30,8% im Vorjahr; die Bank schätzt den Steueraufwand im Quartal anhand des für das Gesamtjahr erwarteten effektiven Steuersatzes. Das Gesamtergebnis sank um 12,4% auf 6.959 Mio. ¥, weil das sonstige Ergebnis auf 215 Mio. ¥ von 2.707 Mio. ¥ schrumpfte: Die Bewertungsdifferenz der zur Veräußerung verfügbaren Wertpapiere trug nur 251 Mio. ¥ bei, nach 2.968 Mio. ¥.
Kerngeschäftsergebnis der Einzelbank steigt um 42,8 %
Die Einzelabschlusszahlen in den ergänzenden Unterlagen zeigen dasselbe Bild. Der Zinsüberschuss stieg um 23,1% auf 16.213 Mio. ¥ und der Provisionsüberschuss um 31,5% auf 2.611 Mio. ¥, während sich die Nettoverluste aus Staats- und sonstigen Anleihen auf 4.762 Mio. ¥ von 3.245 Mio. ¥ ausweiteten. Das Kerngeschäftsergebnis, das diese Anleihegewinne und -verluste ausklammert, erhöhte sich um 42,8% auf 10.680 Mio. ¥, ohne Gewinne und Verluste aus der Auflösung von Investmentfonds um 43,0% auf 10.646 Mio. ¥. Die Nettogewinne aus Aktien und verwandten Instrumenten wuchsen um 25,8% auf 4.754 Mio. ¥, die Kreditkosten betrugen 514 Mio. ¥ nach 485 Mio. ¥. Die Risikokredite und die nach dem Finanzsanierungsgesetz offengelegten Kredite summierten sich auf 78.238 Mio. ¥, 1,75% der erfassten Kredite, nach 1,95% ein Jahr zuvor und 1,79% zum 31. März 2026.
Das Bankgeschäft trägt die Segmente, die übrigen Geschäfte vertiefen ihren Verlust
Das Bankgeschäft, mit Abstand das größte Segment, steigerte die ordentlichen Erträge einschließlich segmentübergreifender Transaktionen um 29,1% auf 32.029 Mio. ¥ und das Segmentergebnis um 33,3% auf 10.417 Mio. ¥. Das Leasing erhöhte die ordentlichen Erträge um 10,3% auf 6.302 Mio. ¥ und das Ergebnis um 27,0% auf 146 Mio. ¥, das Kartengeschäft um 7,4% auf 681 Mio. ¥ und um 9,7% auf 226 Mio. ¥. Die Geschäfte außerhalb der berichtspflichtigen Segmente, darunter Medizinsysteme und IKT-Unterstützung, verzeichneten einen Rückgang der ordentlichen Erträge um 18,4% auf 546 Mio. ¥, und ihr Verlust weitete sich auf 113 Mio. ¥ von 4 Mio. ¥ aus. Über die Zahlen hinaus nennt der Bericht keine Gründe für die Entwicklung der einzelnen Segmente.
Mehr Kredite, weniger Barmittel und Einlagenzertifikate
Die Bilanzsumme sank gegenüber dem 31. März 2026 um 1,1% auf 6.205.315 Mio. ¥. Die Kredite und diskontierten Wechsel wuchsen um 1,6% bzw. 67.513 Mio. ¥ auf 4.377.807 Mio. ¥, was die Bank darauf zurückführt, dass sie den Finanzierungsbedarf lokaler Unternehmen und von Privatkunden, allen voran bei Wohnungsbaukrediten, aktiv bedient hat. Die Einlagen gaben um 4.003 Mio. ¥ auf 5.377.203 Mio. ¥ nach, darunter ein Rückgang der Privatkundeneinlagen um 3.381 Mio. ¥, und die übertragbaren Einlagenzertifikate fielen auf 20.500 Mio. ¥ von 86.500 Mio. ¥. Die Barreserve und Guthaben bei Banken sanken auf 618.921 Mio. ¥ von 767.469 Mio. ¥, während die Wertpapiere um 1,1% auf 1.058.494 Mio. ¥ zulegten. Zu den Bewegungen bei Barmitteln und Einlagenzertifikaten äußert sich der Bericht nicht.
Das Nettovermögen stieg um 0,3% auf 314.945 Mio. ¥ und die Eigenkapitalquote auf 5,1% von 5,0%. Die Bank betont, dass diese Quote das Nettovermögen geteilt durch die Bilanzsumme ist und nicht die nach der japanischen Eigenkapitalverordnung definierte Kapitalquote. Die vorläufigen aufsichtsrechtlichen Kennzahlen in den ergänzenden Unterlagen weisen eine konsolidierte Gesamtkapitalquote von 13,09% zum 30. Juni 2026 gegenüber 12,93% zum 31. März 2026 aus, bei einer Kernkapitalquote und einer harten Kernkapitalquote von jeweils 11,87%. In der Einzelbank beliefen sich die unrealisierten Gewinne aus zur Veräußerung verfügbaren Wertpapieren auf 96.433 Mio. ¥ nach 73.034 Mio. ¥ ein Jahr zuvor, da unrealisierte Nettogewinne von 109.734 Mio. ¥ bei Aktien die unrealisierten Nettoverluste von 22.902 Mio. ¥ bei Anleihen überwogen. Im Vorjahresvergleich lagen die Kredite der Einzelbank um 9,7% höher bei 4.400.356 Mio. ¥ und die Einlagen einschließlich Einlagenzertifikaten um 5,3% höher bei 5.407.025 Mio. ¥.
Prognose und Dividendenprognose von 200 ¥ unverändert
Die am 12. Mai 2026 veröffentlichten Konzernprognosen blieben unverändert. Für das erste Halbjahr erwartet die Bank ordentliche Erträge von 72.800 Mio. ¥ (+20,5%), ein ordentliches Ergebnis von 15.900 Mio. ¥ (+24,8%) und einen Nettogewinn von 10.900 Mio. ¥ (+19,2%); für das Gesamtjahr ordentliche Erträge von 142.800 Mio. ¥ (+14,7%), ein ordentliches Ergebnis von 33.700 Mio. ¥ (+20,0%) und einen Nettogewinn von 23.000 Mio. ¥ (+13,5%), bei einem Ergebnis je Aktie von 467,50 ¥. Das ordentliche Ergebnis des ersten Quartals entspricht 29,5% des Jahresziels und 62,5% des Halbjahresziels, der Nettogewinn 29,3% bzw. 61,9%.
Auch die Dividendenprognose bleibt unverändert bei 100 ¥ Zwischendividende und 100 ¥ Schlussdividende, 200 ¥ für das Jahr. Bereinigt um den Aktiensplit zahlte die Bank für das GJ3/2026 50 ¥ Zwischen- und 120 ¥ Schlussdividende, insgesamt 170 ¥, die Prognose liegt damit um 17,6% höher; ohne diese Bereinigung hätte die Schlussdividende des Vorjahres 360 ¥ und die Jahresdividende 510 ¥ betragen.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Ordentliche Erträge (Mio. ¥) | 38.502 | 30.745 | +25,2 % |
| — Zinserträge (Mio. ¥) | 22.226 | 16.676 | +33,3 % |
| —— Zinsen aus Krediten (Mio. ¥) | 13.687 | 10.147 | +34,9 % |
| —— Zinsen und Dividenden aus Wertpapieren (Mio. ¥) | 7.397 | 5.526 | +33,9 % |
| — Provisionserträge (Mio. ¥) | 3.851 | 3.170 | +21,5 % |
| — sonstige betriebliche Erträge (Mio. ¥) | 7.483 | 6.923 | +8,1 % |
| Ordentliche Aufwendungen (Mio. ¥) | 28.570 | 23.432 | +21,9 % |
| — Refinanzierungskosten (Mio. ¥) | 6.894 | 4.400 | +56,7 % |
| —— Zinsen auf Einlagen (Mio. ¥) | 5.750 | 2.912 | +97,5 % |
| — sonstige betriebliche Aufwendungen (Mio. ¥) | 11.026 | 9.147 | +20,5 % |
| — Verwaltungsaufwand (Mio. ¥) | 8.707 | 8.070 | +7,9 % |
| Ordentliches Ergebnis (Mio. ¥) | 9.931 | 7.313 | +35,8 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 6.744 | 5.235 | +28,8 % |
| Gesamtergebnis (Mio. ¥) | 6.959 | 7.942 | −12,4 % |
| Ergebnis je Aktie (¥) | 137,09 | 106,45 | +28,8 % |
| Bankgeschäft — ordentliche Erträge (Mio. ¥) | 32.029 | 24.809 | +29,1 % |
| Bankgeschäft — Segmentergebnis (Mio. ¥) | 10.417 | 7.812 | +33,3 % |
| Leasing — ordentliche Erträge (Mio. ¥) | 6.302 | 5.715 | +10,3 % |
| Leasing — Segmentergebnis (Mio. ¥) | 146 | 115 | +27,0 % |
| Kartengeschäft — ordentliche Erträge (Mio. ¥) | 681 | 634 | +7,4 % |
| Kartengeschäft — Segmentergebnis (Mio. ¥) | 226 | 206 | +9,7 % |
| Sonstige — ordentliche Erträge (Mio. ¥) | 546 | 669 | −18,4 % |
| Sonstige — Segmentergebnis (Mio. ¥) | −113 | −4 | Verlust ausgeweitet |
| Bilanzsumme (Mio. ¥) | 6.205.315 | 6.272.701 | −1,1 % |
| Einlagen (Mio. ¥) | 5.377.203 | 5.381.207 | −0,1 % |
| Übertragbare Einlagenzertifikate (Mio. ¥) | 20.500 | 86.500 | −76,3 % |
| Kredite und diskontierte Wechsel (Mio. ¥) | 4.377.807 | 4.310.294 | +1,6 % |
| Wertpapiere (Mio. ¥) | 1.058.494 | 1.047.374 | +1,1 % |
| Nettovermögen (Mio. ¥) | 314.945 | 313.890 | +0,3 % |
| Eigenkapitalquote | 5,1 % | 5,0 % | +0,1 pp |
| Gesamtkapitalquote (Konzern, aufsichtsrechtlich) | 13,09 % | 12,93 % | +0,16 pp |
| Prognose GJ3/2027 — ordentliche Erträge (Mio. ¥) | 142.800 | — | +14,7 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 33.700 | — | +20,0 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 23.000 | — | +13,5 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 467,50 | — | — |
| Jahresdividende je Aktie (¥) | 200,00 | 170,00 | +17,6 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.