Kupfer- und Goldpreise, nicht Mengen, trugen das Quartal
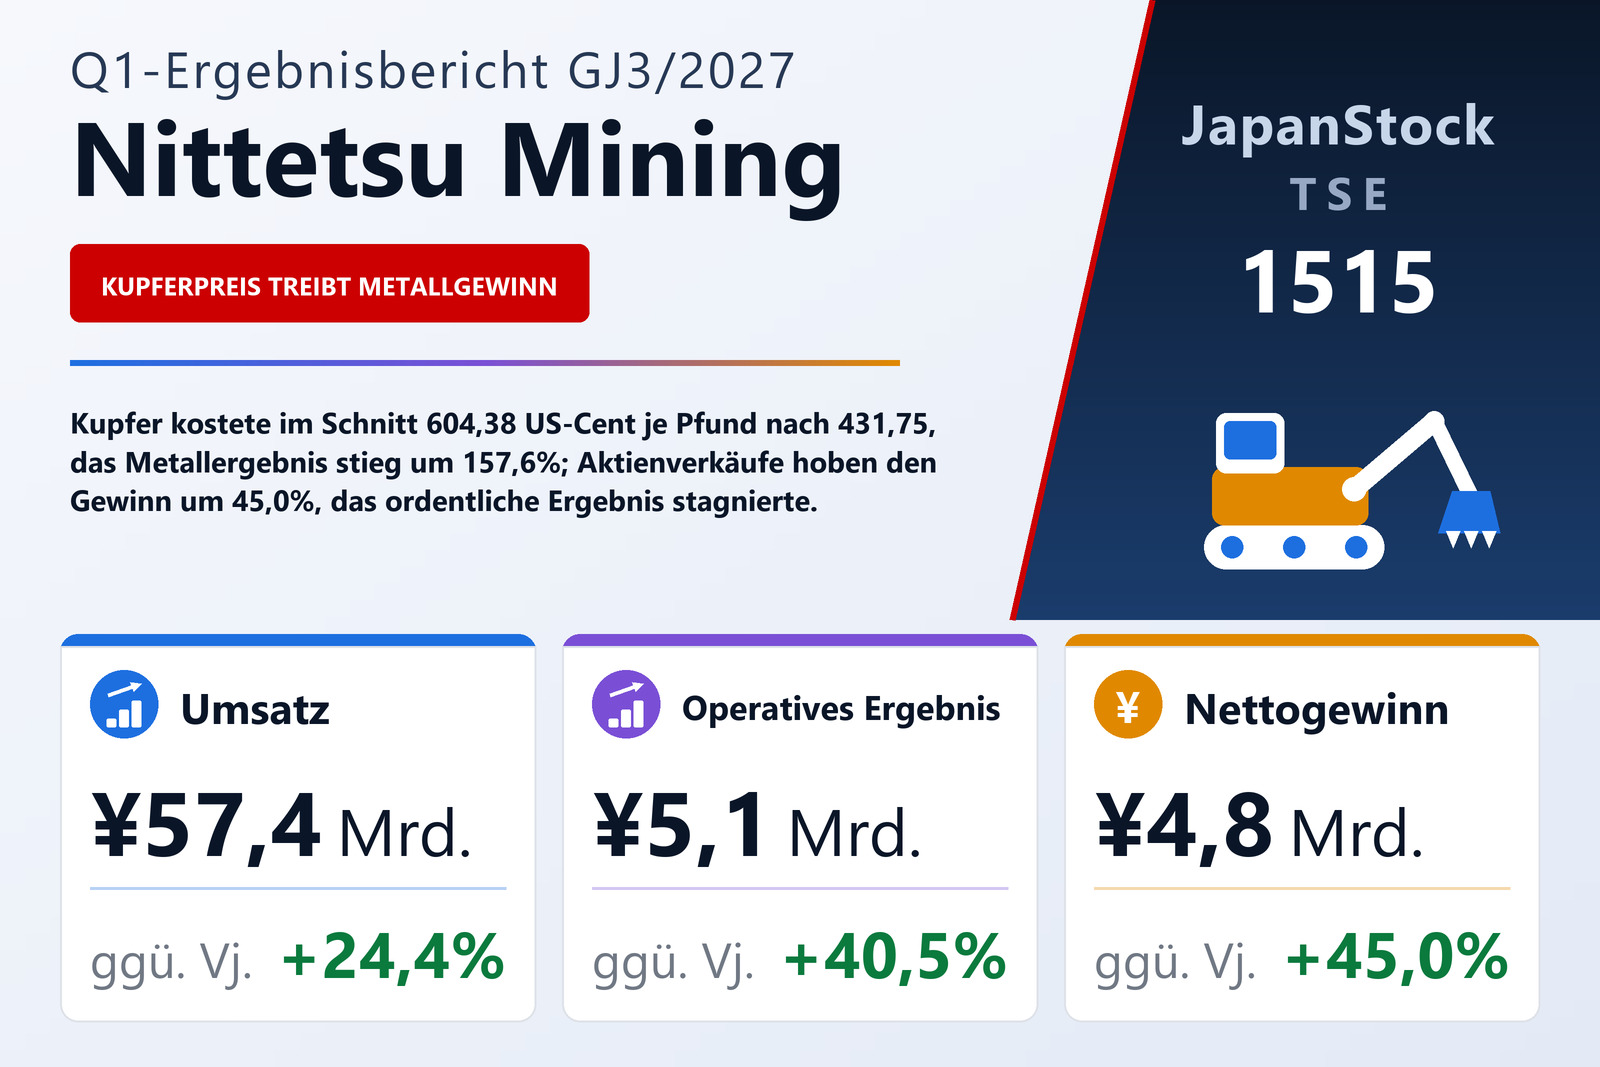
Die Nittetsu Mining Co., Ltd. (TSE: 1515), ein Rohstoffkonzern, dessen Geschäfte von Kalkstein über Elektrolytkupfer und Kupferkonzentrat, Industriemaschinen und Umweltprodukte sowie Immobilien bis zu Geothermie- und Solarstrom reichen, veröffentlichte am 6. August 2026 den Konzernabschluss für das erste Quartal, die drei Monate vom 1. April bis zum 30. Juni 2026, nach japanischem Rechnungslegungsstandard. Der Nettoumsatz stieg um 24,4% auf 57.406 Mio. Yen, das operative Ergebnis um 40,5% auf 5.088 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 45,0% auf 4.782 Mio. Yen, während das ordentliche Ergebnis um 0,6% auf 4.470 Mio. Yen nachgab. Das Ergebnis je Aktie betrug 61,27 Yen nach 41,91 Yen; der Vorjahreswert ist an den Aktiensplit im Verhältnis 1:5 angepasst, der am 1. Oktober 2025 wirksam wurde. Das Unternehmen ist an der Börse Tokio notiert.
Der Bericht führt den Umsatzanstieg auf das Segment Metalle zurück, in dem höhere Inlandsverkaufspreise für Elektrolytkupfer und Elektrolytgold den Umsatz um 41,8% auf 34.737 Mio. Yen steigen ließen. Die ergänzenden Daten zeigen, wie viel davon Preis war. Kupfer kostete im Schnitt 604,38 US-Cent je Pfund nach 431,75, 40,0% mehr, und der Yen notierte im Schnitt bei 159,49 je Dollar nach 144,59. Die Mengen entwickelten sich gegenläufig: der Absatz von Elektrolytkupfer fiel auf 11.028 Tonnen von 11.964, der von Kupferkonzentrat auf 7.497 Tonnen von 10.067. Dennoch stieg der Umsatz mit Elektrolytkupfer um 42,9% auf 23.787 Mio. Yen von 16.648 Mio. Yen — nach unserer Rechnung rund 55% mehr Umsatz je Tonne —, der mit Konzentrat leicht auf 5.019 Mio. Yen von 4.964 Mio. Yen, und der Umsatz mit sonstigen Metallen, eine Position, die der Bericht nicht aufschlüsselt, auf 5.930 Mio. Yen von 2.882 Mio. Yen.
Die Kosten stiegen schneller als der Umsatz, die Gemeinkosten kaum
Die Herstellungskosten stiegen um 26,4% auf 45.789 Mio. Yen, zwei Punkte schneller als der Umsatz; der Bruttogewinn wuchs daher langsamer, um 17,3% auf 11.617 Mio. Yen, und die Bruttomarge verengte sich von 21,5% auf 20,2%. Dass daraus ein operatives Plus von 40,5% wurde, lag an den Gemeinkosten: die Vertriebs- und Verwaltungskosten stiegen nur um 3,9% auf 6.529 Mio. Yen, womit die operative Marge von 7,8% auf 8,9% zulegte. Auf Segmentebene stieg das Ergebnis im Bereich Metalle von 783 Mio. Yen auf 2.019 Mio. Yen, was der Bericht auf Wechselkurseffekte und den höheren Gewinn der Atacama-Mine infolge des gestiegenen Kupferpreises zurückführt. Dieser Sprung um 1.236 Mio. Yen war größer als der Anstieg des gesamten Segmentergebnisses von 4.383 Mio. Yen auf 5.545 Mio. Yen, weil die übrigen vier Segmente zusammen leicht nachgaben. Der Rest der operativen Verbesserung kam aus der Überleitungszeile: nicht zugeordnete Konzernkosten — vor allem allgemeine Verwaltungs-, Forschungs- und Explorationskosten, die keinem Segment zugerechnet werden — sanken auf 505 Mio. Yen von 811 Mio. Yen, ein Rückgang, den der Bericht nicht erklärt.
At-equity- und Währungsverluste ließen das ordentliche Ergebnis stagnieren
Unterhalb der operativen Zeile ging mehr als das gesamte operative Plus von 1.468 Mio. Yen wieder verloren. Die nicht operativen Erträge sanken auf 947 Mio. Yen von 1.184 Mio. Yen, weil ein Vorjahresgewinn aus der At-equity-Bewertung von 263 Mio. Yen und ein kleiner Währungsgewinn entfielen. Die nicht operativen Aufwendungen stiegen auf 1.564 Mio. Yen von 308 Mio. Yen: ein Verlust aus at-equity bewerteten Beteiligungen von 450 Mio. Yen, ein Währungsverlust von 322 Mio. Yen, ein Bewertungsverlust aus Derivaten von 290 Mio. Yen, Zinsaufwand von 242 Mio. Yen nach 126 Mio. Yen sowie Kosten für den Unterhalt stillgelegter und geschlossener Bergwerke von 117 Mio. Yen nach 62 Mio. Yen. Der nicht operative Saldo drehte damit von +876 Mio. Yen auf −617 Mio. Yen, und das ordentliche Ergebnis lag bei 4.470 Mio. Yen nach 4.496 Mio. Yen. Als Ursachen nennt der Bericht das schwächere At-equity-Ergebnis und den Währungsverlust; die betroffenen Beteiligungsgesellschaften und Derivatepositionen nennt er nicht.
Aktienverkäufe, nicht das Geschäft, hoben den Nettogewinn
Die außerordentlichen Erträge stiegen auf 3.183 Mio. Yen von 543 Mio. Yen, vor allem durch einen Gewinn von 2.759 Mio. Yen aus dem Verkauf von Wertpapieren des Anlagevermögens nach weniger als 1 Mio. Yen im Vorjahr sowie einen Gewinn aus dem Verkauf von Sachanlagen von 421 Mio. Yen nach 8 Mio. Yen. Der Vorjahreswert hatte dagegen überwiegend aus 535 Mio. Yen Erträgen aus Erschließungsbeiträgen bestanden, die nicht wiederkehrten. Die außerordentlichen Aufwendungen betrugen 85 Mio. Yen nach 44 Mio. Yen. Das Ergebnis vor Steuern stieg daher um 51,5% auf 7.568 Mio. Yen. Die Ertragsteuern stiegen auf 2.340 Mio. Yen von 1.311 Mio. Yen, eine effektive Quote von 30,9% nach 26,2%, und nach 444 Mio. Yen für nicht beherrschende Anteile belief sich der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn auf 4.782 Mio. Yen. Der Bericht führt den Anstieg auf höhere Gewinne aus dem Verkauf von Aktienbeständen zurück. Das Gesamtergebnis betrug 8.256 Mio. Yen nach 2.490 Mio. Yen, ein Plus von 231,5%, bei einem sonstigen Ergebnis von 3.028 Mio. Yen nach −1.194 Mio. Yen, darunter Bewertungsgewinne auf Wertpapiere von 1.371 Mio. Yen nach einem Verlust von 948 Mio. Yen und Umrechnungsdifferenzen von +763 Mio. Yen nach −1.677 Mio. Yen.
Weniger Kalkstein abgesetzt; die kleineren Segmente bewegten sich kaum
Das Segment Erze steigerte den Umsatz um 4,1% auf 17.363 Mio. Yen dank brennstoffbezogener Produkte und höherer Umsätze einiger Tochtergesellschaften, doch das Segmentergebnis gab um 0,3% auf 2.478 Mio. Yen nach, weil weniger Kalkstein, das Hauptprodukt, abgesetzt wurde: die Menge fiel auf 5.199 Tausend Tonnen von 5.722 Tausend und der Kalksteinumsatz auf 8.949 Mio. Yen von 9.380 Mio. Yen. Maschinen & Umwelt steigerte den Umsatz um 10,7% auf 4.141 Mio. Yen, bei stabilem Maschinengeschäft und Umweltprodukten, die auf 3.111 Mio. Yen von 2.701 Mio. Yen zulegten, doch das Ergebnis fiel um 14,4% auf 419 Mio. Yen, weil die Rohstoffpreise für Wasseraufbereitungsmittel, das Hauptprodukt des Umweltbereichs, stiegen. Im Segment Immobilien sank der Umsatz um 5,6% auf 684 Mio. Yen, während das Ergebnis dank geringerer Abschreibungen um 3,9% auf 445 Mio. Yen stieg. Erneuerbare Energien verzeichnete einen Umsatzrückgang um 1,3% auf 478 Mio. Yen bei stabiler Geothermie und schwächerem Solarstrom, und das Ergebnis fiel wegen höherer Reparaturkosten in der Geothermie um 5,9% auf 183 Mio. Yen.
Vorräte und Kredite stiegen, zwei US-Tochtergesellschaften kamen hinzu
Die Bilanzsumme stieg um 5,3% auf 326.951 Mio. Yen von 310.412 Mio. Yen zum 31. März 2026. Die unfertigen Erzeugnisse stiegen auf 29.766 Mio. Yen von 20.166 Mio. Yen und die Roh-, Hilfs- und Betriebsstoffe auf 9.492 Mio. Yen von 4.010 Mio. Yen, während die liquiden Mittel und Einlagen auf 39.586 Mio. Yen von 43.459 Mio. Yen sanken. Auf der Passivseite stiegen die Verbindlichkeiten aus Lieferungen und Leistungen auf 34.767 Mio. Yen von 24.826 Mio. Yen und die langfristigen Kredite auf 53.069 Mio. Yen von 44.719 Mio. Yen, womit die Verbindlichkeiten insgesamt um 10,9% auf 158.299 Mio. Yen zunahmen. Das Nettovermögen stieg nur um 0,6% auf 168.651 Mio. Yen, da das Unternehmen eigene Aktien zurückkaufte — der Bestand stieg auf 2.522.877 Aktien von 1.317.977 —, sodass die Eigenkapitalquote von 50,7% auf 48,4% sank.
Zwei Gesellschaften wurden erstmals konsolidiert. Am 20. April 2026 beschloss der Verwaltungsrat, das Kapital der hundertprozentigen US-Tochter Nittetsu Mining USA LLC zu erhöhen und über sie Anteile an einer US-Gesellschaft, der Wedgetail Operations LLC, zu erwerben; die Einlage wurde am 28. April 2026 geleistet, und beide Gesellschaften gelten als besondere Tochtergesellschaften, weil ihr Kapital mindestens ein Zehntel dessen der Muttergesellschaft beträgt. Der Bericht beschreibt weder das Geschäft von Wedgetail noch den investierten Betrag.
Prognose unverändert, mit Annahmen unter den Preisen des ersten Quartals
Die Jahresprognose bleibt gegenüber dem 13. Mai 2026 unverändert: Nettoumsatz von 232.500 Mio. Yen (+10,9%), operatives Ergebnis von 14.000 Mio. Yen (−25,6%), ordentliches Ergebnis von 11.500 Mio. Yen (−43,1%) und den Anteilseignern zurechenbarer Gewinn von 12.000 Mio. Yen (−14,5%), entsprechend einem Ergebnis je Aktie von 153,72 Yen. Das erste Quartal erbrachte 24,7% des prognostizierten Umsatzes, 36,3% des operativen Ergebnisses, 38,9% des ordentlichen Ergebnisses und 39,9% des Nettogewinns. Die Jahresannahmen von 550,00 US-Cent je Pfund Kupfer und 155,00 Yen je Dollar liegen beide unter den Durchschnitten des ersten Quartals von 604,38 Cent und 159,49 Yen; die in der Prognose angelegten Gewinnrückgänge erklärt dieser Bericht nicht.
Auch die Dividendenprognose bleibt unverändert bei 31,00 Yen zur Zwischendividende und 31,00 Yen zum Jahresende, insgesamt 62,00 Yen. Die Jahressumme für GJ3/2026 lässt der Bericht wegen des Aktiensplits leer: die Zwischendividende betrug vor dem Split 117,00 Yen, die Schlussdividende danach 48,00 Yen. Teilt man die Zwischendividende durch fünf, ergeben sich 23,40 Yen, womit GJ3/2026 auf Basis nach dem Split bei 71,40 Yen läge — unsere Rechnung, nicht die des Unternehmens. Nach dem Quartalsende trafen ab Mitte Juli mehrtägige Starkregenfälle Zentral- und Südchile, darunter die Region Coquimbo, in der die konsolidierte Tochtergesellschaft Arqueros Mining ansässig ist; nach Angaben des Unternehmens werden die Auswirkungen auf das Konzernergebnis noch untersucht.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Nettoumsatz (Mio. ¥) | 57.406 | 46.132 | +24,4 % |
| Rohertrag (Mio. ¥) | 11.617 | 9.905 | +17,3 % |
| Rohmarge | 20,2 % | 21,5 % | −1,3 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 6.529 | 6.284 | +3,9 % |
| Betriebsergebnis (Mio. ¥) | 5.088 | 3.620 | +40,5 % |
| Ordentliches Ergebnis (Mio. ¥) | 4.470 | 4.496 | −0,6 % |
| Außerordentliche Erträge (Mio. ¥) | 3.183 | 543 | +486,2 % |
| Ergebnis vor Steuern (Mio. ¥) | 7.568 | 4.996 | +51,5 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 4.782 | 3.297 | +45,0 % |
| Ergebnis je Aktie (¥) | 61,27 | 41,91 | +46,2 % |
| Erze — Umsatz (Mio. ¥) | 17.363 | 16.687 | +4,1 % |
| Erze — Segmentergebnis (Mio. ¥) | 2.478 | 2.486 | −0,3 % |
| Metalle — Umsatz (Mio. ¥) | 34.737 | 24.495 | +41,8 % |
| Metalle — Segmentergebnis (Mio. ¥) | 2.019 | 783 | +157,6 % |
| Maschinen & Umwelt — Umsatz (Mio. ¥) | 4.141 | 3.740 | +10,7 % |
| Maschinen & Umwelt — Segmentergebnis (Mio. ¥) | 419 | 489 | −14,4 % |
| Immobilien — Umsatz (Mio. ¥) | 684 | 725 | −5,6 % |
| Immobilien — Segmentergebnis (Mio. ¥) | 445 | 428 | +3,9 % |
| Erneuerbare Energien — Umsatz (Mio. ¥) | 478 | 484 | −1,3 % |
| Erneuerbare Energien — Segmentergebnis (Mio. ¥) | 183 | 195 | −5,9 % |
| Absatz Elektrolytkupfer (t) | 11.028 | 11.964 | −7,8 % |
| Kupferpreis, Periodendurchschnitt (US-Cent/lb) | 604,38 | 431,75 | +40,0 % |
| Wechselkurs, Periodendurchschnitt (¥/US$) | 159,49 | 144,59 | +10,3 % |
| Bilanzsumme (Mio. ¥) | 326.951 | 310.412 | +5,3 % |
| Nettovermögen (Mio. ¥) | 168.651 | 167.622 | +0,6 % |
| Eigenkapital der Anteilseigner der Muttergesellschaft (Mio. ¥) | 158.111 | 157.307 | +0,5 % |
| Eigenkapitalquote | 48,4 % | 50,7 % | −2,3 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 232.500 | — | +10,9 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 14.000 | — | −25,6 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 11.500 | — | −43,1 % |
| Prognose GJ3/2027 — Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 12.000 | — | −14,5 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 153,72 | — | — |
| Jahresdividende je Aktie (¥) | 62,00 | — | — |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.