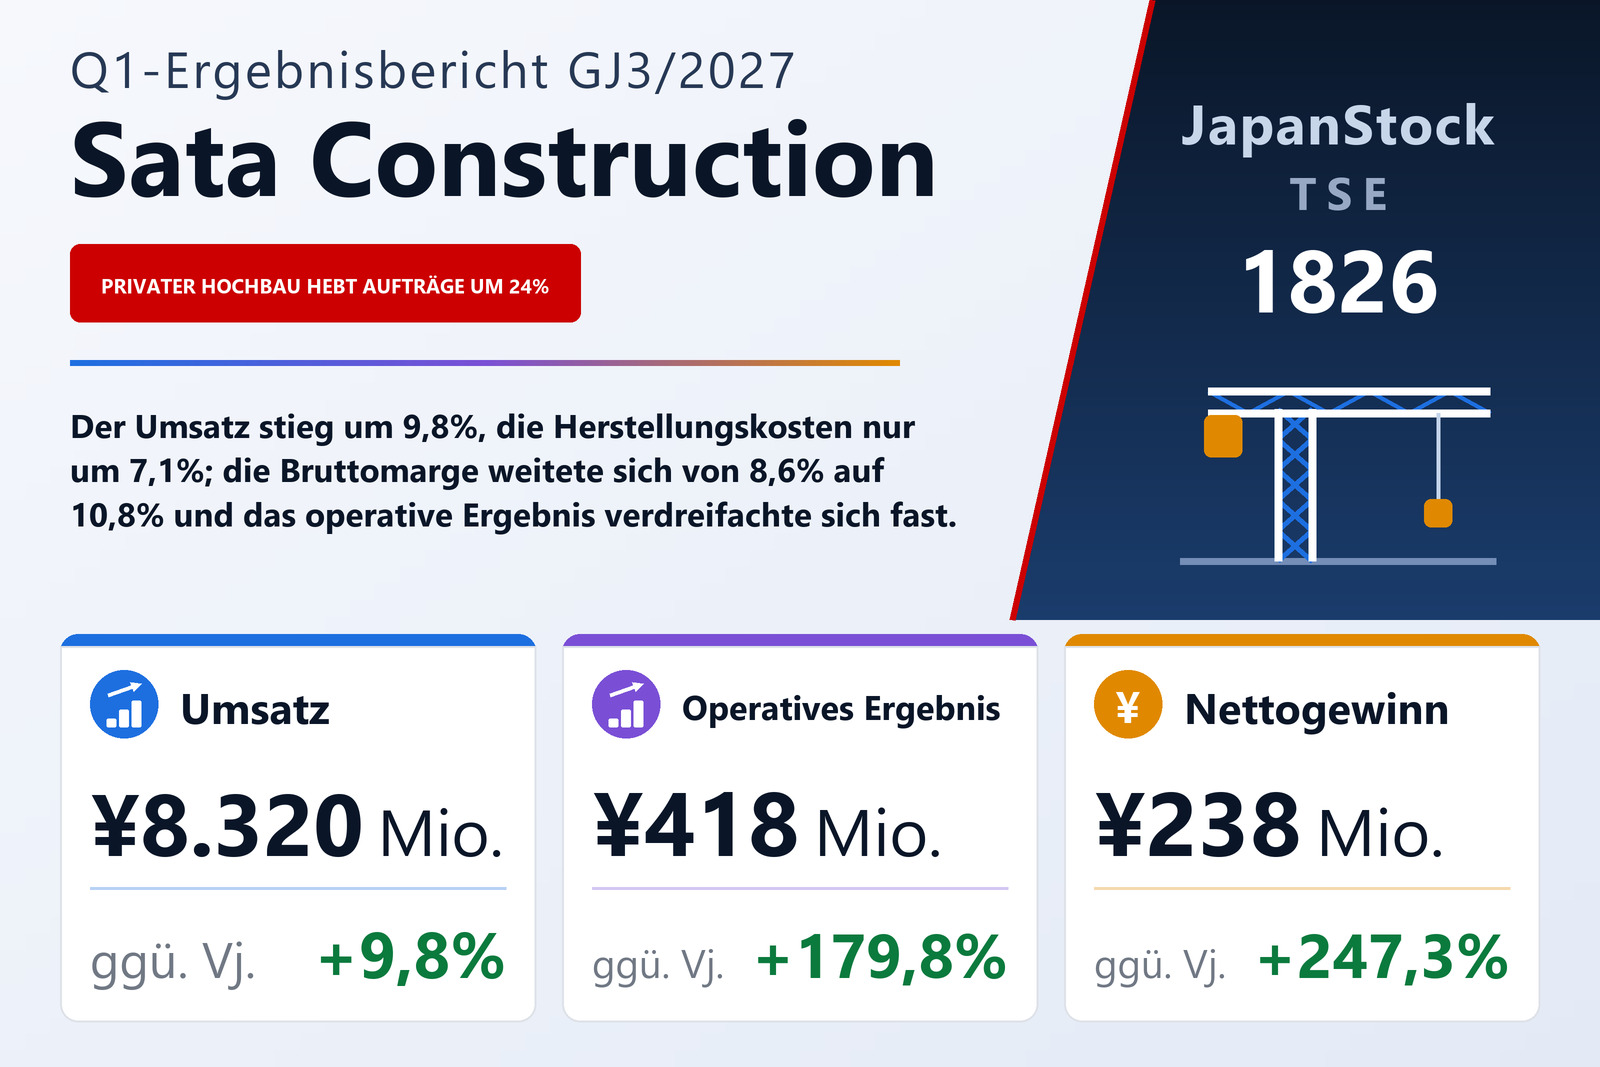
Ein Bruttomargenplus von 2,2 Punkten machte aus 9,8% Umsatzwachstum einen Ergebnissprung von 180%
Die Sata Construction Co., Ltd. (TSE: 1826), der japanische Generalunternehmer, dessen Arbeit sich auf Tiefbau- und Hochbauaufträge verteilt, veröffentlichte am 6. August 2026 den Konzernabschluss für das erste Quartal, die drei Monate vom 1. April bis zum 30. Juni 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 9,8% auf 8.320 Mio. Yen, das operative Ergebnis um 179,8% auf 418 Mio. Yen, das ordentliche Ergebnis um 180,8% auf 420 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 247,3% auf 238 Mio. Yen, entsprechend 19,84 Yen je Aktie nach 4,50 Yen. Das Unternehmen ist an der Börse Tokio notiert.
Der gesamte operative Zugewinn steckt in zwei Zeilen. Die Herstellungskosten stiegen um 7,1% auf 7.421 Mio. Yen bei einem Umsatzplus von 9,8% — eine Lücke von rund 2,7 Prozentpunkten auf einer Kostenbasis von mehr als 7.000 Mio. Yen. Der Bruttogewinn stieg deshalb um 38,5% auf 899 Mio. Yen, fast viermal so schnell wie der Umsatz, und die Bruttomarge weitete sich von 8,6% auf 10,8%. Die Vertriebs- und Verwaltungskosten wuchsen nicht nur langsamer als der Umsatz, sie sanken um 3,6% auf 481 Mio. Yen. Beide Bewegungen erreichten die operative Zeile ungeschmälert und hoben die operative Marge von 2,0% auf 5,0%. Das Unternehmen führt die bessere Bruttomarge auf den höheren Umsatz, die bessere Rentabilität großer Bauvorhaben und Fortschritte bei den Verhandlungen zur Kostenweitergabe zurück.
Aufträge plus 24%, Bestand plus 19% — doch das Wachstum ist ausschließlich privater Hochbau
Der Auftragseingang stieg um 24,0% auf 11.655 Mio. Yen, ein Plus von 2.259 Mio. Yen, und der Auftragsbestand um 19,1% auf 37.744 Mio. Yen, ein Plus von 6.046 Mio. Yen. Innerhalb der Bauaufträge stiegen die Tiefbauaufträge um 70,6% auf 2.183 Mio. Yen und die Hochbauaufträge um 16,4% auf 9.331 Mio. Yen, während die Nebengeschäfte Aufträge über 140 Mio. Yen hereinholten, plus 44,5%. Der Bestand verteilt sich jedoch ganz anders als der Eingang. Der Hochbaubestand stieg um 33,7% auf 28.448 Mio. Yen, während der Tiefbaubestand um 10,8% auf 9.296 Mio. Yen fiel, sodass auf den Hochbau nun 75,4% des Bestands entfallen gegenüber 67,1% ein Jahr zuvor. Die künftige Auslastung des Konzerns hängt deutlich stärker von privaten Hochbauprojekten ab.
Dieselbe Verschiebung zeigt der Quartalsumsatz nach Auftraggebertyp. Der Umsatz mit öffentlichen Auftraggebern fiel von 2.897 Mio. Yen auf 1.956 Mio. Yen, ein Minus von 32,5%, während der Umsatz mit privaten Auftraggebern von 4.679 Mio. Yen auf 6.364 Mio. Yen stieg, ein Plus von 36,0%. Private Arbeiten lieferten also 1.685 Mio. Yen zusätzlichen Umsatz, öffentliche gaben 941 Mio. Yen zurück, woraus sich der Konzernzuwachs von 744 Mio. Yen ergibt. Der Bericht nennt für das Umsatz- wie für das Auftragswachstum denselben Grund: die Zunahme privater Hochbauarbeiten.
Alle drei Segmente verbesserten sich, das kleinste drehte in den Gewinn
Das Segmentergebnis ist bei diesem Unternehmen der Bruttogewinn, abgestimmt auf die Konzern-Gewinn-und-Verlust-Rechnung. Hochbau, das größte Segment, erzielte einen Umsatz von 5.763 Mio. Yen, plus 10,7%, und einen Segment-Rohertrag von 606 Mio. Yen, plus 33,4%, womit die Bruttomarge von 8,7% auf 10,5% stieg. Tiefbau wuchs beim Umsatz langsamer, 2.416 Mio. Yen, plus 6,2%, verbesserte die Marge aber stärker, mit einem Segment-Rohertrag von 288 Mio. Yen, plus 40,5%, was die Bruttomarge dieses Segments von 9,0% auf 11,9% hob. Nebengeschäfte, mit 140 Mio. Yen Umsatz, plus 44,5%, verwandelten einen Bruttoverlust von 14 Mio. Yen in einen Bruttogewinn von 6 Mio. Yen. Die drei summieren sich auf 902 Mio. Yen gegenüber einem Konzern-Bruttogewinn von 899 Mio. Yen; die Differenz ist die Eliminierung von Innenumsätzen, eine Anpassung von −2 Mio. Yen in diesem Jahr nach +3 Mio. Yen im Vorjahr.
Der Bericht warnt, dass das erste Quartal das kleine ist
Sata Construction stellt im Bericht ausdrücklich fest, dass sein Baugeschäft einem saisonalen Muster folgt: Weil die Verträge Fertigstellung und Übergabe im vierten Quartal bündeln, ist der dort erfasste Umsatz deutlich höher als in den ersten drei Quartalen. Die Zahlen belegen das gegenüber der eigenen Jahreserwartung des Unternehmens. Ein Umsatz von 8.320 Mio. Yen entspricht 22,1% der für das Jahr prognostizierten 37.600 Mio. Yen, ein operatives Ergebnis von 418 Mio. Yen 27,9% der prognostizierten 1.500 Mio. Yen. Der operative Zuwachs von 179,8% misst sich zudem an einer schwachen Basis: die Vorjahreszeile des Berichts selbst zeigt für das Juni-Quartal 2025 einen Umsatzrückgang von 10,0% und einen operativen Rückgang von 26,0%. Ein Quartal, das zugleich saisonal klein ist und mit einem gedrückten verglichen wird, sagt über das Jahr weniger aus, als sein Prozentsatz nahelegt.
Eine latente Steuerbelastung von 160 Mio. Yen bremste den Nettogewinn
Unterhalb der operativen Zeile sind die Bewegungen klein. Die sonstigen betrieblichen Erträge betrugen 8 Mio. Yen nach 4 Mio. Yen, die sonstigen betrieblichen Aufwendungen 6 Mio. Yen nach 4 Mio. Yen, davon Zinsaufwand 5 Mio. Yen nach 4 Mio. Yen, sodass das ordentliche Ergebnis um 180,8% auf 420 Mio. Yen stieg. Außerordentliche Posten gab es in diesem Jahr überhaupt nicht, im Vorjahr dagegen einen Veräußerungsgewinn aus Anlagevermögen von 4 Mio. Yen und einen vernachlässigbaren Abgangsverlust; das ergibt ein Ergebnis vor Steuern von 420 Mio. Yen nach 153 Mio. Yen. Die Ertragsteuern nahmen 181 Mio. Yen nach 84 Mio. Yen in Anspruch, eine effektive Quote von 43,1%, und der Bericht nennt den Grund: 160 Mio. Yen latenter Steueraufwand aus der Auflösung aktiver latenter Steuern. Die aktiven latenten Steuern innerhalb der Finanzanlagen und sonstigen Vermögenswerte sanken entsprechend von 268 Mio. Yen auf 105 Mio. Yen. Der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn stieg dennoch um 247,3% auf 238 Mio. Yen und das Gesamtergebnis um 187,5% auf 245 Mio. Yen.
Das Ergebnis je Aktie stieg stärker als der Gewinn — um 340,9%, von 4,50 auf 19,84 Yen — weil die durchschnittliche Aktienzahl um 21,3% fiel, von 15.297.833 auf 12.045.608. Die ausgegebenen Aktien blieben unverändert bei 13.386.233, die eigenen Aktien stiegen um 820 Stück auf 1.341.051; der Rückgang des Durchschnitts spiegelt also Aktienbewegungen des vorangegangenen Jahres wider und nicht etwas in diesem Quartal.
Die Bilanzsumme fiel um 12%, weil die Jahresendforderungen eingingen
Die Bilanz vergleicht den 30. Juni 2026 mit dem 31. März 2026, und sie schrumpfte. Die Bilanzsumme fiel um 12,2% auf 22.251 Mio. Yen von 25.352 Mio. Yen, weil die Forderungen aus fertiggestellten Bauleistungen um 4.524 Mio. Yen auf 6.478 Mio. Yen sanken und die liquiden Mittel um 1.592 Mio. Yen auf 10.313 Mio. Yen stiegen — das übliche Muster bei einem Bauunternehmen, dessen Fertigstellungen sich im vierten Quartal ballen und dessen Zahlungseingang ein Quartal später folgt. Die Verbindlichkeiten fielen um 18,7% auf 11.377 Mio. Yen, die Bauverbindlichkeiten um 1.806 Mio. Yen auf 4.073 Mio. Yen und die kurzfristigen Finanzverbindlichkeiten um 1.016 Mio. Yen auf 290 Mio. Yen. Das Eigenkapital sank um 4,2% auf 10.873 Mio. Yen, vor allem wegen 722 Mio. Yen gezahlter Dividenden. Weil die Aktiva schneller fielen als das Eigenkapital, stieg die Eigenkapitalquote um 4,1 Punkte auf 48,9% — eine Verbesserung, die eine schrumpfende Bilanz erzeugt hat und nicht einbehaltene Gewinne, die tatsächlich von 8.283 Mio. Yen auf 7.799 Mio. Yen sanken. Eine Quartals-Kapitalflussrechnung wurde nicht erstellt; die Abschreibungen betrugen 44 Mio. Yen nach 48 Mio. Yen.
Prognose und Dividende blieben genau dort, wo sie waren
Das Unternehmen ließ die am 11. Mai 2026 veröffentlichte Jahresprognose unangetastet: Umsatz von 37.600 Mio. Yen (+2,3%), operatives Ergebnis von 1.500 Mio. Yen (−15,3%), ordentliches Ergebnis von 1.410 Mio. Yen (−17,9%) und den Anteilseignern zurechenbarer Gewinn von 910 Mio. Yen (−5,6%), entsprechend 75,54 Yen je Aktie. Als Begründung für den Verzicht auf eine Anpassung nennt es die unklaren weiteren Bedingungen. Beim Wort genommen impliziert diese Prognose 1.082 Mio. Yen operatives Ergebnis in den verbleibenden neun Monaten gegenüber den bereits gebuchten 418 Mio. Yen, und ein Gesamtjahr, in dem das operative Ergebnis um 15,3% fällt, obwohl es sich im ersten Quartal fast verdreifacht hat. Der Bericht bietet keine Überleitung zwischen beidem, und der Saisonalitätshinweis ist der einzige Kontext, den er gibt.
Auch die Dividendenprognose blieb unrevidiert. Sata Construction erwartet, 60,00 Yen je Aktie zum Jahresende und 60,00 Yen für das Jahr zu zahlen, ohne Zwischendividende, genauso wie die für das Geschäftsjahr bis März 2026 gezahlten 60,00 Yen — eine Ausschüttung von rund 79% der prognostizierten 75,54 Yen Ergebnis je Aktie. Das Quartal selbst trug die Auszahlung der vorherigen Jahresenddividende von 722 Mio. Yen. Der Bericht verzeichnet keine Änderung des Konsolidierungskreises, keine Änderung von Bilanzierungsmethoden oder Schätzungen und keine rückwirkende Anpassung; die Quartalsabschlüsse wurden nicht von einem Abschlussprüfer durchgesehen. Ergänzendes Erläuterungsmaterial wurde nicht erstellt und eine Ergebnispräsentation nicht abgehalten.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 8.320 | 7.576 | +9,8 % |
| Rohertrag (Mio. ¥) | 899 | 649 | +38,5 % |
| Rohmarge | 10,8 % | 8,6 % | +2,2 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 481 | 499 | −3,6 % |
| Betriebsergebnis (Mio. ¥) | 418 | 149 | +179,8 % |
| Ordentliches Ergebnis (Mio. ¥) | 420 | 149 | +180,8 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 238 | 68 | +247,3 % |
| Gesamtergebnis (Mio. ¥) | 245 | 85 | +187,5 % |
| Ergebnis je Aktie (¥) | 19,84 | 4,50 | +340,9 % |
| Auftragseingang (Mio. ¥) | 11.655 | 9.396 | +24,0 % |
| Auftragsbestand (Mio. ¥) | 37.744 | 31.698 | +19,1 % |
| Tiefbau — Umsatz (Mio. ¥) | 2.416 | 2.274 | +6,2 % |
| Tiefbau — Segment-Rohertrag (Mio. ¥) | 288 | 205 | +40,5 % |
| Tiefbau — Auftragseingang (Mio. ¥) | 2.183 | 1.280 | +70,6 % |
| Hochbau — Umsatz (Mio. ¥) | 5.763 | 5.204 | +10,7 % |
| Hochbau — Segment-Rohertrag (Mio. ¥) | 606 | 454 | +33,4 % |
| Hochbau — Auftragseingang (Mio. ¥) | 9.331 | 8.018 | +16,4 % |
| Nebengeschäfte — Umsatz (Mio. ¥) | 140 | 97 | +44,5 % |
| Nebengeschäfte — Segment-Rohertrag (Mio. ¥) | 6 | −14 | von Verlust zu Gewinn |
| Bilanzsumme (Mio. ¥) | 22.251 | 25.352 | −12,2 % |
| Nettovermögen (Mio. ¥) | 10.873 | 11.351 | −4,2 % |
| Eigenkapitalquote | 48,9 % | 44,8 % | +4,1 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 37.600 | — | +2,3 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 1.500 | — | −15,3 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 1.410 | — | −17,9 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 910 | — | −5,6 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 75,54 | — | — |
| Jahresdividende je Aktie (¥) | 60,00 | 60,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.