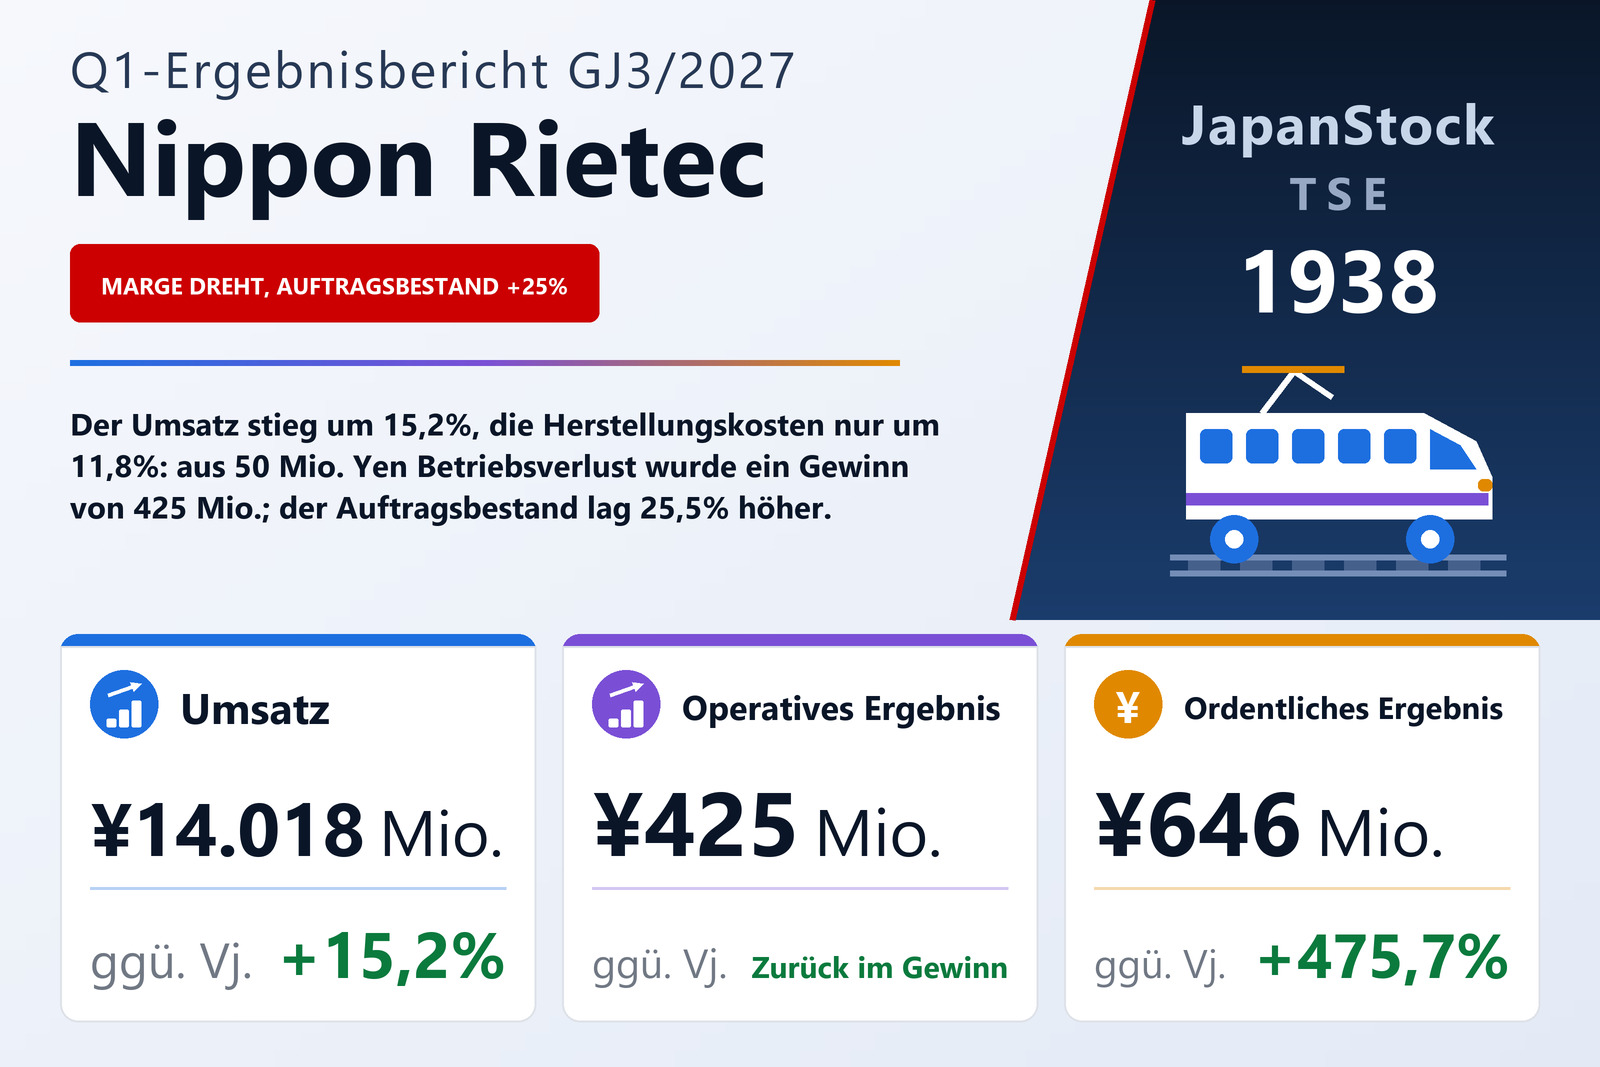
Der Umsatz wuchs um 15,2%, die Herstellungskosten um 11,8% — und die operative Zeile überschritt die Null
Die Nippon Rietec Co., Ltd. (TSE: 1938), ein Elektroinstallationsbauer, dessen vier Baubereiche Bahn-Elektroanlagen, Straßenausstattung, Innen- und Außenelektroinstallationen sowie Freileitungen umfassen, veröffentlichte am 6. August 2026 den Konzernabschluss für das erste Quartal, die drei Monate vom 1. April bis zum 30. Juni 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 15,2% auf 14.018 Mio. Yen, die operative Zeile drehte von einem Verlust von 50 Mio. Yen auf einen Gewinn von 425 Mio. Yen, das ordentliche Ergebnis stieg um 475,7% auf 646 Mio. Yen, und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn betrug 406 Mio. Yen nach 18 Mio. Yen, entsprechend 16,39 Yen je Aktie nach 0,74 Yen. Der Bericht nennt die Börse Tokio als Notierungsplatz und gibt kein Marktsegment an.
Die Rechnung zwischen diesen Zeilen ist das ganze Quartal. Die Herstellungskosten stiegen um 11,8% auf 12.176 Mio. Yen bei einem Umsatzplus von 15,2% — eine Lücke von rund dreieinhalb Prozentpunkten, angewandt auf eine Kostenbasis von über 12.000 Mio. Yen. Der Bruttogewinn stieg deshalb um 43,4% auf 1.842 Mio. Yen, fast dreimal so schnell wie der Umsatz, und die Bruttomarge weitete sich von 10,6% auf 13,1%, ein Plus von etwa 2,6 Punkten. Die Vertriebs- und Verwaltungskosten wuchsen nur um 6,1% auf 1.417 Mio. Yen, weit langsamer als der Umsatz, sodass mehr als der gesamte Bruttomargengewinn bis zur operativen Zeile durchschlug: die operative Marge bewegte sich von −0,4% auf 3,0%. Das Unternehmen führt die Verbesserung auf den Umsatzeffekt selbst sowie auf fortlaufende Preisverhandlungen, Produktivitätsgewinne und Kostensteuerung zurück. Ein Sonderposten wird nicht genannt.
Unterhalb der operativen Zeile tragen Beteiligungserträge und eine leichtere Steuerlast den Rest
Das ordentliche Ergebnis erreichte 646 Mio. Yen gegenüber 112 Mio. Yen, ein Plus von 475,7% und damit weit mehr als auf der operativen Zeile — denn bei einem Geschäft dieser Größe ist das Finanz- und sonstige Ergebnis groß im Verhältnis zum Betriebsergebnis. Die sonstigen betrieblichen Erträge beliefen sich auf 326 Mio. Yen gegenüber 263 Mio. Yen, davon Beteiligungserträge von 211 Mio. Yen nach 160 Mio. Yen und Gewinne aus dem Verkauf von Waren von 98 Mio. Yen nach 91 Mio. Yen. Die sonstigen Aufwendungen betrugen 104 Mio. Yen gegenüber 101 Mio. Yen, fast vollständig ein Verlust aus at-equity bewerteten Beteiligungen von 84 Mio. Yen (85 Mio. Yen im Vorjahr) und Zinsaufwand von 7 Mio. Yen (11 Mio. Yen). Der Saldo von 221 Mio. Yen entspricht damit etwa der Hälfte des gesamten Betriebsergebnisses des Quartals — die rechnerische Ursache dafür, dass die ordentliche Zeile weit schneller stieg als die operative.
Darunter ersetzte ein außerordentlicher Ertrag von 1,6 Mio. Yen aus dem Verkauf von Anlagevermögen den Vorjahresverlust von 9,7 Mio. Yen aus Anlagenabgängen, sodass das Quartalsergebnis vor Steuern um 531,8% auf 648 Mio. Yen von 102 Mio. Yen stieg. Die Ertragsteuern lagen bei 242 Mio. Yen gegenüber 84 Mio. Yen, eine effektive Quote von 37,4% gegenüber 82,2% — der Vorjahreswert verzerrt durch eine Vorsteuerbasis nahe der Gewinnschwelle, nicht durch irgendetwas in diesem Quartal. Es gibt keine nicht beherrschenden Anteile, sodass Quartalsergebnis und den Anteilseignern zurechenbarer Gewinn dieselben 406 Mio. Yen nach 18 Mio. Yen sind; der Bericht selbst weist für diese Zeile keine Prozentzahl aus, weil die Vorjahresbasis dafür zu klein ist. Das Gesamtergebnis stieg nur um 68,3% auf 463 Mio. Yen, weit weniger als der Gewinn, weil das sonstige Ergebnis auf 56 Mio. Yen von 257 Mio. Yen fiel — vor allem wegen eines geringeren Bewertungsgewinns auf Wertpapiere, 105 Mio. Yen gegenüber 381 Mio. Yen.
Der Elektroinstallationsbau macht 93% des Umsatzes aus, und Bahnarbeiten die Hälfte davon
Der Konzern berichtet drei Segmente, und eines davon ist nahezu das ganze Unternehmen. Elektroinstallationsbau erzielte Außenumsätze von 13.061 Mio. Yen, plus 14,1% — 93% des Konzernumsatzes — bei einem Segmentergebnis von 1.123 Mio. Yen, plus 55,3%. Nebengeschäfte folgten mit 856 Mio. Yen, plus 36,2%, und einem Segmentergebnis von 159 Mio. Yen nach 43 Mio. Yen. Immobilienvermietung verdiente bei 100 Mio. Yen, plus 0,5%, 16 Mio. Yen nach 15 Mio. Yen. Die drei Segmentergebnisse summieren sich auf 1.300 Mio. Yen nach 783 Mio. Yen im Vorjahr; eine Überleitung von −875 Mio. Yen (−833 Mio. Yen im Vorjahr), nahezu vollständig nicht zugeordnete Konzernkosten von 891 Mio. Yen, reduziert diese Summe auf das ausgewiesene Betriebsergebnis von 425 Mio. Yen.
Innerhalb des Bausegments unterscheidet die Anlage des Berichts vier Bereiche, die sich sehr unterschiedlich entwickelten. Bahn-Elektroanlagen war mit 6.600 Mio. Yen, plus 9,2%, der größte Bereich, etwas mehr als die Hälfte des Bauumsatzes und der langsamste der drei wachsenden Bereiche. Freileitungsanlagen wuchsen am schnellsten, um 46,1% auf 3.530 Mio. Yen, ein Zuwachs von 1.114 Mio. Yen und damit der größte Einzelbeitrag zum Konzernwachstum. Straßenausstattung stieg um 30,8% auf 2.127 Mio. Yen. Dagegen fielen die Innen- und Außenelektroinstallationen um 40,8% auf 802 Mio. Yen — der einzige schrumpfende Bereich, wofür der Bericht keine Erklärung liefert. Zusammen kamen die vier auf 13.061 Mio. Yen, plus 14,1%.
Der Markt, den das Unternehmen beschreibt, und die Aufträge, die es gewann
Die eigene Umfeldbeschreibung des Berichts ist ausgewogen. Sie schildert eine japanische Wirtschaft in moderater Erholung dank besserer Beschäftigungs- und Einkommenslage, fortgesetzter Lohnerhöhungen, starker Inbound-Nachfrage bei schwachem Yen und aktiver Unternehmensinvestitionen, nennt aber als Abwärtsrisiken die schrittweisen Leitzinserhöhungen der Bank of Japan, die Preisentwicklung und geopolitische Risiken einschließlich des Nahen Ostens. Für den Bau bezeichnet sie die privaten Investitionen in Maßnahmen gegen die Infrastrukturalterung, in Arbeiten zur nationalen Resilienz sowie in Übertragungsnetze und Energieinfrastruktur der nächsten Generation als solide, erklärt aber, das Geschäftsumfeld sei durch chronischen Arbeitskräftemangel sowie steigende Personal- und Materialkosten deutlich härter geworden, weshalb Produktivitätsgewinne und angemessene Margendisziplin unverzichtbar seien. Das Quartal ist das zweite Jahr des Mittelfristigen Managementplans 2027, des ersten Schritts zur Langfristvision NR Vision 2035, unter der das Unternehmen die Ertragskraft bestehender Geschäfte stärkt und zugleich den Vorstoß in Wachstumsfelder wie Rechenzentren und Energieinfrastruktur der nächsten Generation beschleunigt.
Das Quartal begann mit Auftragsüberhängen aus dem Vorjahr von 59.624 Mio. Yen gegenüber 47.717 Mio. Yen ein Jahr zuvor, und die Aufträge kamen weiter herein: 17.154 Mio. Yen, plus 18,3%. Auf Bahn-Elektroanlagen entfielen 8.716 Mio. Yen, plus 14,3%, unter anderem für den Austausch von Stellwerksanlagen in Bahnhöfen; auf Freileitungsanlagen 3.619 Mio. Yen, plus 22,2%, einschließlich des Neubaus von Masten; auf Straßenausstattung 3.013 Mio. Yen, plus 12,9%; und auf Innen- und Außenelektroinstallationen 1.805 Mio. Yen, plus 45,3%, aus Elektrosanierungen der öffentlichen Hand — ausgerechnet der Bereich mit dem stärksten Umsatzrückgang verzeichnete also das schnellste Auftragswachstum. Der Bericht nennt zudem große Elektroarbeiten im Umfeld von Rechenzentren unter den gewonnenen Aufträgen.
Der Auftragsbestand lag zum 30. Juni 2026 bei 63.717 Mio. Yen, plus 25,5% gegenüber demselben Stichtag des Vorjahres, ein Zuwachs von 12.948 Mio. Yen. Freileitungen steuerten davon 7.386 Mio. Yen bei, ihr Bestand stieg um 72,0% auf 17.638 Mio. Yen; Bahn-Elektroanlagen hielten mit 31.200 Mio. Yen, plus 12,7%, weiterhin den größten absoluten Bestand, Innen- und Außeninstallationen 8.756 Mio. Yen, plus 19,6%, Straßenausstattung 6.120 Mio. Yen, plus 11,0%. Ein Bestand im Wert von etwa dem Viereinhalbfachen eines einzelnen Quartalsumsatzes ist der stärkste Frühindikator des Berichts, und der größte Teil seines Wachstums liegt in genau dem Geschäft, in das das Unternehmen nach eigenen Angaben expandiert.
Die Bilanz schrumpfte um 8.855 Mio. Yen, fast ausschließlich über Forderungen
Die Bilanzsumme sank um 8,7% auf 92.480 Mio. Yen von 101.335 Mio. Yen zum 31. März 2026, ein Rückgang von 8.855 Mio. Yen, der im Wesentlichen aus einer einzigen Zeile stammt: Forderungen aus fertiggestellten Bauleistungen fielen um 11.688 Mio. Yen auf 36.529 Mio. Yen, weil die Übergaben des vierten Vorjahresquartals bezahlt wurden. Die liquiden Mittel stiegen um 985 Mio. Yen auf 9.380 Mio. Yen, die Kosten unfertiger Bauleistungen um 848 Mio. Yen auf 1.921 Mio. Yen, da neue Arbeiten anliefen. Die Verbindlichkeiten sanken um 7.286 Mio. Yen auf 24.779 Mio. Yen: Bauverbindlichkeiten minus 4.176 Mio. Yen, Bonusrückstellung minus 2.311 Mio. Yen auf 530 Mio. Yen und Steuerverbindlichkeiten minus 1.873 Mio. Yen auf 64 Mio. Yen, dem neue kurzfristige Finanzverbindlichkeiten von 500 Mio. Yen gegenüberstehen, wo es zuvor keine gab. Das Eigenkapital sank um 1.568 Mio. Yen auf 67.700 Mio. Yen, die Gewinnrücklagen um 1.625 Mio. Yen wegen der Schlussdividende, während die Wertpapierrücklage um 98 Mio. Yen stieg. Weil die Aktiva schneller fielen als das Eigenkapital, stieg die Eigenkapitalquote von 68,4% auf 73,2%; da es keine nicht beherrschenden Anteile gibt, sind Eigenkapital und Nettovermögen dieselbe Größe. Die ausgegebenen Aktien blieben unverändert bei 25.117.717, die eigenen Aktien bei 337.168.
Prognose unverändert — und das erste Quartal steht für 5,8% davon
Nippon Rietec ließ die am 12. Mai 2026 veröffentlichte Jahresprognose für GJ3/2027 unangetastet: Umsatz von 75.300 Mio. Yen (+1,7%), Betriebsergebnis von 7.350 Mio. Yen (+3,3%), ordentliches Ergebnis von 8.360 Mio. Yen (+6,9%), den Anteilseignern zurechenbarer Gewinn von 6.140 Mio. Yen (+10,6%) und ein Ergebnis von 247,42 Yen je Aktie. Das soeben berichtete Quartal entspricht 18,6% des prognostizierten Umsatzes, aber nur 5,8% des prognostizierten Betriebsergebnisses, und der Bericht erklärt diese Lücke, statt sie offenzulassen: Fixkosten wie Vertriebs- und Verwaltungsaufwand fallen über die vier Quartale hinweg weitgehend gleichmäßig an, während sich Fertigstellung und Übergabe von Bauleistungen im vierten Quartal ballen, sodass Umsatz und Ergebnis saisonal zum Jahresende hin gewichtet sind. So gelesen, steht ein erstes Quartal, das gerade eben die Gewinnschwelle überschritt, nicht im Widerspruch zur Prognose.
Auch die Dividendenprognose blieb unverändert. Für das erste Quartal ist keine Dividende zahlbar, und der Bericht setzt keinen Zahlungsbeginn fest; das Unternehmen erwartet 47,00 Yen zum Halbjahr und 50,00 Yen zum Jahresende, jährlich also 97,00 Yen nach 82,00 Yen für GJ3/2026, die vollständig als einzige Schlusszahlung flossen. Das ist ein Plus von 18,3% und eine Ausschüttung von rund 39% des prognostizierten Ergebnisses von 247,42 Yen je Aktie. Der Bericht ergänzt, dass dieser Quartalskonzernabschluss keiner prüferischen Durchsicht durch einen Wirtschaftsprüfer oder eine Prüfungsgesellschaft unterliegt und weder ergänzendes Erläuterungsmaterial noch eine Ergebnispräsentation dazu erstellt wurde.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 14.018 | 12.173 | +15,2 % |
| Rohertrag (Mio. ¥) | 1.842 | 1.284 | +43,4 % |
| Rohmarge | 13,1 % | 10,6 % | +2,6 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 1.417 | 1.335 | +6,1 % |
| Betriebsergebnis (Mio. ¥) | 425 | −50 | von Verlust zu Gewinn |
| Ordentliches Ergebnis (Mio. ¥) | 646 | 112 | +475,7 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 406 | 18 | +2.128,3 % |
| Ergebnis je Aktie (¥) | 16,39 | 0,74 | +2.114,9 % |
| Auftragseingang (Mio. ¥) | 17.154 | 14.495 | +18,3 % |
| Auftragsbestand (Mio. ¥) | 63.717 | 50.768 | +25,5 % |
| Elektroinstallationsbau — Umsatz (Mio. ¥) | 13.061 | 11.444 | +14,1 % |
| Elektroinstallationsbau — Segmentergebnis (Mio. ¥) | 1.123 | 723 | +55,3 % |
| Nebengeschäfte — Umsatz (Mio. ¥) | 856 | 628 | +36,2 % |
| Nebengeschäfte — Segmentergebnis (Mio. ¥) | 159 | 43 | +270,6 % |
| Immobilienvermietung — Umsatz (Mio. ¥) | 100 | 100 | +0,5 % |
| Immobilienvermietung — Segmentergebnis (Mio. ¥) | 16 | 15 | +4,6 % |
| Bilanzsumme (Mio. ¥) | 92.480 | 101.335 | −8,7 % |
| Nettovermögen (Mio. ¥) | 67.700 | 69.269 | −2,3 % |
| Eigenkapitalquote | 73,2 % | 68,4 % | +4,8 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 75.300 | — | +1,7 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 7.350 | — | +3,3 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 8.360 | — | +6,9 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 6.140 | — | +10,6 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 247,42 | — | — |
| Jahresdividende je Aktie (¥) | 97,00 | 82,00 | +18,3 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.