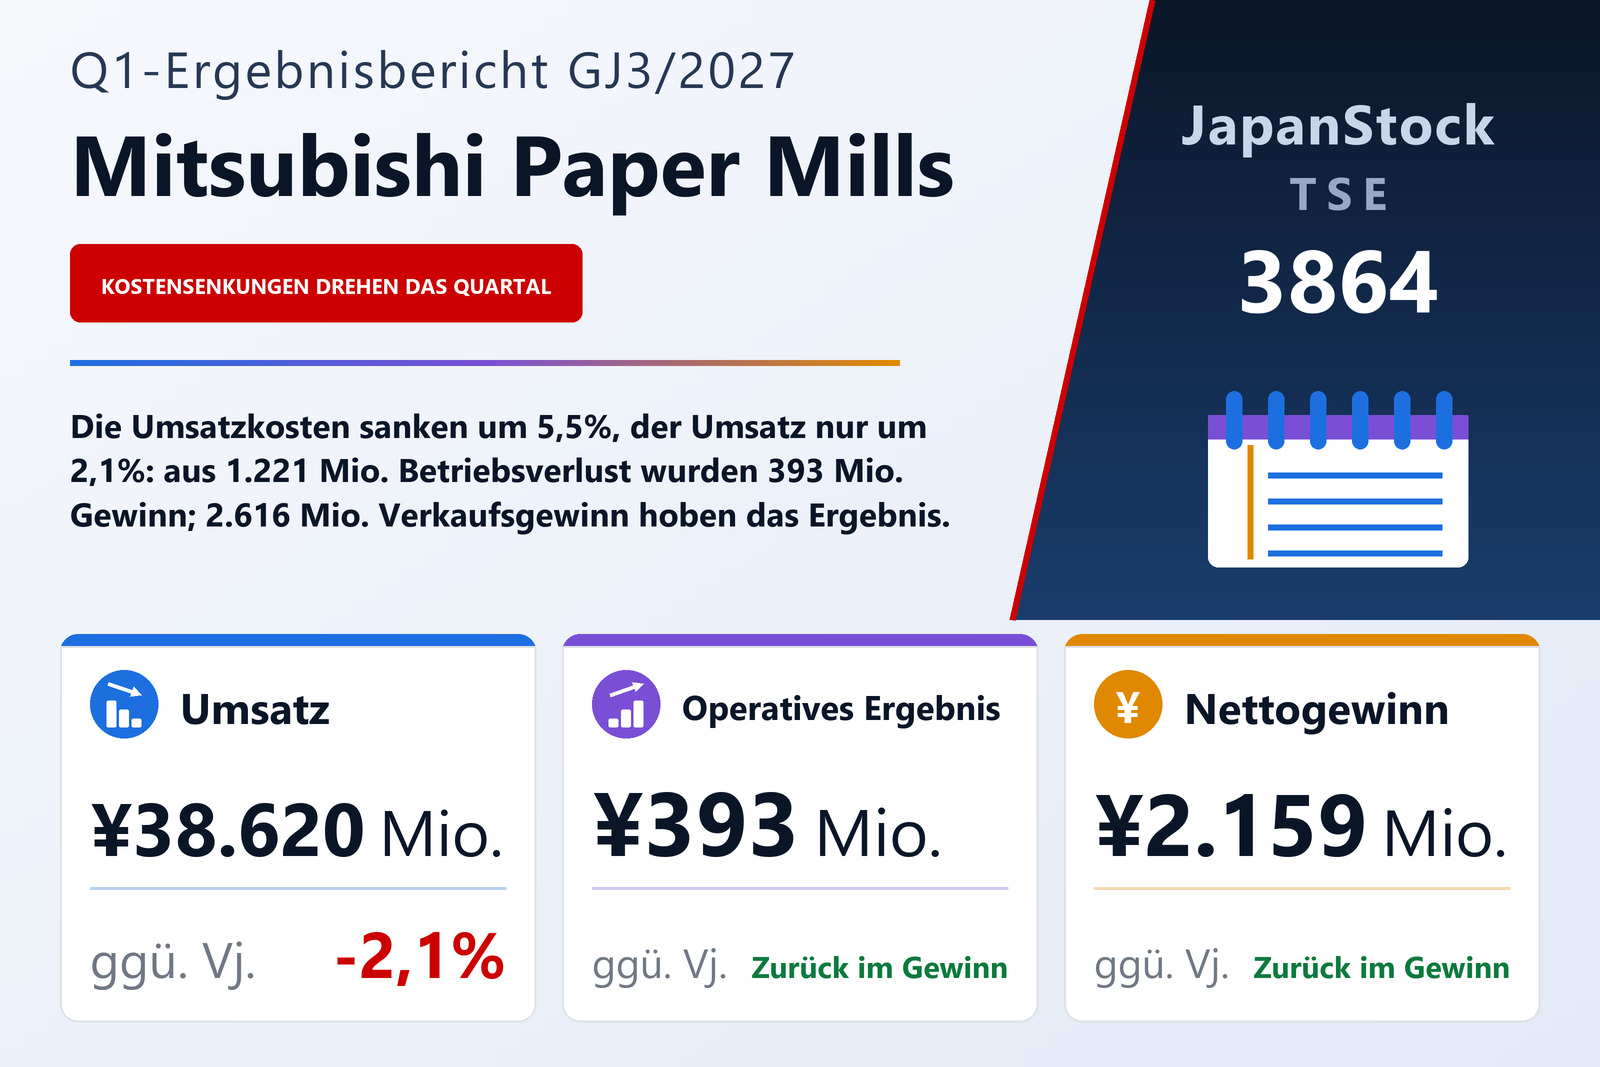
Der Umsatz fiel um 2,1%, die Umsatzkosten um 5,5% — in dieser Lücke steckt der ganze Umschwung
Die Mitsubishi Paper Mills Limited (TSE: 3864), der Papierhersteller, dessen Werke in Hachinohe, Kitakami, Takasago, Kyoto und Fuji Druck- und Verpackungspapier, Marktzellstoff, Thermo- und Selbstdurchschreibepapier sowie Funktionsmaterialien wie Separatoren für Energiespeicher und Trägermaterialien für Wasseraufbereitungsmembranen herstellen, veröffentlichte am 6. August 2026 den Konzernabschluss für das erste Quartal, die drei Monate vom 1. April bis zum 30. Juni 2026, nach japanischer Rechnungslegung. Der Umsatz fiel um 2,1% auf 38.620 Mio. Yen. Das operative Ergebnis betrug 393 Mio. Yen nach einem Betriebsverlust von 1.221 Mio. Yen im Vorjahr, das ordentliche Ergebnis 611 Mio. Yen nach einem ordentlichen Verlust von 1.093 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn 2.159 Mio. Yen nach einem Verlust von 1.316 Mio. Yen, entsprechend 49,29 Yen je Aktie nach einem Verlust von 30,04 Yen. Der Bericht nennt die Börse Tokio als Notierungsplatz und gibt kein Marktsegment an.
Der Umschwung ist ausschließlich eine Kostengeschichte, denn der Umsatz half nicht. Die Umsatzkosten sanken um 5,5% auf 33.653 Mio. Yen, während der Umsatz nur um 2,1% nachgab; der Bruttogewinn stieg deshalb um 29,2% auf 4.967 Mio. Yen und die Bruttomarge weitete sich von 9,7% auf 12,9%. Die Vertriebs- und Verwaltungskosten fielen zusätzlich um 9,7% auf 4.574 Mio. Yen. In Geld statt in Prozent: der Umsatz lag 841 Mio. Yen niedriger, der Bruttogewinn 1.122 Mio. Yen höher und die Vertriebs- und Verwaltungskosten 493 Mio. Yen niedriger — die beiden letzten Posten erklären zusammen die Verbesserung des operativen Ergebnisses um 1.614 Mio. Yen, die die eigene Segmenttabelle des Unternehmens ausweist. Die operative Marge stieg von −3,1% auf 1,0%. Der Bericht führt die Kostensenkung vor allem auf die Effekte der im Vorjahr bei der deutschen Tochter Mitsubishi HiTec Paper Europe GmbH durchgeführten Restrukturierung zurück und hält fest, dass diese Einsparungen trotz gestiegener Rohstoff- und Energiepreise wirksam wurden.
Warum der Nettogewinn mehr als das Fünffache des operativen Ergebnisses beträgt
Unterhalb der operativen Zeile ändert das Quartal seinen Charakter. Nicht operative Erträge von 498 Mio. Yen — 286 Mio. Yen erhaltene Dividenden, 117 Mio. Yen Währungsgewinne, 84 Mio. Yen sonstige Erträge, 7 Mio. Yen aus At-Equity-Beteiligungen und 1 Mio. Yen Zinsen — übertrafen nicht operative Aufwendungen von 280 Mio. Yen, davon 219 Mio. Yen Zinsaufwand, und hoben das ordentliche Ergebnis auf 611 Mio. Yen. Danach kamen außerordentliche Erträge von 2.653 Mio. Yen hinzu, fast ausschließlich ein Gewinn von 2.616 Mio. Yen aus dem Verkauf von Wertpapieren nach 3 Mio. Yen im Vorjahr, neben 37 Mio. Yen Gewinnen aus dem Abgang von Anlagevermögen. Die außerordentlichen Aufwendungen betrugen 173 Mio. Yen: 41 Mio. Yen aus dem Abgang von Anlagevermögen und 131 Mio. Yen Katastrophenschäden. Das Ergebnis vor Steuern lag damit bei 3.091 Mio. Yen, die Ertragsteuern bei 929 Mio. Yen und das Quartalsergebnis bei 2.162 Mio. Yen, davon 2 Mio. Yen auf nicht beherrschende Anteile. Der Wertpapiergewinn allein übersteigt den gesamten Nettogewinn und beträgt mehr als das Sechsfache des operativen Ergebnisses.
Das Unternehmen erklärt, woher diese Aktien stammen. Im Quartal verkaufte es sämtliche in seinem Pensionstreuhandvermögen gehaltenen Aktien im Rahmen eines Programms zum Abbau strategischer Beteiligungen nach dem Corporate Governance Code; deren Anteil sank damit auf 16% des Eigenkapitals, womit das erklärte Ziel von unter 20% vorzeitig erreicht wurde. Es steht nach eigenen Angaben mit externen Fachleuten über eine teilweise Rückgabe des Treuhandvermögens in Gespräch, strebt deren Abschluss im laufenden Geschäftsjahr an und würde etwaige Mittel für Wachstumsinvestitionen und Ausschüttungen verwenden. Die Kehrseite zeigt sich sofort: das Gesamtergebnis betrug nur 1.037 Mio. Yen gegenüber einem Quartalsergebnis von 2.162 Mio. Yen, weil das sonstige Ergebnis mit −1.124 Mio. Yen negativ ausfiel, dominiert von einer negativen Neubewertung der leistungsorientierten Versorgungspläne über 1.072 Mio. Yen. Gegenüber dem Vorjahr bleibt das eine deutliche Verbesserung — das Gesamtergebnis lag bei −2.225 Mio. Yen —, aber ein Teil dessen, was die Gewinn- und Verlustrechnung erfasste, wurde im Eigenkapital wieder ausgeglichen.
Funktionsprodukte brachte den Gewinn, Papiermaterialien mehr als halbierte den Verlust
Alle drei Segmente bewegten sich, und nur eines wuchs. Papiermaterialien war mit 20.399 Mio. Yen, plus 1,4%, das größte und verringerte seinen Segmentverlust von 1.218 Mio. Yen auf 453 Mio. Yen. Funktionsprodukte schrumpfte auf 18.562 Mio. Yen, minus 5,5%, drehte aber auf einen Segmentgewinn von 832 Mio. Yen nach 24 Mio. Yen — eine Bewegung, die der Bericht nicht als Prozentsatz ausweist, weil sie 1.000% übersteigt. Engineering, mit Abstand das kleinste Segment, fiel um 45,8% auf 838 Mio. Yen, weil die Engineering-Töchter weniger Bauleistung an Dritte abrechneten; der Segmentgewinn sank um 34,5% auf 27 Mio. Yen. Diese Segmentzahlen enthalten Innenumsätze und -lieferungen von 1.179 Mio. Yen; deshalb summieren sich die drei auf 39.800 Mio. Yen gegenüber einem Konzernumsatz von 38.620 Mio. Yen, und dieselbe Konsolidierung nimmt 13 Mio. Yen Ergebnis heraus.
Die Ursachen sind konkret und je Segment verschieden. Bei Funktionsprodukten verkauften sich Separatoren für Energiespeicher wertmäßig besser, getragen von der Auslandsnachfrage nach Kondensatoren; Trägermaterialien für Wasseraufbereitungsmembranen legten trotz verschärften Wettbewerbs in China zu; Wärmetauscherelemente hielten dank fester US-Nachfrage ihr Niveau; und Vliesstoffe für Baumaterialien, Dekorlaminat-Rohpapier und Klebeband-Rohpapier stiegen sämtlich aufgrund von Preisanpassungen, die höhere Rohstoffkosten weitergaben. Dagegen fiel Selbstdurchschreibepapier wegen schwächerer Nachfrage, und Imaging-Produkte gaben als Gegenbewegung zu einem starken Vorjahresquartal in Europa nach, während das deutsche Geschäft bei anhaltend schwachen europäischen und benachbarten Märkten Menge und Umsatz verlor — obwohl sich sein eigenes Ergebnis durch die Restrukturierung verbesserte. Das Segment wies daher weniger Umsatz und deutlich mehr Ergebnis aus. Bei Papiermaterialien fiel Druckpapier wegen der schrumpfenden Inlandsnachfrage und wegen der durch die Lage im Nahen Osten gestörten Rohstoff- und Energiebeschaffung, während Verpackungspapier dank gebleichtem Kraftpapier im Inland und erweiterten Exportkanälen zulegte und Marktzellstoff über den Export wuchs, unterstützt von einer neu eingeführten Nadelholzsorte. Engineering ist das einzige Segment, das der Bericht in einer Zeile erklärt: weniger Bauleistung für Dritte.
Ein Erdbeben in Hachinohe und eine nach November verschobene Wartung
Zwei Ereignisse im Werk Hachinohe stehen hinter den Zahlen von Papiermaterialien und wirken gegenläufig. Ein Erdbeben vor der Präfektur Iwate am 25. Juni 2026 erreichte in Hachinohe, Aomori, bis zu Stufe 6 schwach auf der japanischen Intensitätsskala; einzelne Anlagen wurden beschädigt und die Produktion beeinträchtigt, doch das Unternehmen meldet keine Personenschäden und keine Umweltauswirkungen, und der Betrieb wurde nach Sicherheitsprüfungen wieder aufgenommen. Die in den außerordentlichen Aufwendungen verbuchten 131 Mio. Yen Katastrophenschäden decken Wiederherstellungskosten und einen Teil der Fixkosten des Stillstands ab, der durch die im Quartal wiederholt aufgetretenen Beben vor Sanriku und Iwate verursacht wurde, im Anschluss an das Beben vom Dezember 2025 vor der Ostküste Aomoris. Gegenläufig wirkt, dass die jährliche planmäßige Wartungsabstellung des Werks — bislang stets im Juni und damit im Vergleichsquartal — ab diesem Geschäftsjahr in den November verlegt wurde, das gerade berichtete Quartal sie also nicht trug. Der Bericht beziffert keinen der beiden Effekte, sodass offenbleibt, welchen Anteil jeder an der Verringerung des Verlusts bei Papiermaterialien um 765 Mio. Yen hat. Unabhängig davon treibt das Unternehmen das im Dezember 2025 angekündigte Erneuerungsprojekt Reborn60 Hachinohe voran, das bis zum Geschäftsjahr 2030 Investitionen von 25,0 Mrd. Yen vorsieht.
Die Bilanz wuchs kaum, ihre Zusammensetzung aber schon
Die Bilanzsumme stieg gegenüber dem 31. März 2026 um 1.787 Mio. Yen auf 224.564 Mio. Yen, ein Plus von 0,8%, das der Bericht vor allem auf höhere latente Steueransprüche zurückführt; innerhalb der Finanzanlagen und sonstigen Vermögenswerte stieg die Position Sonstiges von 1.519 Mio. Yen auf 4.229 Mio. Yen. Die Verbindlichkeiten stiegen um 1.407 Mio. Yen auf 120.998 Mio. Yen durch höhere verzinsliche Schulden und Steuerverbindlichkeiten: Commercial Paper verdoppelte sich von 3.000 Mio. Yen auf 6.000 Mio. Yen, und die Steuerverbindlichkeiten stiegen von 4.538 Mio. Yen auf 10.341 Mio. Yen. Unter dieser nahezu unveränderten Summe verschoben sich rund 7,2 Mrd. Yen von langfristig nach kurzfristig: die kurzfristigen Verbindlichkeiten stiegen von 82.286 Mio. Yen auf 90.914 Mio. Yen, die langfristigen fielen von 37.303 Mio. Yen auf 30.083 Mio. Yen, Letztere getrieben von einer Position sonstige langfristige Verbindlichkeiten, die von 11.288 Mio. Yen auf 4.093 Mio. Yen zurückging. Das Eigenkapital stieg um 380 Mio. Yen auf 103.566 Mio. Yen, wobei das Quartalsergebnis teilweise durch den Rückgang der kumulierten Neubewertungen der Versorgungspläne aufgezehrt wurde, und die Eigenkapitalquote sank von 46,3% auf 46,1%. Eine Quartals-Kapitalflussrechnung wurde nicht erstellt; die Abschreibungen betrugen 1.349 Mio. Yen nach 1.442 Mio. Yen.
Prognose unverändert, Dividende auf 20,00 Yen angehoben
Mitsubishi Paper Mills ließ die am 14. Mai 2026 veröffentlichte Jahresprognose für GJ3/2027 unangetastet: Umsatz von 175.000 Mio. Yen, plus 11,1%, operatives Ergebnis von 6.000 Mio. Yen, ordentliches Ergebnis von 6.000 Mio. Yen, plus 248,8%, den Anteilseignern zurechenbarer Gewinn von 6.500 Mio. Yen, plus 242,0% und ein Ergebnis von 148,31 Yen je Aktie. Neben der operativen Zeile ist keine prozentuale Veränderung abgedruckt, sodass deren Vorjahresbasis in diesem Dokument nicht offengelegt wird. Der Bericht führt zudem eine Halbjahreszeile: Umsatz von 85.000 Mio. Yen, plus 7,6%, operatives Ergebnis von 1.000 Mio. Yen, ordentliches Ergebnis von 1.000 Mio. Yen, plus 176,1%, Nettogewinn von 2.500 Mio. Yen und ein Ergebnis von 57,04 Yen je Aktie.
Gemessen daran liegt das Quartal auf der letzten Zeile weit vorn und auf der operativen weit zurück. Der Umsatz von 38.620 Mio. Yen entspricht 22,1% des prognostizierten Jahres und 45,4% des prognostizierten Halbjahres, also etwa im Plan. Das operative Ergebnis von 393 Mio. Yen sind nur 6,6% der prognostizierten 6.000 Mio. Yen und 39,3% der für das Halbjahr prognostizierten 1.000 Mio. Yen — das zweite Quartal soll also allein mehr operatives Ergebnis erwirtschaften als das erste und das zweite Halbjahr rund 5.000 Mio. Yen des Jahresbetrags. Der den Anteilseignern zurechenbare Gewinn von 2.159 Mio. Yen entspricht bereits 33,2% der prognostizierten 6.500 Mio. Yen, spiegelt aber den Wertpapiergewinn und nicht das Geschäft. Auch die Dividendenprognose blieb unrevidiert: 7,00 Yen zum Halbjahr und 13,00 Yen zum Jahresende, zusammen 20,00 Yen, gegenüber 15,00 Yen für GJ3/2026 — ein Plus von 33,3% und eine Ausschüttung von rund 13% des prognostizierten Ergebnisses je Aktie. Ein Zahlungsbeginn für dieses Quartal wird im Bericht nicht genannt.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 38.620 | 39.461 | −2,1 % |
| Umsatzkosten (Mio. ¥) | 33.653 | 35.615 | −5,5 % |
| Rohertrag (Mio. ¥) | 4.967 | 3.845 | +29,2 % |
| Rohmarge | 12,9 % | 9,7 % | +3,1 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 4.574 | 5.067 | −9,7 % |
| Betriebsergebnis (Mio. ¥) | 393 | −1.221 | von Verlust zu Gewinn |
| Operative Marge | 1,0 % | −3,1 % | +4,1 pp |
| Ordentliches Ergebnis (Mio. ¥) | 611 | −1.093 | von Verlust zu Gewinn |
| Gewinn aus dem Verkauf von Wertpapieren (Mio. ¥) | 2.616 | 3 | n.a. |
| Ergebnis vor Steuern (Mio. ¥) | 3.091 | −1.153 | von Verlust zu Gewinn |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 2.159 | −1.316 | von Verlust zu Gewinn |
| Ergebnis je Aktie (¥) | 49,29 | −30,04 | von Verlust zu Gewinn |
| Gesamtergebnis (Mio. ¥) | 1.037 | −2.225 | von Verlust zu Gewinn |
| Funktionsprodukte — Umsatz (Mio. ¥) | 18.562 | 19.633 | −5,5 % |
| Funktionsprodukte — Segmentergebnis (Mio. ¥) | 832 | 24 | n.a. |
| Papiermaterialien — Umsatz (Mio. ¥) | 20.399 | 20.124 | +1,4 % |
| Papiermaterialien — Segmentergebnis (Mio. ¥) | −453 | −1.218 | Verlust verringert |
| Engineering — Umsatz (Mio. ¥) | 838 | 1.547 | −45,8 % |
| Engineering — Segmentergebnis (Mio. ¥) | 27 | 42 | −34,5 % |
| Bilanzsumme (Mio. ¥) | 224.564 | 222.776 | +0,8 % |
| Nettovermögen (Mio. ¥) | 103.566 | 103.185 | +0,4 % |
| Eigenkapitalquote | 46,1 % | 46,3 % | −0,2 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 175.000 | — | +11,1 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 6.000 | — | — |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 6.000 | — | +248,8 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 6.500 | — | +242,0 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 148,31 | — | — |
| Jahresdividende je Aktie (¥) | 20,00 | 15,00 | +33,3 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.