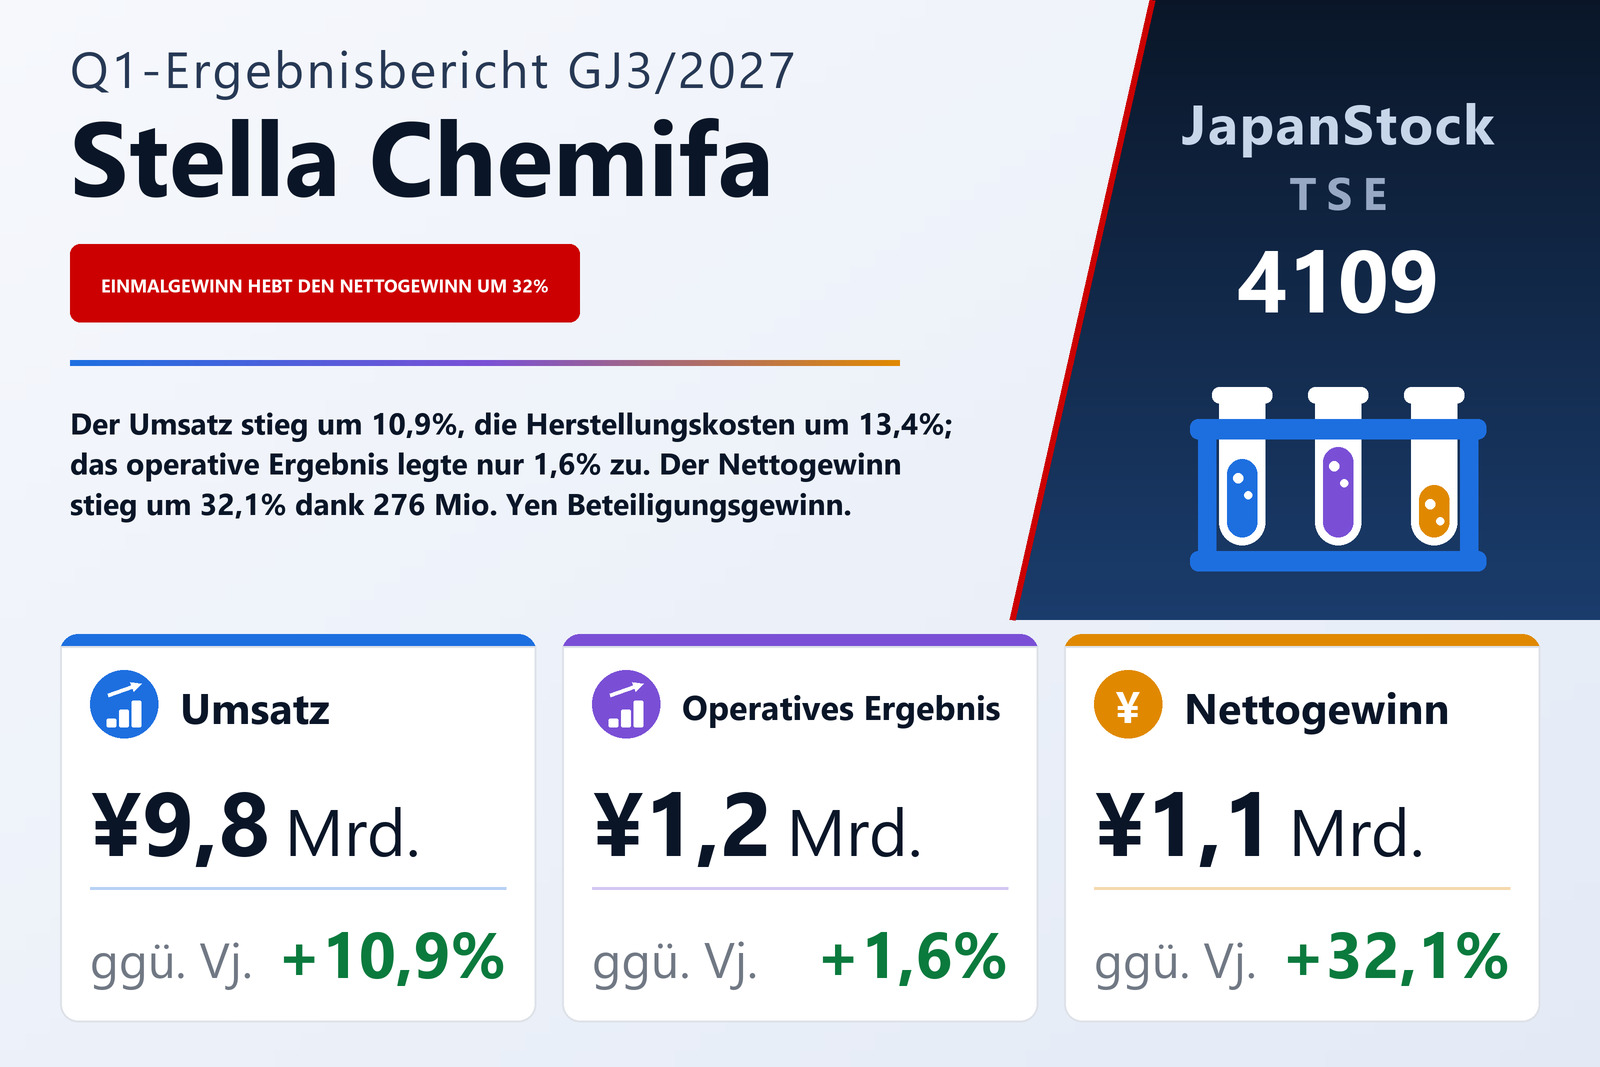
Der Umsatz wuchs um 10,9%, die Herstellungskosten um 13,4% — die Lücke landet auf der operativen Zeile
Die Stella Chemifa Corporation (TSE: 4109), der in Osaka ansässige Hersteller hochreiner Fluorchemikalien, der zusätzlich ein Chemielogistikgeschäft auf Basis eigenen Know-hows im Spezialguttransport betreibt, veröffentlichte am 6. August 2026 den Konzernabschluss für das erste Quartal, die drei Monate vom 1. April bis zum 30. Juni 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 10,9% auf 9.754 Mio. Yen, das operative Ergebnis um 1,6% auf 1.242 Mio. Yen, das ordentliche Ergebnis um 2,4% auf 1.176 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 32,1% auf 1.094 Mio. Yen, entsprechend 89,67 Yen je Aktie nach 70,21 Yen. Als Börsenplatz nennt der Bericht die Börse Tokio; ein Marktsegment gibt er nicht an.
Der Abstand zwischen den beiden obersten Zeilen ist das ganze Quartal. Die Herstellungskosten stiegen um 13,4% auf 7.489 Mio. Yen bei einem Umsatzplus von 10,9%, sodass der Bruttogewinn nur um 3,3% auf 2.265 Mio. Yen zulegte und die Bruttomarge sich von 24,9% auf 23,2% verengte. Die Vertriebs- und Verwaltungskosten wuchsen um 5,5% auf 1.022 Mio. Yen — langsamer als der Umsatz, aber schneller als der Bruttogewinn — und die operative Marge sank von 13,9% auf 12,7%. Das Unternehmen nennt die Ursache direkt: Der Preis für wasserfreie Flusssäure, den wichtigsten Rohstoff, lag deutlich über dem Vorjahr, und Preisweitergaben sowie eine bessere Rentabilität im Transportgeschäft holten davon gerade so viel zurück, dass das operative Ergebnis 20 Mio. Yen über dem Vergleichsquartal 2025 lag — bei einem Umsatz, der um 959 Mio. Yen wuchs.
Ein Beteiligungsgewinn von 276 Mio. Yen ist der ganze Sprung von 32% beim Nettogewinn
Zwischen operativer und ordentlicher Zeile verringerte sich der Saldo der betriebsfremden Posten. Die sonstigen betrieblichen Erträge fielen auf 43 Mio. Yen von 73 Mio. Yen, die sonstigen betrieblichen Aufwendungen jedoch stärker, auf 109 Mio. Yen von 147 Mio. Yen: Der Verlustanteil aus at equity bilanzierten Beteiligungen sank auf 21 Mio. Yen von 73 Mio. Yen, während Währungsverluste auf 68 Mio. Yen von 50 Mio. Yen und Zinsaufwendungen auf 19 Mio. Yen von 12 Mio. Yen stiegen. Das ordentliche Ergebnis stieg deshalb um 2,4% auf 1.176 Mio. Yen und folgte damit eng der operativen Zeile. Der Sprung passiert darunter: Die außerordentlichen Erträge betrugen 286 Mio. Yen gegenüber 11 Mio. Yen, davon 276 Mio. Yen aus einem Beteiligungsveränderungsgewinn — dem Buchgewinn, der entsteht, wenn der anteilige Anspruch des Konzerns am Eigenkapital eines Beteiligungsunternehmens steigt, in der Regel weil dieses neue Aktien ausgegeben hat. Der Bericht nennt das betroffene Unternehmen nicht und meldet für das Quartal keine wesentliche Änderung des Konsolidierungskreises.
Das Ergebnis vor Steuern stieg folglich um 26,2% auf 1.461 Mio. Yen. Ohne diese 276 Mio. Yen wären es rund 1.185 Mio. Yen gewesen, etwa 2,3% über den 1.158 Mio. Yen des Vorjahres — im Einklang mit den 2,4% der ordentlichen Zeile, die das Quartal sauberer beschreibt. Ertragsteuern von 362 Mio. Yen, berechnet mit einem geschätzten Jahressteuersatz auf das Quartalsergebnis vor Steuern, ließen ein Quartalsergebnis von 1.098 Mio. Yen, und 4 Mio. Yen auf nicht beherrschende Anteile ließen 1.094 Mio. Yen für die Anteilseigner der Muttergesellschaft. Das Ergebnis je Aktie stieg um 27,7% auf 89,67 Yen statt um 32,1%, weil die durchschnittliche Aktienzahl auf 12.205.944 von 11.802.915 stieg, während die ausgegebenen Aktien unverändert bei 12.973.248 lagen. Das Gesamtergebnis belief sich auf 1.098 Mio. Yen gegenüber 381 Mio. Yen, plus 187,9%, weil das sonstige Ergebnis diesmal null betrug gegenüber −444 Mio. Yen im Vorjahr.
Das Gewinnwachstum kam vom Transport, nicht von der Chemie
Beide berichtspflichtigen Segmente steigerten ihre Außenumsätze; nur eines steigerte seinen Gewinn. Hochreine Chemikalien, das Fluorkerngeschäft des Konzerns, verkaufte 8.383 Mio. Yen an externe Kunden, plus 10,2%, doch das Segmentergebnis fiel um 9,6% auf 902 Mio. Yen. Transport verkaufte 1.350 Mio. Yen außerhalb des Konzerns, plus 16,5%, und steigerte das Segmentergebnis um 49,1% auf 337 Mio. Yen; auf der Gesamtzeile der Segmentangabe, die 1.082 Mio. Yen Umsatz mit anderen Konzerngesellschaften hinzurechnet, lag der Transportumsatz bei 2.433 Mio. Yen gegenüber 2.057 Mio. Yen, plus 18,3%. Das Restsegment Sonstige — Versicherungsagentur und Fahrzeugwartung — verkaufte 20 Mio. Yen außerhalb des Konzerns nach 26 Mio. Yen und verdiente 3 Mio. Yen nach 2 Mio. Yen. Addiert man zu den 1.240 Mio. Yen der berichtspflichtigen Segmente diese 3 Mio. Yen und zieht 1 Mio. Yen Konsolidierung zwischen den Segmenten ab, ergibt sich das operative Konzernergebnis von 1.242 Mio. Yen.
Die vom Bericht genannten Ursachen sind knapp. Der Umsatz wuchs durch höhere Liefermengen in den Abteilungen Halbleiter und Elektronikmaterialien, durch höhere Verkäufe in der Handelswarenabteilung und durch ein größeres im Transportgeschäft abgewickeltes Frachtvolumen. Beim Ergebnis wurde der höhere Preis für wasserfreie Flusssäure durch Preisweitergaben und eine bessere Rentabilität im Transport ausgeglichen. Die Segmentaufteilung zeigt, wo beides landete: ein Chemiegeschäft, dessen Außenumsatz um ein Zehntel wuchs, während sein Ergebnis um ein Zehntel fiel, und ein Transportgeschäft, das ein Sechstel mehr Umsatz in die Hälfte mehr Gewinn verwandelte. Für den Ergebnisrückgang bei Hochreinen Chemikalien bietet der Bericht keine Erklärung jenseits dieses Rohstoffpreises, und er schlüsselt das Segment nicht in die Abteilungen Halbleiter, Elektronikmaterialien und Handelswaren auf, die er im Text nennt.
Liquidität 1.888 Mio. Yen niedriger, Vorräte 1.113 Mio. Yen höher
Die Bilanzsumme fiel um 0,9% auf 63.585 Mio. Yen von 64.149 Mio. Yen zum 31. März 2026. Das Umlaufvermögen sank um 478 Mio. Yen auf 28.450 Mio. Yen: Zahlungsmittel und Einlagen fielen um 1.888 Mio. Yen auf 12.929 Mio. Yen, während die Vorräte stiegen — Handelswaren und Fertigerzeugnisse um 518 Mio. Yen, unfertige Erzeugnisse um 375 Mio. Yen sowie Roh-, Hilfs- und Betriebsstoffe um 220 Mio. Yen, zusammen 1.113 Mio. Yen — und die Forderungen aus Lieferungen und Leistungen um 271 Mio. Yen zunahmen. Das Anlagevermögen war mit 35.134 Mio. Yen kaum verändert, 84 Mio. Yen niedriger, das Sachanlagevermögen 180 Mio. Yen niedriger; die Abschreibungen des Quartals betrugen 743 Mio. Yen gegenüber 671 Mio. Yen. Eine Kapitalflussrechnung erstellt das Unternehmen zum ersten Quartal nicht, sodass dieser Bericht die Liquiditätsbewegung nicht auf operative, Investitions- und Finanzierungstätigkeit aufteilt.
Die Verbindlichkeiten fielen um 488 Mio. Yen auf 15.599 Mio. Yen. Die kurzfristigen Verbindlichkeiten sanken um 361 Mio. Yen auf 8.723 Mio. Yen: sonstige Verbindlichkeiten um 286 Mio. Yen, Steuerverbindlichkeiten um 357 Mio. Yen und die Bonusrückstellung um 213 Mio. Yen, gegenüber einem Anstieg der Lieferantenverbindlichkeiten um 404 Mio. Yen. Die langfristigen Verbindlichkeiten fielen um 126 Mio. Yen auf 6.875 Mio. Yen, vor allem durch einen Abbau langfristiger Darlehen um 227 Mio. Yen. Das Eigenkapital gab um 0,2% auf 47.986 Mio. Yen nach: Ein Anstieg der Währungsumrechnungsrücklage um 244 Mio. Yen wurde durch einen Rückgang der unrealisierten Wertpapiergewinne um 252 Mio. Yen mehr als aufgezehrt; die Gewinnrücklagen sanken um 80 Mio. Yen, sodass die im Quartal verdienten 1.094 Mio. Yen durch Ausschüttungen mehr als aufgebraucht wurden. Weil die Aktiva etwas schneller fielen als das Eigenkapital, stieg die Eigenkapitalquote von 74,6% auf 75,1% — eine zu drei Vierteln aus eigenen Mitteln finanzierte Bilanz.
Prognose unangetastet; die Dividendensumme bleibt, ihre Aufteilung verschiebt sich
Stella Chemifa ließ die am 14. Mai 2026 veröffentlichte Jahresprognose für GJ3/2027 unverändert: Umsatz von 39.100 Mio. Yen (+6,3%), operatives Ergebnis von 4.800 Mio. Yen (+3,3%), ordentliches Ergebnis von 4.900 Mio. Yen (+10,7%) und den Anteilseignern zurechenbarer Gewinn von 3.400 Mio. Yen (+11,2%), entsprechend 278,55 Yen je Aktie. Daran gemessen lieferte das erste Quartal 24,9% des prognostizierten Umsatzes und 25,9% des prognostizierten operativen Ergebnisses — nahe an je einem Viertel —, aber 32,2% des prognostizierten Nettogewinns, ein Anteil, der durch den Einmalgewinn aufgebläht ist und nicht durch das Geschäft. Das ordentliche Ergebnis liegt mit 24,0% der prognostizierten 4.900 Mio. Yen am nächsten an einem gleichmäßigen Quartalsrhythmus und ist zugleich die Zeile, die im Jahresverlauf am stärksten wachsen soll: um 10,7% gegenüber 3,3% auf der operativen Zeile.
Auch die Dividendenprognose wurde nicht geändert. Die Jahressumme bleibt mit 180,00 Yen je Aktie unverändert gegenüber dem Vorjahr, doch die Aufteilung verschiebt sich: Das Unternehmen erwartet 90,00 Yen zum Halbjahr und 90,00 Yen zum Jahresende nach 85,00 Yen und 95,00 Yen für GJ3/2026. Eine Dividende für das erste Quartal wird nicht gezahlt, und einen Zahlungsbeginn nennt dieser Bericht nicht. Gemessen an prognostizierten 278,55 Yen Ergebnis je Aktie entsprechen 180,00 Yen im Jahr einer Ausschüttungsquote von rund 65%. Der Quartalskonzernabschluss wurde weder von einem Wirtschaftsprüfer noch von einer Prüfungsgesellschaft prüferisch durchgesehen, was das Unternehmen auf der Übersichtsseite offenlegt.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 9.754 | 8.795 | +10,9 % |
| Rohertrag (Mio. ¥) | 2.265 | 2.192 | +3,3 % |
| Rohmarge | 23,2 % | 24,9 % | −1,7 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 1.022 | 969 | +5,5 % |
| Betriebsergebnis (Mio. ¥) | 1.242 | 1.222 | +1,6 % |
| Operative Marge | 12,7 % | 13,9 % | −1,2 pp |
| Ordentliches Ergebnis (Mio. ¥) | 1.176 | 1.148 | +2,4 % |
| Ergebnis vor Steuern (Mio. ¥) | 1.461 | 1.158 | +26,2 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 1.094 | 828 | +32,1 % |
| Ergebnis je Aktie (¥) | 89,67 | 70,21 | +27,7 % |
| Gesamtergebnis (Mio. ¥) | 1.098 | 381 | +187,9 % |
| Hochreine Chemikalien — Umsatz (Mio. ¥) | 8.383 | 7.609 | +10,2 % |
| Hochreine Chemikalien — Segmentergebnis (Mio. ¥) | 902 | 998 | −9,6 % |
| Transport — Umsatz (Mio. ¥) | 1.350 | 1.159 | +16,5 % |
| Transport — Segmentergebnis (Mio. ¥) | 337 | 226 | +49,1 % |
| Sonstige — Umsatz (Mio. ¥) | 20 | 26 | −23,1 % |
| Sonstige — Segmentergebnis (Mio. ¥) | 3 | 2 | +50,0 % |
| Bilanzsumme (Mio. ¥) | 63.585 | 64.149 | −0,9 % |
| Nettovermögen (Mio. ¥) | 47.986 | 48.061 | −0,2 % |
| Eigenkapitalquote | 75,1 % | 74,6 % | +0,5 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 39.100 | — | +6,3 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 4.800 | — | +3,3 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 4.900 | — | +10,7 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 3.400 | — | +11,2 % |
| Jahresdividende je Aktie (¥) | 180,00 | 180,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.