Ein Rekordquartal, und ein schmales
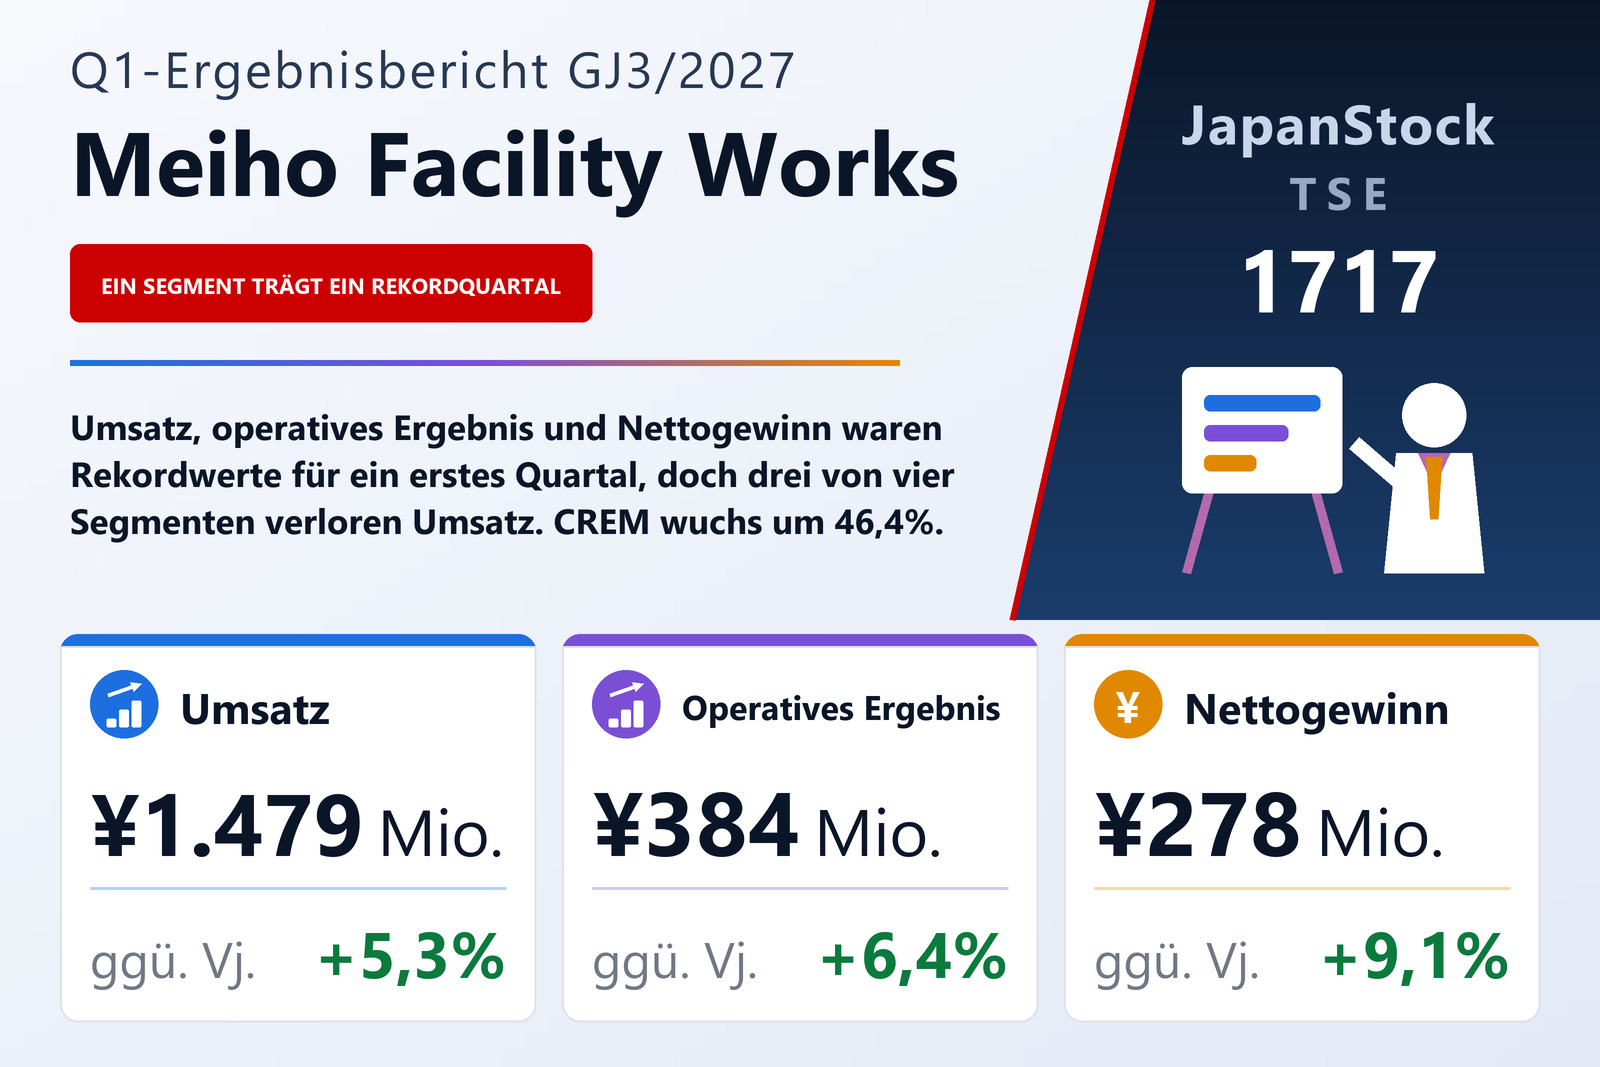
Meiho Facility Works Ltd. (TSE: 1717), ein börsennotiertes Baumanagement-Unternehmen, das auf der Seite des Bauherrn und nicht des Bauunternehmens arbeitet, veröffentlichte am 7. August 2026 nicht konsolidierte Zahlen für die drei Monate bis zum 30. Juni 2026 nach japanischer Rechnungslegung. Der Umsatz stieg um 5,3% auf 1.479 Mio. Yen, der Rohertrag um 5,1% auf 855 Mio. Yen, das Betriebsergebnis um 6,4% auf 384 Mio. Yen, das ordentliche Ergebnis um 6,6% auf 385 Mio. Yen und das Quartalsergebnis um 9,1% auf 278 Mio. Yen oder 23,71 Yen je Aktie nach 21,90 Yen. Nach Angaben des Unternehmens waren alle fünf Zeilen Rekordwerte für ein erstes Quartal.
Die Marge hielt sich, statt sich auszuweiten. Die Rohmarge lag bei 57,8% nach 57,9%, das Ergebniswachstum entstand also unterhalb der Rohertragslinie: Die Vertriebs- und Verwaltungskosten stiegen um 4,0% auf 471 Mio. Yen und damit langsamer als der Umsatz, die operative Marge erhöhte sich auf 26,0% von 25,7%. Die Herstellungskosten weist die Mitteilung nicht gesondert aus, sodass nur Rohertrag und Kostenposition vorliegen.
CREM wuchs um 46,4% und trug das gesamte Ergebnis
CREM, das Geschäft mit betrieblichem Immobilienmanagement, war das einzige der vier Segmente mit Wachstum. Sein Umsatz stieg um 46,4% auf 331 Mio. Yen, das Segmentergebnis um 90,5% auf 114 Mio. Yen — Zuwächse von rund 105 Mio. Yen und 54 Mio. Yen. Der Umsatz des Unternehmens insgesamt legte im selben Quartal um rund 75 Mio. Yen zu und das Betriebsergebnis um rund 23 Mio. Yen; ein Segment von vieren brachte also mehr Umsatz als das gesamte Unternehmen und mehr als das doppelte Ergebnis. Das Segmentergebnis entspricht hier dem Betriebsergebnis, ohne Anpassung um Konzernkosten, sodass die Rechnung unmittelbar aufgeht.
CM, das größte Segment, verlor 12,7% seines Ergebnisses
CM, mit 714 Mio. Yen knapp die Hälfte des Umsatzes, gab um 2,0% nach, das Segmentergebnis fiel um 12,7% auf 184 Mio. Yen — ein Rückgang von rund 27 Mio. Yen und damit mehr als der gesamte Zuwachs des Betriebsergebnisses. Warum das Ergebnis mehr als sechsmal so schnell fiel wie der Umsatz, erklärt die Mitteilung nicht. Sie beschreibt den Markt: Private Investitionsentscheidungen sind angesichts steigender Baukosten und knapperer Kapazitäten vorübergehend zurückhaltend, obwohl der Auftragsbestand anspruchsvolle Projekte wie Rechenzentren und neue Pharmawerke enthält. Im öffentlichen Sektor stiegen Anfragen für Klimaanlagen-Installationen deutlich, da extreme Hitze zur Normalität wird, daneben Neubauten von Verwaltungsgebäuden, Umbau- und Lebensdauerverlängerungsplanungen für öffentliche Schulen, Sanierungsplanungen für Hallen und andere öffentliche Einrichtungen sowie die Digitalisierung des Projektmanagements.
Das Unternehmen versteht diesen Hintergrund als Argument für das eigene Geschäft: Steigende Bau- und Personalkosten, Personalmangel und längere Lieferzeiten für Anlagen und Material führten dazu, dass Bauherren eine Bauinvestition immer seltener allein bewältigen könnten, was die gesellschaftliche Rolle des Baumanagements erhöhe. Als Grundsätze nennt es Fairness, Transparenz und Fachleute, die auf der Seite des Auftraggebers stehen; die Arbeit besteht darin, das Risiko einer Bauinvestition sichtbar zu machen, Grundlage und Angemessenheit der Beschaffungskosten zu prüfen und die Entscheidungen des Bauherrn zu Kosten, Qualität und Terminen zu unterstützen. Für seine Projekte gab es in diesem Quartal auch Auszeichnungen: Bei den CM Selection Awards 2026 der japanischen Construction-Management-Vereinigung erhielt das Minowa Sustainable Energy PG Project einen Sonderpreis, und die Arbeiten für das integrierte Lehr- und Forschungszentrum für Infektionskrankheiten der Universität Osaka in Suita sowie für die Einführung der aseptischen Abfülllinie von Takeda Pharmaceutical wurden mit CM-Preisen ausgezeichnet.
Der Büro-Umsatz fiel, das Ergebnis stieg
Der Umsatz im Segment Büro fiel um 3,1% auf 332 Mio. Yen, weil im Vorjahresquartal ein großer Hauptsitzumzug enthalten war, der inzwischen abgeschlossen ist; das Segmentergebnis stieg dennoch um 11,7% auf 76 Mio. Yen, was das Unternehmen auf interne Produktivitätsgewinne zurückführt. Das Segment bietet Projektmanagement aus einer Hand für Umzüge, neue Bürostandorte und Arbeitsplatzreform, von Machbarkeitsstudie und Gebäudeauswahl bis zum Umzug selbst; die Reihe neuer Bürogebäude aus den großen Stadtentwicklungen in Zentral-Tokio bringt anspruchsvolle Privataufträge, darunter Umzüge, die auf die Fertigstellung eines Gebäudes terminiert sind, und Projekte mit besonderen Anforderungen wie angeschlossenen Forschungseinrichtungen. Im öffentlichen Sektor wurde das Unternehmen in einer offenen Ausschreibung für den Beratungsauftrag zur Büroreform des japanischen Außenministeriums ausgewählt — das fünfte Jahr in Folge.
DX-Unterstützung war die schwächste Zeile der Mitteilung: Der Umsatz fiel um 4,8% auf 103 Mio. Yen und das Segmentergebnis um 54,4% auf 10 Mio. Yen, ein Rückgang von rund 12 Mio. Yen, den die Mitteilung nicht erklärt. Das Unternehmen wurde im April 2024 vom japanischen Ministerium für Wirtschaft, Handel und Industrie als DX-zertifizierter Betrieb anerkannt und erneuerte diese Zertifizierung am 1. April 2026. Es weist zudem darauf hin, dass die Mitarbeitenden bewusst nicht auf ihr eigenes Segment beschränkt sind: Ein selbst entwickeltes Projektmanagementsystem erlaubt projektübergreifendes Arbeiten, was die Last zwischen den Segmenten ausgleiche und die Effizienz insgesamt erhöhe — eine Struktur, die die vier Segmentergebnisse weniger unabhängig voneinander macht, als eine Tabelle nahelegt.
Die Bilanz schrumpfte, während das Quartal verdiente
Die Bilanzsumme fiel um 0,9% auf 8.459 Mio. Yen von 8.539 Mio. Yen zum 31. März 2026, das Nettovermögen um 4,2% auf 5.834 Mio. Yen — ein Rückgang von 257 Mio. Yen in einem Quartal, das 278 Mio. Yen verdiente. Das Eigenkapital fiel im Gleichschritt auf 5.807 Mio. Yen von 6.064 Mio. Yen, die Eigenkapitalquote sank um 2,4 Punkte auf 68,6%. Die Kurzmitteilung schlüsselt diese Bewegung nicht auf; die Schlussdividende von 44,00 Yen für GJ3/2026 fällt in den Zeitraum und ist die einzige ausgewiesene Ausschüttung.
Die Prognose bleibt stehen und impliziert 2,2% Wachstum
Die Jahresprognose für GJ3/2027 bleibt unverändert: Umsatz von 6.419 Mio. Yen (+5,0%), Betriebsergebnis von 1.297 Mio. Yen (+2,2%), ordentliches Ergebnis von 1.300 Mio. Yen (+2,3%) und Periodenergebnis von 940 Mio. Yen (+0,2%), entsprechend 79,36 Yen je Aktie. Für das erste Halbjahr werden Umsatz von 3.069 Mio. Yen (+2,7%), Betriebsergebnis von 791 Mio. Yen (+2,8%), ordentliches Ergebnis von 792 Mio. Yen (+2,7%) und Periodenergebnis von 572 Mio. Yen (+0,2%) oder 48,44 Yen je Aktie erwartet. Das gerade gemeldete Quartal lieferte 29,6% der Jahresprognose für das Betriebsergebnis und wuchs mit 6,4% gegen einen Jahresplan von 2,2%.
Auch die Dividende bleibt unverändert. Für GJ3/2027 sind 44,00 Yen je Aktie vorgesehen, vollständig zum Jahresende und ohne Zwischendividende, derselbe Betrag und dieselbe Struktur wie in GJ3/2026. Eine Revision wurde mit diesen Zahlen nicht angekündigt. Weder der Rückgang in drei Segmenten noch die 46,4% von CREM sind in der Prognose sichtbar: Das Unternehmen hält an einem Plan fest, der vor dem Quartal aufgestellt wurde, und die Mitteilung bringt diesen Plan nicht mit der Struktur des Quartals zusammen.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 1.479 | 1.405 | +5,3 % |
| Rohertrag (Mio. ¥) | 855 | 814 | +5,1 % |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 471 | 453 | +4,0 % |
| Betriebsergebnis (Mio. ¥) | 384 | 361 | +6,4 % |
| Ordentliches Ergebnis (Mio. ¥) | 385 | 361 | +6,6 % |
| Periodenergebnis (Mio. ¥) | 278 | 255 | +9,1 % |
| Ergebnis je Aktie (¥) | 23,71 | 21,90 | +8,3 % |
| Rohmarge | 57,8 % | 57,9 % | −0,1 pp |
| Operative Marge | 26,0 % | 25,7 % | +0,3 pp |
| Büro — Umsatz (Mio. ¥) | 332 | 342 | −3,1 % |
| Büro — Segmentergebnis (Mio. ¥) | 76 | 68 | +11,7 % |
| CM — Umsatz (Mio. ¥) | 714 | 729 | −2,0 % |
| CM — Segmentergebnis (Mio. ¥) | 184 | 211 | −12,7 % |
| CREM — Umsatz (Mio. ¥) | 331 | 226 | +46,4 % |
| CREM — Segmentergebnis (Mio. ¥) | 114 | 60 | +90,5 % |
| DX-Unterstützung — Umsatz (Mio. ¥) | 103 | 108 | −4,8 % |
| DX-Unterstützung — Segmentergebnis (Mio. ¥) | 10 | 22 | −54,4 % |
| Bilanzsumme (Mio. ¥) | 8.459 | 8.539 | −0,9 % |
| Nettovermögen (Mio. ¥) | 5.834 | 6.091 | −4,2 % |
| Eigenkapital (Mio. ¥) | 5.807 | 6.064 | −4,2 % |
| Eigenkapitalquote | 68,6 % | 71,0 % | −2,4 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 6.419 | — | +5,0 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 1.297 | — | +2,2 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 1.300 | — | +2,3 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 940 | — | +0,2 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 79,36 | — | n.a. |
| Jahresdividende je Aktie (¥) | 44,00 | 44,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.