Die Bruttomarge verbesserte sich, und das operative Ergebnis fiel trotzdem um 19%
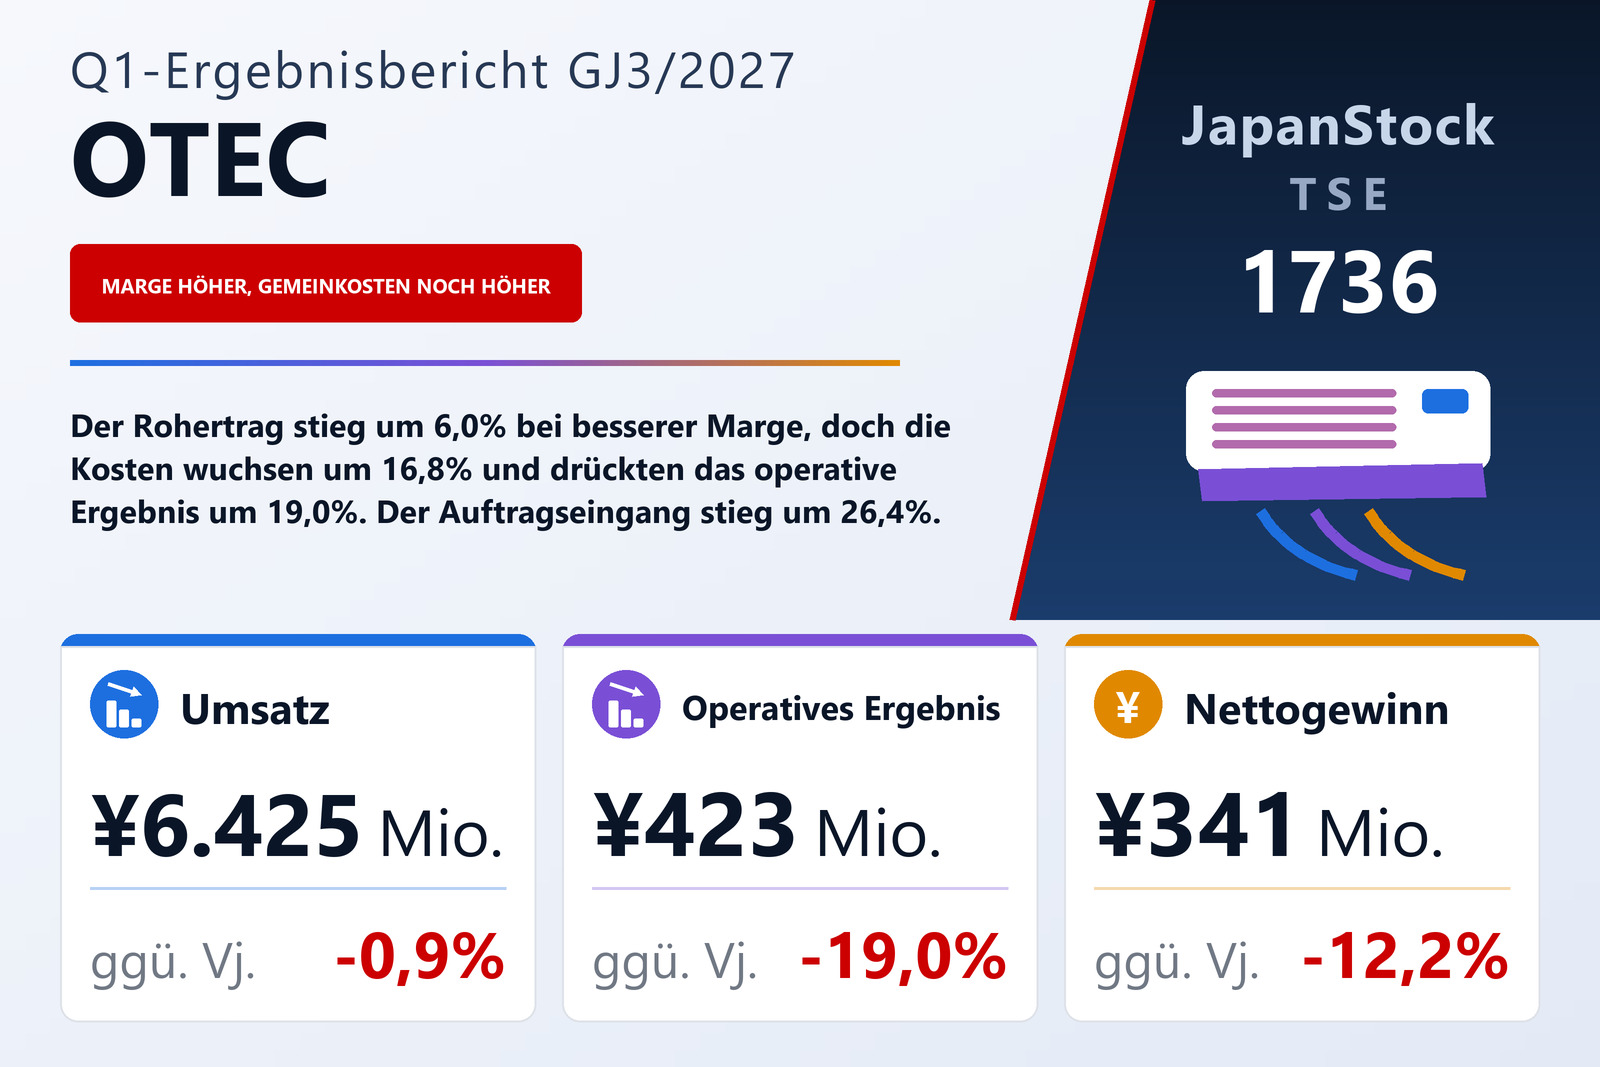
Die OTEC CORPORATION (TSE: 1736), ein in Tokio ansässiges Ingenieurunternehmen für Klimatechnik und Umweltsysteme, das zudem Rohr- und Fittingmaterialien im Großhandel vertreibt, veröffentlichte am 7. August 2026 ihren Konzernabschluss für die drei Monate bis zum 30. Juni 2026 nach japanischer Rechnungslegung. Der Umsatz sank um 0,9% auf 6.425 Mio. Yen von 6.486 Mio. Die Herstellungskosten fielen stärker, um 3,5% auf 4.591 Mio., sodass der Bruttogewinn um 6,0% auf 1.834 Mio. stieg und sich die Bruttomarge um 1,8 Punkte auf 28,5% ausweitete. Das operative Ergebnis fiel dennoch um 19,0% auf 423 Mio., und die operative Marge verengte sich auf 6,6% von 8,1%.
Der gesamte Rückgang steckt in einer einzigen Position. Die Vertriebs- und Verwaltungskosten stiegen um 16,8% auf 1.411 Mio. von 1.208 Mio. — ein Zuwachs von 203 Mio. gegenüber einem Zuwachs des Bruttogewinns von 104 Mio. Der Bericht schlüsselt nicht auf, was diesen Anstieg getrieben hat, sodass die Ursache des Ergebnisrückgangs im Quartal nur als Summe offengelegt wird.
Erhaltene Dividenden und ein neuer Equity-Ertrag begrenzten den ordentlichen Rückgang auf 2,6%
Unterhalb der operativen Linie ändert sich das Bild. Die Erträge aus dem Finanz- und sonstigen Bereich stiegen auf 195 Mio. von 111 Mio., davon erhaltene Dividenden von 130 Mio. gegenüber 95 Mio. sowie ein Equity-Ertrag von 17 Mio., den es im Vorjahr nicht gab. Das ordentliche Ergebnis fiel deshalb nur um 2,6%, auf 598 Mio. von 614 Mio., gegenüber einem Minus von 19,0% auf operativer Ebene. Das Quartalsergebnis vor Steuern lag bei 595 Mio., ein Minus von 2,7%. Die Ertragsteuern stiegen anschließend um 15,2% auf 253 Mio., weshalb das den Eigentümern des Mutterunternehmens zurechenbare Ergebnis um 12,2% auf 341 Mio. fiel — ein Ergebnis je Aktie von 21,99 Yen gegenüber 25,04 — und damit stärker als die ordentliche Linie. Das Gesamtergebnis betrug 905 Mio., ein Minus von 6,8%; das nicht beherrschenden Anteilen zurechenbare Ergebnis lag bei 1,1 Mio. gegenüber 3,8 Mio.
Die Auftragseingänge im Segment Umweltsysteme stiegen um 26,4%, auf das 2,6-Fache der fertiggestellten Leistung des Quartals
Umweltsysteme, das Ingenieurgeschäft, erzielte einen Umsatz von 3.893 Mio., ein Minus von 3,0%, und ein Segmentergebnis von 791 Mio., ein Minus von 4,1%. Die Umsätze aus fertiggestellten Bauleistungen lagen bei 3.844 Mio., ein Minus von 1,5%: Neubauarbeiten stiegen um 6,1% auf 1.874 Mio. und Wartungsarbeiten um 8,2% auf 593 Mio., während Arbeiten an Bestandsgebäuden um 13,3% auf 1.377 Mio. fielen. Die Auftragseingänge stiegen dagegen um 26,4% auf 9.995 Mio. — Neubauaufträge um 39,7% auf 4.686 Mio., Aufträge für Bestandsgebäude um 22,9% auf 3.326 Mio. und Wartungsaufträge um 7,4% auf 1.982 Mio. Das ist das 2,6-Fache der fertiggestellten Bauleistung des Quartals und die stärkste Zahl des Berichts.
Das Unternehmen legt den saisonalen Verlauf ausdrücklich dar, und das ist für die Lesart einer Erstquartalszahl wesentlich: In den Umweltsystemen wird ein hoher Anteil der Arbeiten im zweiten Halbjahr fertiggestellt, sodass der Umsatz des ersten Halbjahres strukturell niedriger ausfällt als der des zweiten. Das Quartal lieferte 7,8% der Jahresprognose für das operative Ergebnis, was zu dieser Gewichtung passt und nicht auf einen Rückstand hindeutet.
Das Rohrmaterialgeschäft wuchs, und sein Verlust verringerte sich
Rohr- und Fittingmaterialien, das Großhandelsgeschäft, war das umsatzseitig wachsende Segment des Konzerns: 2.533 Mio., ein Plus von 2,5%. Es bleibt auf operativer Ebene verlustträchtig, doch der Verlust verringerte sich auf 114 Mio. von 170 Mio. im Vorjahr, eine Verbesserung um 56 Mio. Der Bericht gibt keine weitere Aufgliederung des Segments.
Die Bilanzsumme sank, und die Eigenkapitalquote stieg auf 69,0%
Die Bilanzsumme sank um 1,9% beziehungsweise 764 Mio. auf 38.550 Mio. zum 30. Juni 2026 von 39.314 Mio. zum 31. März 2026, wobei Zahlungsmittel und Einlagen um 968 Mio. zunahmen und auch die Bestände an Handelswaren und Fertigerzeugnissen höher lagen. Die Verbindlichkeiten sanken um 838 Mio. auf 11.390 Mio., während das Eigenkapital um 74 Mio. auf 27.159 Mio. stieg, sodass die Eigenkapitalquote um 1,5 Punkte auf 69,0% von 67,5% zulegte. Das den Eigentümern des Mutterunternehmens zurechenbare Eigenkapital betrug 26.602 Mio. gegenüber 26.528 Mio. Die Zahl der ausgegebenen Aktien blieb unverändert bei 17.100.000.
Prognose unverändert, Dividende um 19,5% höher geplant
Die Jahresprognose für GJ3/2027 bleibt unverändert: Umsatz von 34.500 Mio. (+2,3%), operatives Ergebnis von 5.400 Mio. (+6,2%), ordentliches Ergebnis von 5.700 Mio. (+6,4%) und den Eigentümern des Mutterunternehmens zurechenbares Ergebnis von 3.800 Mio. (+4,8%), bei einem Ergebnis je Aktie von 245,25 Yen. Das Unternehmen erwartet damit ein Wachstum des operativen Ergebnisses von 6,2% in einem Jahr, das mit einem Minus von 19,0% begonnen hat, und die von ihm beschriebene Gewichtung auf das zweite Halbjahr ist die einzige Erklärung, die der Bericht dafür anbietet.
Auch die Dividendenprognose ist unverändert, und sie ist eine deutliche Erhöhung. Für GJ3/2027 sind 98,00 Yen je Aktie geplant gegenüber 82,00 Yen für GJ3/2026, ein Plus von 19,5%. Neben der Höhe ändert sich die Struktur: Die Zwischendividende steigt auf 49,00 von 29,00, während die Schlussdividende auf 49,00 von 53,00 sinkt und die Ausschüttung damit gleichmäßig auf beide Halbjahre verteilt wird. Gemessen an den prognostizierten 245,25 Yen Ergebnis je Aktie entsprechen 98,00 Yen einer Ausschüttungsquote von rund 40%.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 6.425 | 6.486 | −0,9 % |
| Rohertrag (Mio. ¥) | 1.834 | 1.730 | +6,0 % |
| Rohmarge | 28,5 % | 26,7 % | +1,8 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 1.411 | 1.208 | +16,8 % |
| Betriebsergebnis (Mio. ¥) | 423 | 522 | −19,0 % |
| Operative Marge | 6,6 % | 8,1 % | −1,5 pp |
| Ordentliches Ergebnis (Mio. ¥) | 598 | 614 | −2,6 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 341 | 388 | −12,2 % |
| Ergebnis je Aktie (¥) | 21,99 | 25,04 | −12,2 % |
| Umweltsysteme — Umsatz (Mio. ¥) | 3.893 | 4.014 | −3,0 % |
| Umweltsysteme — Segmentergebnis (Mio. ¥) | 791 | 825 | −4,1 % |
| Umweltsysteme — Auftragseingang (Mio. ¥) | 9.995 | — | +26,4 % |
| Rohr- und Fittingmaterialien — Umsatz (Mio. ¥) | 2.533 | 2.471 | +2,5 % |
| Rohr- und Fittingmaterialien — Segmentergebnis (Mio. ¥) | −114 | −170 | Verlust verringert |
| Bilanzsumme (Mio. ¥) | 38.550 | 39.314 | −1,9 % |
| Nettovermögen (Mio. ¥) | 27.159 | 27.085 | +0,3 % |
| Eigenkapitalquote | 69,0 % | 67,5 % | +1,5 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 34.500 | — | +2,3 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 5.400 | — | +6,2 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 5.700 | — | +6,4 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 3.800 | — | +4,8 % |
| Jahresdividende je Aktie (¥) | 98,00 | 82,00 | +19,5 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.