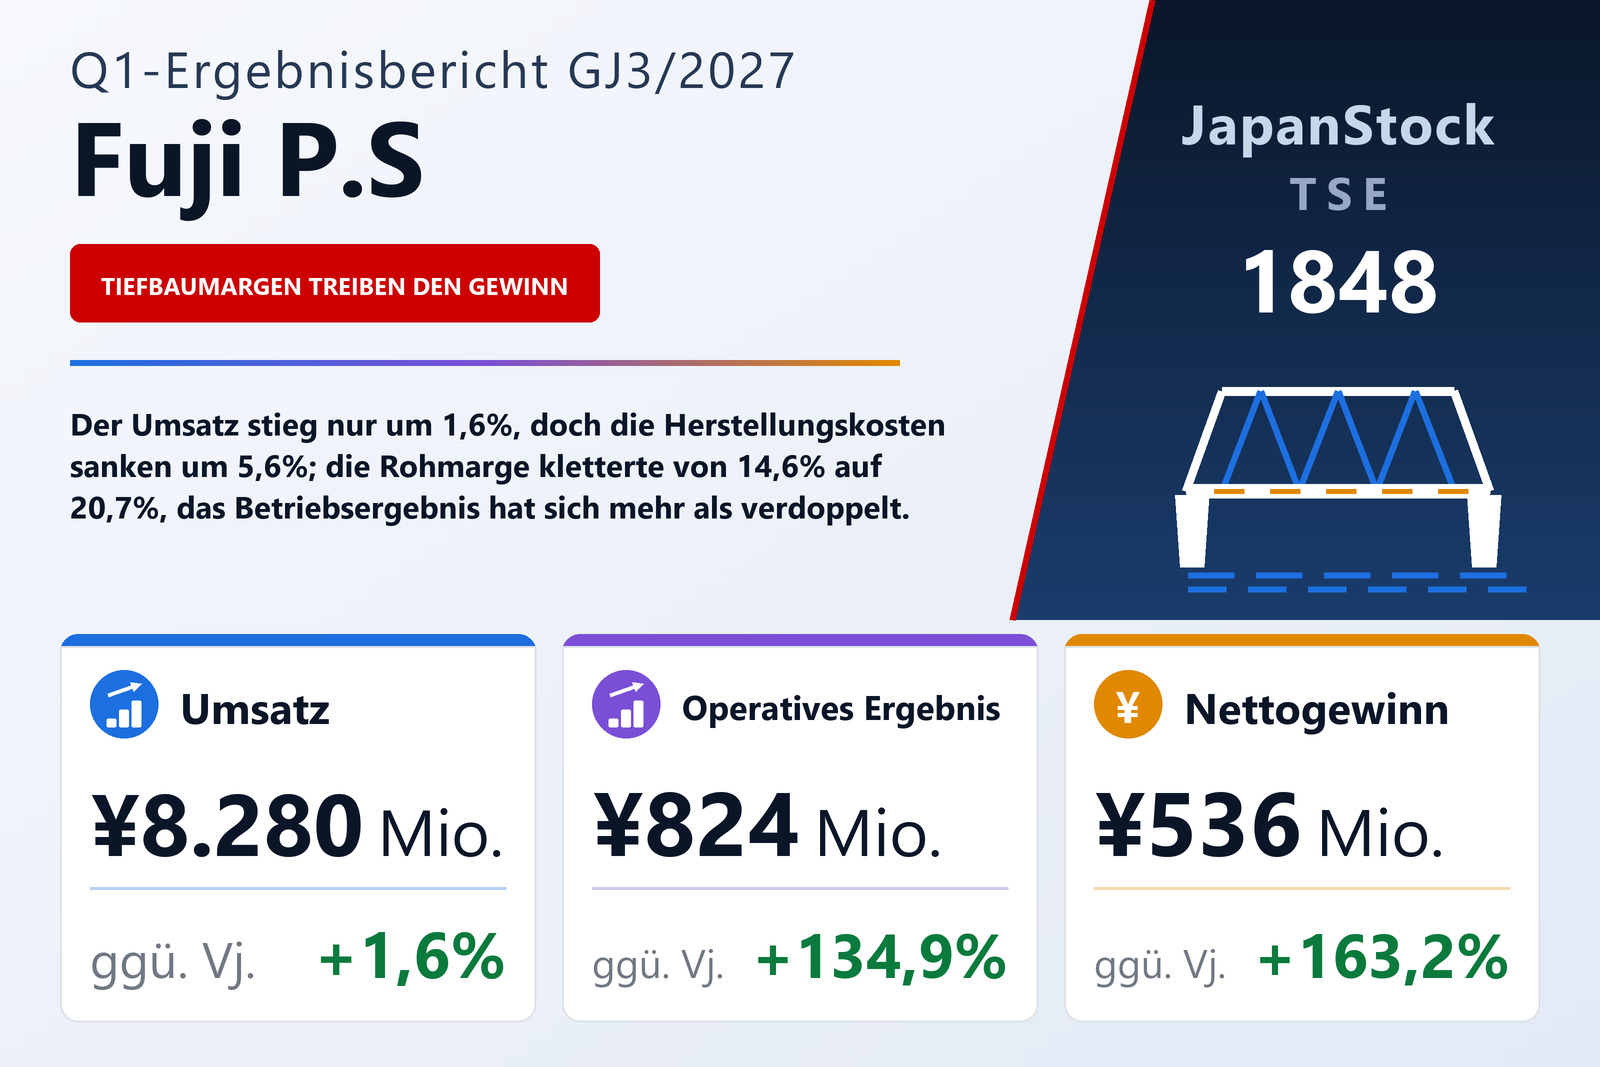
Umsatz plus 1,6%, Betriebsergebnis plus 134,9%
Die FUJI P.S CORPORATION (TSE: 1848), ein Tief- und Hochbauunternehmen, zu dessen Projekten Autobahnbauten und vorgefertigte Spannbetongebäude (PC) gehören, veröffentlichte am 7. August 2026 den Konzernabschluss für das erste Quartal des GJ3/2027 – 1. April bis 30. Juni 2026 – nach japanischer Rechnungslegung. Der Umsatz stieg um 1,6% auf 8.280 Mio. Yen, das Betriebsergebnis um 134,9% auf 824 Mio. Yen, das ordentliche Ergebnis um 138,0% auf 787 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 163,2% auf 536 Mio. Yen. Das Ergebnis je Aktie lag bei 30,37 Yen nach 11,55 Yen, ein Plus von 162,9% – geringfügig schwächer als der Gewinn, weil die durchschnittliche Aktienzahl auf 17.667.667 von 17.656.692 stieg. Die Aktien sind an der Börse Tokio und an der Börse Fukuoka notiert.
Um 5,6% gesunkene Herstellungskosten gaben den Ausschlag
Der Umsatz bewegte sich kaum, der Gewinnsprung kam also fast vollständig aus der Marge. Die Herstellungskosten sanken trotz höheren Umsatzes um 5,6% auf 6.565 Mio. Yen von 6.953 Mio. Yen, wodurch der Rohertrag um 43,8% auf 1.715 Mio. Yen und die Rohmarge auf 20,7% von 14,6% stiegen. Die Vertriebs- und Verwaltungskosten nahmen um 5,7% auf 890 Mio. Yen zu, sodass fast der gesamte Rohertragszuwachs von 522 Mio. Yen im Betriebsergebnis ankam, das um 473 Mio. Yen zulegte; die operative Marge stieg auf 10,0% von 4,3%. Das Unternehmen führt das Ergebnis auf den höheren Umsatz und eine verbesserte Rentabilität der Tiefbauaufträge zurück.
Unterhalb der operativen Zeile waren die Bewegungen gering. Der nicht-operative Saldo verschlechterte sich auf −37 Mio. Yen von −20 Mio. Yen, vor allem weil der Zinsaufwand auf 39 Mio. Yen von 26 Mio. Yen und die Bürgschaftsgebühren auf 6 Mio. Yen von 3 Mio. Yen stiegen; das ordentliche Ergebnis wuchs dennoch um 138,0% und damit prozentual etwas stärker als das Betriebsergebnis, weil es von einer niedrigeren Basis ausging. Im Vorjahresquartal fiel ein außerordentlicher Verlust von 32 Mio. Yen aus dem Abgang von Anlagevermögen an, in diesem Jahr gab es keine außerordentlichen Posten, sodass das Ergebnis vor Steuern um 164,1% auf 787 Mio. Yen stieg. Die Ertragsteuern betrugen 251 Mio. Yen nach 95 Mio. Yen, eine effektive Quote von jeweils rund 31,9%. Das Gesamtergebnis lag bei 516 Mio. Yen, plus 169,7%, und damit unter dem Gewinn, weil das sonstige Ergebnis mit 19 Mio. Yen negativ war, überwiegend durch eine Anpassung von 18 Mio. Yen bei den Pensionsverpflichtungen.
Der Tiefbau trug das Quartal, der Hochbau schrumpfte, verdiente aber mehr
Tiefbau, mit 72,0% des Umsatzes, wuchs um 12,2% auf 5.961 Mio. Yen, das Segmentergebnis stieg um 49,4% auf 1.351 Mio. Yen, womit sich die Segmentmarge auf 22,7% von 17,0% weitete. Nach Angaben des Unternehmens kamen Baustellenarbeit und Produktfertigung weitgehend planmäßig voran, besonders gut die großen Projekte für Autobahngesellschaften in der Region Kansai; den Ergebniszuwachs führt es auf den höheren Umsatz und seine fortlaufenden Maßnahmen zur Verbesserung der Auftragsrentabilität zurück. Der Umsatz im Hochbau sank um 18,2% auf 2.297 Mio. Yen, was das Unternehmen mit von den Auftraggebern verursachten Verzögerungen bei vorgefertigten PC-Projekten begründet – einem neuen Geschäftsfeld, auf das es sich vor allem in der Region Kanto konzentriert. Das Segmentergebnis stieg dennoch um 25,9% auf 346 Mio. Yen, eine Marge von 15,1% nach 9,8%, dank besserer Auftragsrentabilität aus einem seit dem vorigen Geschäftsjahr laufenden Ergebnisverbesserungsprojekt.
Das Segmentergebnis wird vor Vertriebs- und Verwaltungskosten gemessen. Die beiden Segmente und 17 Mio. Yen aus sonstigen Geschäften – Immobilienvermietung sowie Vermietung von Baumaschinen und Baumaterial, die zudem 22 Mio. Yen Umsatz brachten – ergeben zusammen 1.715 Mio. Yen, den Rohertrag des Konzerns, von dem 890 Mio. Yen Vertriebs- und Verwaltungskosten abgezogen werden, um das Betriebsergebnis zu erhalten. Vom Anstieg dieser Summe um 522 Mio. Yen entfielen 447 Mio. Yen auf den Tiefbau und 71 Mio. Yen auf den Hochbau.
Auftragseingang dank großer Tiefbauaufträge fast verdoppelt
Der konsolidierte Auftragseingang stieg um 98,7% auf 7.958 Mio. Yen; der Bericht nennt die Veränderungsraten, nicht aber die Vorjahresbeträge. Im Tiefbau sprang der Auftragseingang um 452,5% auf 6.271 Mio. Yen. Zu den im Bericht genannten Aufträgen zählen ein Großprojekt für den Chuo Shinkansen (Magnetschwebebahn) im Auftrag der Japan Railway Construction, Transport and Technology Agency, Überbauarbeiten für den vierstreifigen Ausbau der Shiida-Straße im Auftrag der Kyushu-Niederlassung von West Nippon Expressway sowie Instandsetzungsarbeiten für die Shikoku-Niederlassung desselben Unternehmens. Im Hochbau sank der Auftragseingang um 42,5% auf 1.599 Mio. Yen: Geplante Projekte, vor allem in der Region Kanto, wurden frühzeitig vertraglich gesichert, doch das Segment spürte den Gegeneffekt des starken Auftragseingangs im Vorjahresquartal.
Im Quartal schloss das Unternehmen die Modernisierung seines Werks Kyushu Kotake ab, die der Verbesserung der Arbeitsbedingungen und der Produktivität diente, und nahm das Werk voll in Betrieb. Das Geschäftsjahr ist das sechste seines fünften mittelfristigen Managementplans VISION2030, dessen Zwischenziel das Unternehmen wegen veränderter äußerer Rahmenbedingungen um ein Jahr verschoben hat.
Forderungen und erhaltene Einlagen führten zu einer Bilanzverlängerung
Die Bilanzsumme stieg um 3,8% auf 36.982 Mio. Yen von 35.613 Mio. Yen zum 31. März 2026, ein Plus von 1.368 Mio. Yen, vor allem weil Wechsel- und Forderungen aus fertiggestellten Bauaufträgen sowie Vertragsvermögenswerte um 963 Mio. Yen auf 22.682 Mio. Yen zunahmen und Verbrauchsteuerforderungen von 248 Mio. Yen hinzukamen. Die Verbindlichkeiten stiegen um 1.244 Mio. Yen auf 23.714 Mio. Yen: Die erhaltenen Einlagen erhöhten sich um 728 Mio. Yen auf 4.523 Mio. Yen, die erhaltenen Anzahlungen auf unfertige Bauleistungen um 559 Mio. Yen auf 1.086 Mio. Yen, die Ertragsteuerverbindlichkeiten um 263 Mio. Yen und die elektronisch registrierten Verbindlichkeiten um 251 Mio. Yen, während die sonstigen kurzfristigen Verbindlichkeiten um 681 Mio. Yen sanken. Die kurzfristigen Kredite beliefen sich auf 10.057 Mio. Yen nach 9.957 Mio. Yen, die liquiden Mittel auf 1.953 Mio. Yen nach 1.960 Mio. Yen.
Das Nettovermögen stieg um 0,9% auf 13.267 Mio. Yen – 536 Mio. Yen Gewinn abzüglich 396 Mio. Yen gezahlter Dividenden –, und weil die Aktiva schneller wuchsen, sank die Eigenkapitalquote auf 35,9% von 36,9%. Eine Kapitalflussrechnung wird für das Quartal nicht erstellt; die Abschreibungen betrugen 182 Mio. Yen nach 185 Mio. Yen, die Geschäftswertabschreibung in beiden Jahren 12 Mio. Yen.
Prognose und Dividende von 25 Yen unverändert
Die am 15. Mai 2026 veröffentlichte Jahresprognose blieb unverändert: ein Umsatz von 33.128 Mio. Yen (+2,8%), ein Betriebsergebnis von 1.660 Mio. Yen (+4,5%), ein ordentliches Ergebnis von 1.480 Mio. Yen (+0,2%) und ein den Anteilseignern der Muttergesellschaft zurechenbarer Gewinn von 1.010 Mio. Yen (+1,7%), entsprechend 57,18 Yen je Aktie. Nach Angaben des Unternehmens lagen Betriebs- und ordentliches Ergebnis im Quartal über den Annahmen der Prognose, jedoch nicht so weit, dass eine Anpassung für das Gesamtjahr gerechtfertigt wäre; ab dem zweiten Quartal erwartet es, dass Baustellenarbeit und Werksfertigung in beiden Segmenten weitgehend planmäßig verlaufen.
Das erste Quartal allein lieferte 25,0% des prognostizierten Umsatzes, aber 49,6% des prognostizierten Betriebsergebnisses und 53,1% des prognostizierten Gewinns. Die unveränderte Prognose impliziert daher für die verbleibenden neun Monate zusammen ein Betriebsergebnis von rund 836 Mio. Yen, etwa so viel wie gerade in drei Monaten verdient wurde; der Bericht sagt nicht, wie sich der Gewinn auf diese Quartale verteilen soll. Auch die Dividendenprognose bleibt unverändert bei 25,00 Yen je Aktie, vollständig zum Jahresende gezahlt, nach 22,00 Yen für GJ3/2026 – 3 Yen mehr als die ordentliche Dividende und rund 43,7% des prognostizierten Ergebnisses je Aktie.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 8.280 | 8.146 | +1,6 % |
| Rohertrag (Mio. ¥) | 1.715 | 1.193 | +43,8 % |
| Rohmarge | 20,7 % | 14,6 % | +6,1 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 890 | 842 | +5,7 % |
| Betriebsergebnis (Mio. ¥) | 824 | 351 | +134,9 % |
| Operative Marge | 10,0 % | 4,3 % | +5,7 pp |
| Ordentliches Ergebnis (Mio. ¥) | 787 | 331 | +138,0 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 536 | 203 | +163,2 % |
| Gesamtergebnis (Mio. ¥) | 516 | 191 | +169,7 % |
| Ergebnis je Aktie (¥) | 30,37 | 11,55 | +162,9 % |
| Tiefbau — Umsatz (Mio. ¥) | 5.961 | 5.314 | +12,2 % |
| Tiefbau — Segmentergebnis (Mio. ¥) | 1.351 | 904 | +49,4 % |
| Hochbau — Umsatz (Mio. ¥) | 2.297 | 2.807 | −18,2 % |
| Hochbau — Segmentergebnis (Mio. ¥) | 346 | 275 | +25,9 % |
| Auftragseingang (Mio. ¥) | 7.958 | — | +98,7 % |
| Tiefbau — Auftragseingang (Mio. ¥) | 6.271 | — | +452,5 % |
| Hochbau — Auftragseingang (Mio. ¥) | 1.599 | — | −42,5 % |
| Bilanzsumme (Mio. ¥) | 36.982 | 35.613 | +3,8 % |
| Nettovermögen (Mio. ¥) | 13.267 | 13.143 | +0,9 % |
| Eigenkapitalquote | 35,9 % | 36,9 % | −1,0 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 33.128 | — | +2,8 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 1.660 | — | +4,5 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 1.480 | — | +0,2 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 1.010 | — | +1,7 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 57,18 | — | — |
| Jahresdividende je Aktie (¥) | 25,00 | 22,00 | +13,6 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.