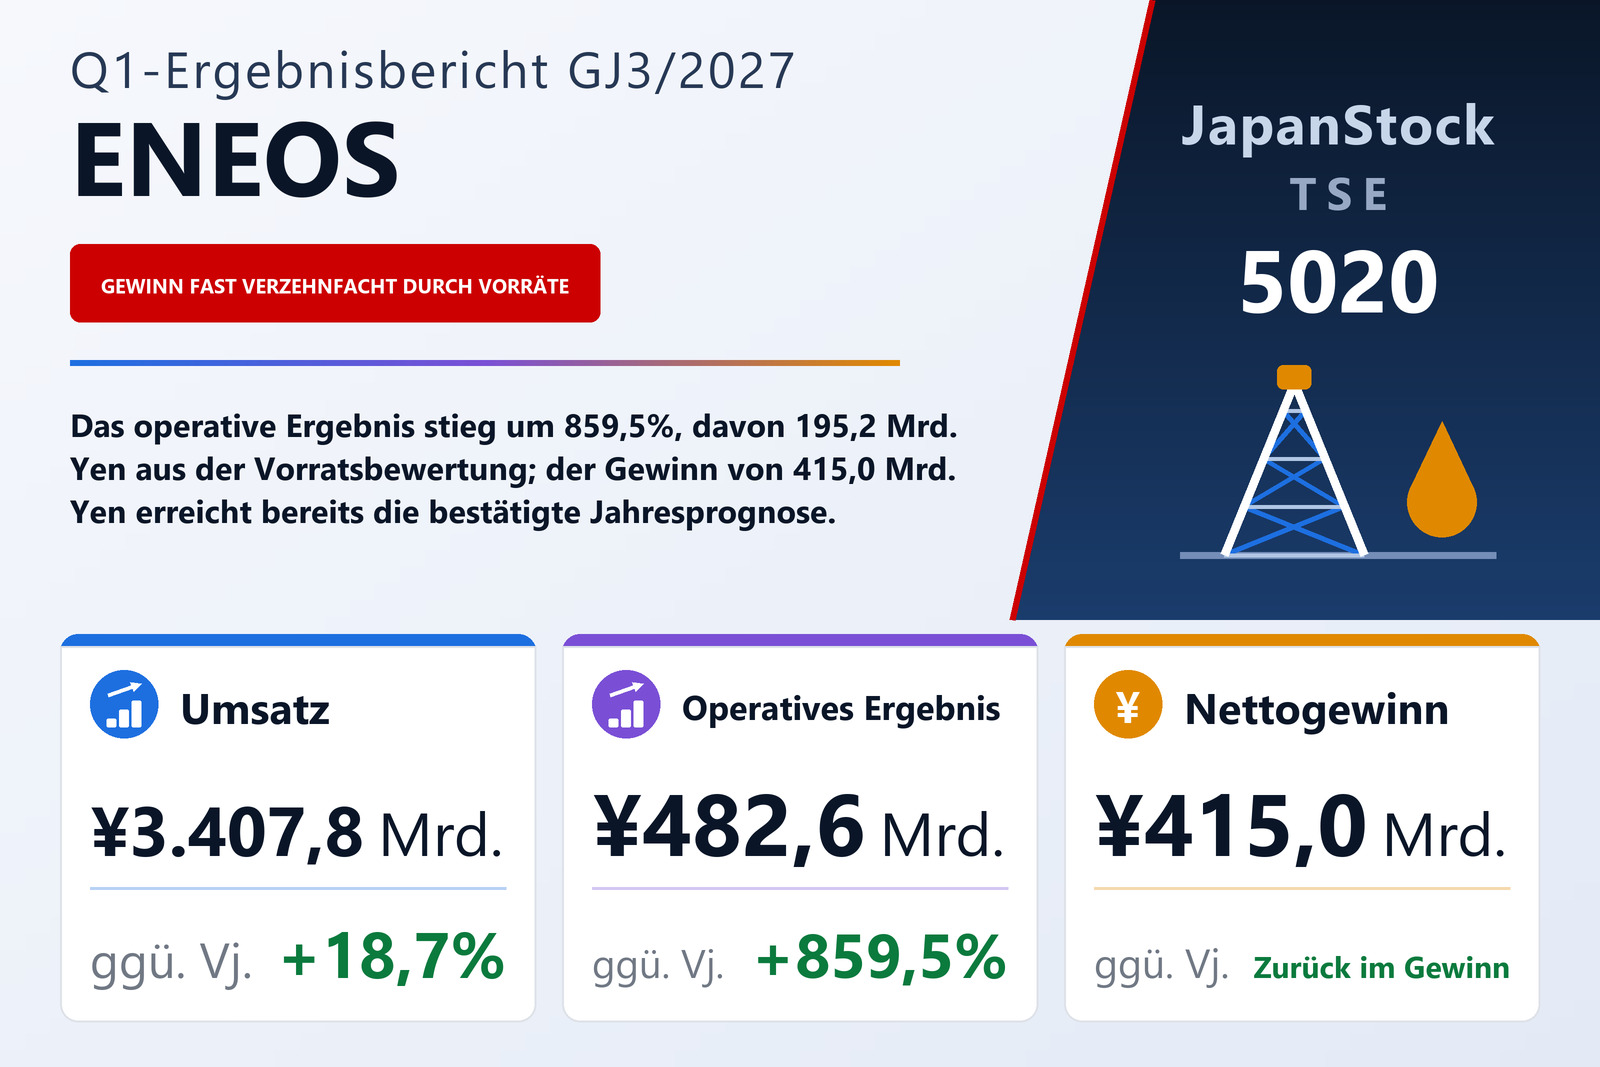
Das operative Ergebnis stieg um 859,5% – der Großteil des Sprungs war Vorratsbewertung
ENEOS Holdings, Inc. (TSE: 5020), der Energiekonzern, dessen Berichtssegmente von Raffinerie und Vertrieb von Mineralöl über Öl- und Gasförderung, Funktionsmaterialien und Strom bis zu erneuerbaren Energien reichen, legte am 7. August 2026 die konsolidierten Zahlen für das erste Quartal des GJ3/2027 vor – die drei Monate vom 1. April bis 30. Juni 2026 – nach IFRS. Der Umsatz stieg um 18,7% auf 3.407.831 Mio. Yen, das operative Ergebnis um 859,5% auf 482.596 Mio. Yen und das Ergebnis vor Steuern um 976,0% auf 477.659 Mio. Yen; der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn betrug 414.981 Mio. Yen nach einem Verlust von 14.516 Mio. Yen im Vorjahr, was einem unverwässerten Ergebnis von 154,64 Yen je Aktie nach einem Verlust von 5,40 Yen entspricht. Die Aktie ist an den Börsen Tokio und Nagoya notiert.
Die Rechnung des Quartals ist ungewöhnlich einseitig. Der Umsatz wuchs um 537.857 Mio. Yen, die Herstellungskosten aber nur um 3,0% auf 2.762.390 Mio. Yen; der Bruttogewinn hat sich damit mehr als verdreifacht, von 187.305 Mio. auf 645.441 Mio. Yen, und die Bruttomarge weitete sich von 6,5% auf 18,9%. Vertriebs- und Verwaltungskosten stiegen lediglich um 3,3% auf 223.360 Mio. Yen. Zwei kleinere Posten liefen gegenläufig: Das Ergebnis aus at-equity bilanzierten Beteiligungen stieg von 7.261 Mio. auf 35.468 Mio. Yen, die sonstigen Erträge sanken dagegen von 81.136 Mio. auf 34.749 Mio. Yen – die Kapitalflussrechnung des Vorjahresquartals weist einen Gewinn von 63.373 Mio. Yen aus dem Verkauf von Anteilen an Tochtergesellschaften aus. Die operative Marge stieg von 1,8% auf 14,2%.
Ohne Vorratsbewertung hat sich das operative Ergebnis etwa verdoppelt
ENEOS weist aus, welcher Teil jedes Ergebnisses aus der Bewertung der Vorräte nach der Durchschnittsmethode und aus Abwertungen stammt, wie sie in die Herstellungskosten einfließen. Ohne diesen Vorratseffekt lag das operative Ergebnis bei 287,4 Mrd. Yen, ein Plus von 152,3 Mrd. Yen und damit rund das Doppelte der rechnerischen 135,1 Mrd. Yen des Vorjahres. Der Bericht verbucht den Effekt im Segment Mineralölprodukte und Sonstiges, wo er von einem Verlust von 84,8 Mrd. Yen auf einen Gewinn von 195,2 Mrd. Yen drehte. Vom Anstieg des ausgewiesenen operativen Ergebnisses um 432,3 Mrd. Yen entfielen somit rund 280,0 Mrd. Yen auf den Umschwung bei der Vorratsbewertung und 152,3 Mrd. Yen auf das zugrunde liegende Geschäft.
Das Marktumfeld war heftig. Rohöl der Sorte Dubai startete mit 109 Dollar je Barrel ins Quartal, stieg mit der Zuspitzung der Lage im Nahen Osten auf 120 Dollar und fiel bis Ende Juni auf 68 Dollar, weil auf ein Friedensabkommen zwischen den USA und Iran und eine Normalisierung der Schifffahrt durch die Straße von Hormus gehofft wurde – 41 Dollar unter dem Anfangsniveau. Im Periodendurchschnitt kostete es 96 Dollar, 29 Dollar mehr als im Vorjahr. Der Yen schwächte sich im Quartal wegen der Spannungen im Nahen Osten und der Zinsdifferenz zwischen Japan und den USA von 159 auf 162 Yen je Dollar ab und lag im Schnitt bei 159 Yen, 14 Yen schwächer als ein Jahr zuvor.
Mineralölprodukte: weniger Absatz, weit mehr Gewinn
Mineralölprodukte und Sonstiges, mit Abstand das größte Segment, steigerte den Umsatz um 21,4% auf 3.057.383 Mio. Yen und das operative Ergebnis von 1.649 Mio. auf 406.617 Mio. Yen, ein Zuwachs von 405,0 Mrd. Yen einschließlich des Vorratsgewinns von 195,2 Mrd. Yen; ohne ihn lag das Segmentergebnis bei 211,4 Mrd. Yen, 125,0 Mrd. Yen mehr. Und das trotz geringerer Mengen: Der Absatz von Mineralölprodukten sank um 9,6%, was das Unternehmen auf den strukturellen Rückgang der Inlandsnachfrage – vor allem durch sparsamere Fahrzeuge – und auf geringere Exporte zurückführt, weil es der stabilen Versorgung des Inlands Vorrang gab. Die petrochemischen Margen verbesserten sich bei Paraxylol wie bei Benzol, da Rohstoffknappheit infolge der Lage im Nahen Osten und geringere Auslastung regionaler Anlagen das Verhältnis von Angebot und Nachfrage verengten.
Der Bericht räumt offen ein, dass der Nahe Osten auch die Beschaffung erschwerte. Die Unsicherheit über die Rohölversorgung wirkte sich auf den Einkauf des Unternehmens aus; um die Versorgung aufrechtzuerhalten, griff es auf staatliche Reserven zurück, diversifizierte seine Lieferanten und kaufte Rohöl und Produkte kurzfristig am Markt zu. Internationale Rohöl- und Produktpreise sowie beschaffungsbezogene Kosten beeinflussten das Geschäftsumfeld, heißt es weiter – beziffert werden diese Kosten nicht.
Upstream und Funktionsmaterialien wuchsen, Strom ging zurück
Zum 1. April 2026 übertrug der Konzern die Erdgasverflüssigung und den inländischen Gasvertrieb der ENEOS Corporation auf ENEOS Xplora, die Öl- und Gasförderung betreibt, damit ein Unternehmen die Gaskette von der Feldentwicklung bis zum Vertrieb steuert; die Segmentzahlen des Vorjahres wurden entsprechend angepasst. Im Segment Öl- und Erdgasförderung stieg der Umsatz um 14,0% auf 87.389 Mio. Yen und das operative Ergebnis um 11,6 Mrd. auf 27.055 Mio. Yen. Die Rohölförderung sank, weil ein Projekt im Nahen Osten mit der Schließung der Straße von Hormus die Produktion einstellte, während die Gasförderung zulegte, da die planmäßige Wartung des Vorjahres im Block SK10 vor Sarawak (Malaysia) entfiel. Die Rohölverkaufspreise stiegen mit dem Markt, die Gaspreise blieben annähernd stabil.
Funktionsmaterialien setzte wegen planmäßiger Wartungen und Auswirkungen des Nahost-Konflikts auf einige Produkte weniger ab, doch der Umsatz stieg um 18,8% auf 100.464 Mio. Yen und das operative Ergebnis um 6,4 Mrd. auf 11.732 Mio. Yen, gestützt auf stark gestiegene Butadienpreise und den schwachen Yen. Strom entwickelte sich gegenläufig: Der Umsatz fiel um 23,5% auf 58.820 Mio. Yen und das operative Ergebnis um 5,3 Mrd. auf 2.722 Mio. Yen – wegen geringerer Endkundenmengen und eines vorübergehenden Anstiegs der Strombeschaffungskosten infolge des Auslaufens einer Regelung für Verbindungsleitungen sowie einer zeitlichen Verschiebung bei der Kostenerfassung. Im Segment Erneuerbare Energien stieg der Umsatz um 0,8% auf 12.242 Mio. Yen bei einem operativen Ergebnis von 313 Mio. nach 251 Mio. Yen; neue Solarparks brachten mehr Erzeugung, schlechtes Wetter hielt das Ergebnis aber etwa auf Vorjahresniveau.
Die Geschäfte außerhalb der berichtspflichtigen Segmente, vor allem Bau und Metalle, verzeichneten einen Umsatzrückgang um 8,4% auf 114.214 Mio. Yen, aber einen Anstieg des operativen Ergebnisses um 14,4 Mrd. auf 35.181 Mio. Yen. Im Metallgeschäft hielten höhere Metallpreise und KI-bezogene Nachfrage die Märkte für Halbleiter- und Kommunikationsmaterialien auf hohem Niveau, und der Konzern verkaufte im April 2026 einen Teil seiner Anteile an SCM Minera Lumina Copper Chile; das Baugeschäft kämpfte mit höheren Rohstoffkosten und einem angespannten Arbeitsmarkt. Die Segmentumsätze enthalten 22,7 Mrd. Yen konzerninterne Umsätze nach 23,9 Mrd. Yen im Vorjahr.
Unterhalb des operativen Ergebnisses: geringe Steuerlast und Rückkehr in die Gewinnzone
Das Finanzergebnis war mit 4.937 Mio. Yen negativ (Finanzerträge von 3.603 Mio. Yen gegenüber Finanzaufwendungen von 8.540 Mio. Yen), sodass ein Ergebnis vor Steuern von 477.659 Mio. Yen blieb. Der Ertragsteueraufwand betrug 48.857 Mio. Yen, nur 9.794 Mio. Yen mehr als im Vorjahr bei einem mehr als zehnmal so hohen Vorsteuerergebnis – eine effektive Quote von etwa 10,2% nach rund 88% im Vorjahresquartal. Der Bericht erklärt die niedrige Steuerlast nicht. Der Quartalsgewinn belief sich auf 428.802 Mio. Yen nach 5.330 Mio. Yen; 13.821 Mio. Yen entfielen auf nicht beherrschende Anteile, sodass 414.981 Mio. Yen den Anteilseignern der Muttergesellschaft zustanden, und das verwässerte Ergebnis je Aktie lag bei 154,35 Yen. Das Gesamtergebnis betrug 467.088 Mio. Yen nach einem Verlust von 39.593 Mio. Yen, gestützt auf 17.243 Mio. Yen Währungsumrechnungsdifferenzen und 21.592 Mio. Yen aus Cashflow-Hedges.
Die Vorräte banden die Liquidität
Die Bilanzsumme stieg gegenüber dem 31. März 2026 um 5,8% auf 9.625.870 Mio. Yen, getrieben von den Vorräten, die von 1.557.786 Mio. auf 2.136.607 Mio. Yen zulegten, während die Zahlungsmittel und Zahlungsmitteläquivalente von 877.295 Mio. auf 470.133 Mio. Yen sanken. Das gesamte Eigenkapital stieg um 10,0% auf 4.132.462 Mio. Yen, der auf die Anteilseigner der Muttergesellschaft entfallende Teil um 11,2% auf 3.747.189 Mio. Yen; die entsprechende Eigenkapitalquote erhöhte sich von 37,1% auf 38,9%. Die verzinslichen Verbindlichkeiten einschließlich Leasing sanken um 227,8 Mrd. auf 2.387,9 Mrd. Yen, netto nach Abzug der liquiden Mittel stiegen sie jedoch um 179,2 Mrd. auf 1.883,0 Mrd. Yen; die Nettoverschuldung im Verhältnis zum Eigenkapital verbesserte sich um 0,01 Punkte auf das 0,50-Fache vor der Eigenkapitalanrechnung der Hybridanleihen.
Der operative Cashflow fiel um 67,9% auf 58.559 Mio. Yen: Ein Vorratsaufbau von 575.537 Mio. Yen zehrte den Großteil dessen auf, was das Vorsteuerergebnis und ein Anstieg der Lieferantenverbindlichkeiten um 253.809 Mio. Yen erbrachten. Die Investitionstätigkeit beanspruchte 139.103 Mio. Yen, darunter 91.016 Mio. Yen Sachinvestitionen und 67.178 Mio. Yen für Finanzbeteiligungen, nach 33.436 Mio. Yen im Vorjahr. Die Finanzierungstätigkeit beanspruchte 338.769 Mio. Yen: 158.781 Mio. Yen für die Tilgung langfristiger Kredite und Anleihen, 66.740 Mio. Yen für den Abbau kurzfristiger Kredite, 45.803 Mio. Yen für Dividenden und 31.175 Mio. Yen für Aktienrückkäufe, durch die der Bestand eigener Aktien von 16.873.857 auf 41.752.519 stieg. Die liquiden Mittel sanken im Quartal um 407,2 Mrd. Yen.
Prognose bestätigt – obwohl der Quartalsgewinn schon den Jahreswert erreicht
ENEOS bestätigte die am 14. Mai erstmals veröffentlichte Prognose für das GJ3/2027 unverändert: Umsatz von 12.850.000 Mio. Yen (+9,2%), operatives Ergebnis von 610.000 Mio. Yen (+30,7%), Ergebnis vor Steuern von 590.000 Mio. Yen (+31,5%) und ein den Anteilseignern der Muttergesellschaft zurechenbarer Gewinn von 415.000 Mio. Yen (+60,4%) bzw. 155,72 Yen je Aktie. Das operative Ergebnis ohne Vorratseffekte soll 590.000 Mio. Yen erreichen, 24,4% mehr als die 474.454 Mio. Yen des Vorjahres. Gemessen daran lieferte das erste Quartal 26,5% des geplanten Umsatzes, 79,1% des geplanten operativen Ergebnisses und praktisch den gesamten geplanten Konzerngewinn – 414.981 Mio. gegenüber 415.000 Mio. Yen –, während das operative Ergebnis ohne Vorratseffekte von 287,4 Mrd. Yen 48,7% seines Ziels ausmacht. Die bestätigte Prognose impliziert damit für die restlichen neun Monate so gut wie keinen Gewinn. Der Bericht begründet das Festhalten nicht und nennt keine Annahmen zu Ölpreis oder Wechselkurs.
Zwei bereits laufende Vorgänge werden den Rest des Jahres beeinflussen. ENEOS hat 57.300.022 Aktien von JX Advanced Metals in deren eigenes Rückkaufangebot eingereicht, das am 17. Juni endete; 57.274.900 Aktien wurden angenommen, die Abwicklung erfolgte am 9. Juli, und die Aktien wurden als zur Veräußerung gehaltene Vermögenswerte umgegliedert, die zum 30. Juni 115.109 Mio. Yen betrugen. Das Unternehmen erwartet daraus im ersten Halbjahr sonstige Erträge von rund 83,3 Mrd. Yen. Am 7. August beschloss der Verwaltungsrat zudem die Übernahme der US-amerikanischen TPC Holdings, Inc. über eine hundertprozentige US-Tochter, durch Verschmelzung einer Zweckgesellschaft mit TPC; der Vollzug wird vorbehaltlich behördlicher Genehmigungen im Oktober 2026 erwartet. Die Dividendenprognose bleibt unverändert bei 17,00 Yen zur Jahresmitte und 17,00 Yen zum Jahresende, zusammen 34,00 Yen wie im GJ3/2026.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 3.407.831 | 2.869.974 | +18,7 % |
| Rohertrag (Mio. ¥) | 645.441 | 187.305 | +244,6 % |
| Rohmarge | 18,9 % | 6,5 % | +12,4 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 223.360 | 216.317 | +3,3 % |
| Betriebsergebnis (Mio. ¥) | 482.596 | 50.299 | +859,5 % |
| Operative Marge | 14,2 % | 1,8 % | +12,4 pp |
| Ergebnis vor Steuern (Mio. ¥) | 477.659 | 44.393 | +976,0 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 414.981 | −14.516 | von Verlust zu Gewinn |
| Ergebnis je Aktie (¥) | 154,64 | −5,40 | von Verlust zu Gewinn |
| Mineralölprodukte und Sonstiges — Umsatz (Mio. ¥) | 3.057.383 | 2.518.859 | +21,4 % |
| Mineralölprodukte und Sonstiges — Segmentergebnis (Mio. ¥) | 406.617 | 1.649 | n.a. |
| Öl- und Erdgasförderung — Umsatz (Mio. ¥) | 87.389 | 76.711 | +14,0 % |
| Öl- und Erdgasförderung — Segmentergebnis (Mio. ¥) | 27.055 | 15.497 | +74,6 % |
| Funktionsmaterialien — Umsatz (Mio. ¥) | 100.464 | 84.642 | +18,8 % |
| Funktionsmaterialien — Segmentergebnis (Mio. ¥) | 11.732 | 5.318 | +120,6 % |
| Strom — Umsatz (Mio. ¥) | 58.820 | 76.920 | −23,5 % |
| Strom — Segmentergebnis (Mio. ¥) | 2.722 | 8.044 | −66,2 % |
| Erneuerbare Energien — Umsatz (Mio. ¥) | 12.242 | 12.077 | +0,8 % |
| Erneuerbare Energien — Segmentergebnis (Mio. ¥) | 313 | 251 | +24,7 % |
| Sonstiges — Umsatz (Mio. ¥) | 114.214 | 124.704 | −8,4 % |
| Sonstiges — Segmentergebnis (Mio. ¥) | 35.181 | 20.846 | +68,8 % |
| Operativer Cashflow (Mio. ¥) | 58.559 | 182.434 | −67,9 % |
| Bilanzsumme (Mio. ¥) | 9.625.870 | 9.094.314 | +5,8 % |
| Nettovermögen (Mio. ¥) | 4.132.462 | 3.758.201 | +10,0 % |
| Eigenkapital der Anteilseigner der Muttergesellschaft (Mio. ¥) | 3.747.189 | 3.369.775 | +11,2 % |
| Eigenkapitalquote | 38,9 % | 37,1 % | +1,8 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 12.850.000 | — | +9,2 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 610.000 | — | +30,7 % |
| Prognose GJ3/2027 — Ergebnis vor Steuern (Mio. ¥) | 590.000 | — | +31,5 % |
| Prognose GJ3/2027 — Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 415.000 | — | +60,4 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 155,72 | — | — |
| Jahresdividende je Aktie (¥) | 34,00 | 34,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.