Umsatz plus 6,6%, Rohmarge etwas schwächer, Kosten im Griff
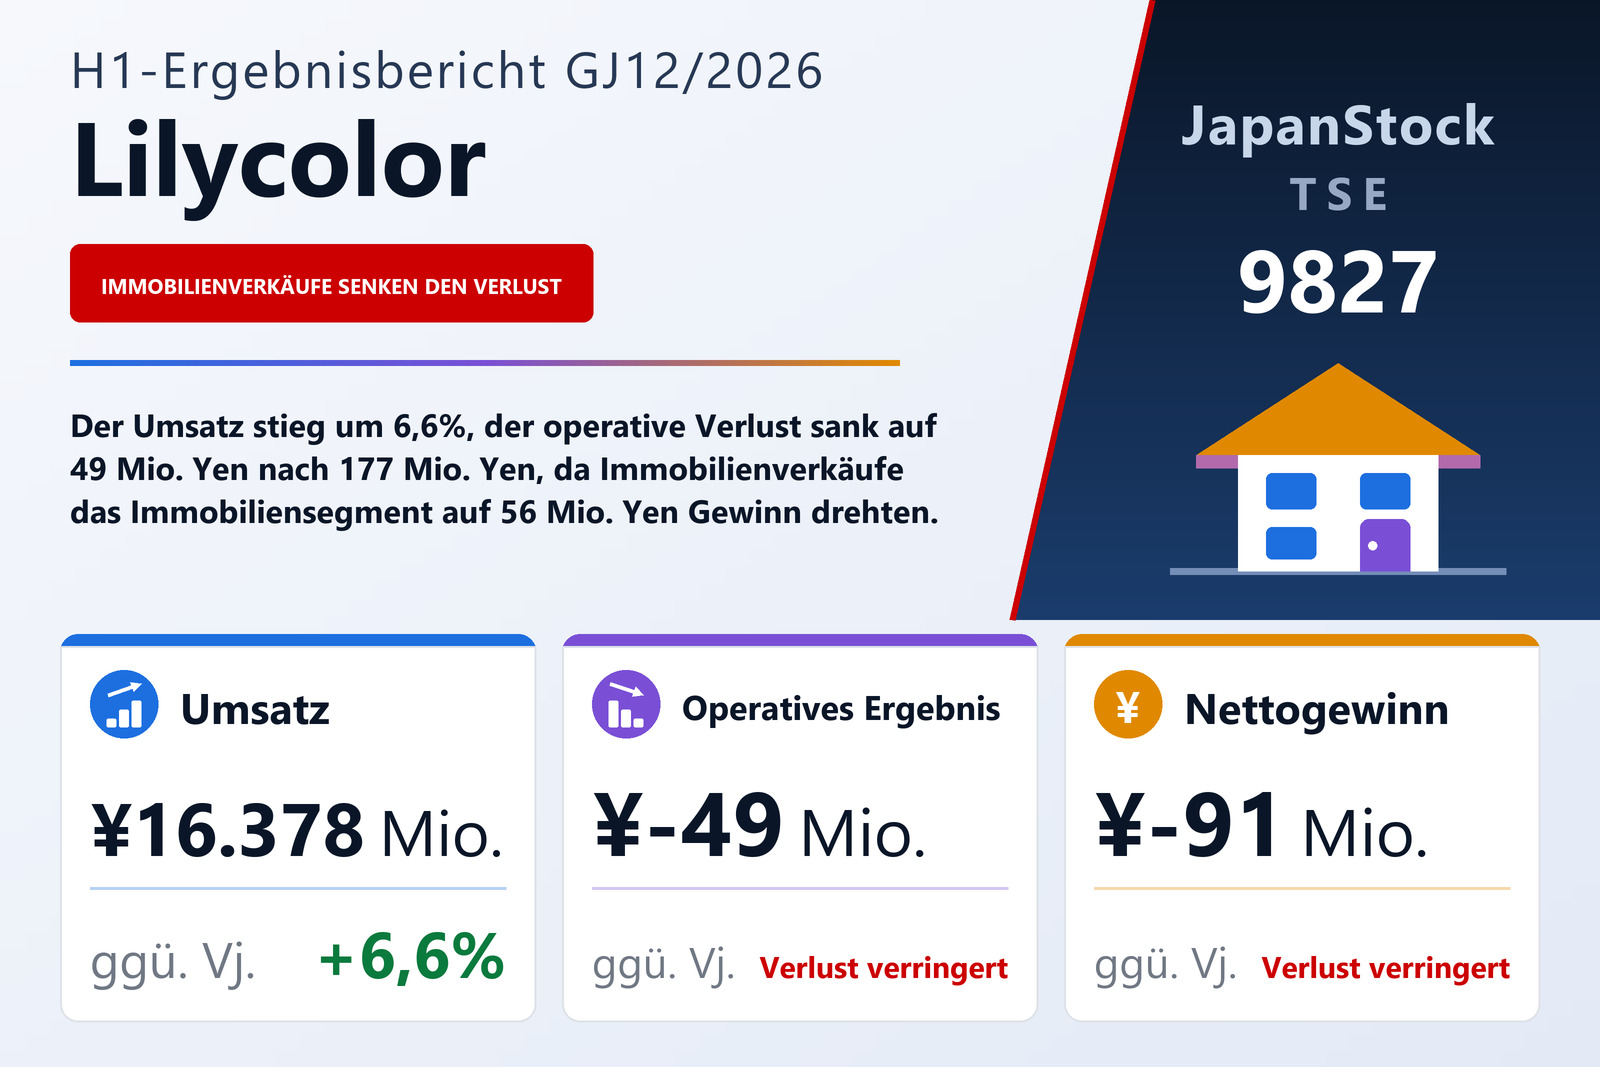
Die Lilycolor Co., Ltd. (TSE: 9827), die Inneneinrichtungsprodukte wie Wandbeläge, Vorhänge und Bodenbeläge über Musterbücher vertreibt und daneben Geschäfte für Raumlösungen sowie Immobilieninvestition und -entwicklung betreibt, veröffentlichte am 7. August 2026 ihren nicht konsolidierten Abschluss für das erste Halbjahr des GJ12/2026, die sechs Monate vom 1. Januar bis zum 30. Juni 2026, nach japanischer Rechnungslegung. Der Nettoumsatz stieg um 6,6% auf 16.378 Mio. Yen. Das Unternehmen blieb auf allen Ergebnisstufen in den roten Zahlen, doch jeder Verlust wurde kleiner: der operative Verlust auf 49 Mio. Yen nach 177 Mio. Yen, der ordentliche Verlust auf 125 Mio. Yen nach 220 Mio. Yen und der Halbjahresverlust auf 91 Mio. Yen nach 146 Mio. Yen, entsprechend 7,39 Yen je Aktie nach 11,88 Yen.
Die Verbesserung kam aus Menge und Kostendisziplin, nicht aus der Marge. Die Herstellungskosten stiegen um 8,5% auf 10.975 Mio. Yen und damit schneller als der Umsatz, sodass der Rohertrag nur um 2,9% auf 5.402 Mio. Yen zunahm und die Rohmarge von 34,2% auf 33,0% sank; einen Grund dafür nennt der Bericht nicht. Die Vertriebs- und Verwaltungskosten stiegen dagegen nur um 0,5% auf 5.452 Mio. Yen, sodass der größte Teil der zusätzlichen 153 Mio. Yen Rohertrag erhalten blieb und der operative Verlust um rund 128 Mio. Yen schrumpfte.
Finanzierungskosten vergrößerten die Lücke unterhalb der operativen Zeile
Die nicht operativen Posten zehrten stärker als im Vorjahr. Die nicht operativen Erträge sanken auf 16 Mio. Yen nach 21 Mio. Yen, die nicht operativen Aufwendungen stiegen auf 92 Mio. Yen nach 64 Mio. Yen: der Zinsaufwand kletterte von 15 auf 25 Mio. Yen, die Verluste aus dem Verkauf elektronisch registrierter Forderungen von 26 auf 34 Mio. Yen und die Provisionen von 1 auf 21 Mio. Yen. Der ordentliche Verlust verringerte sich daher weniger stark als der operative, auf 125 Mio. Yen. Außerordentliche Posten gab es in diesem Halbjahr nicht, während im Vorjahreshalbjahr ein Gewinn von 52 Mio. Yen aus dem Verkauf von Wertpapieren des Anlagevermögens anfiel; der Verlust vor Steuern betrug daher 125 Mio. Yen nach 167 Mio. Yen. Eine Nettosteuergutschrift von 34 Mio. Yen, überwiegend latent, führte zu einem Halbjahresverlust von 91 Mio. Yen.
Musterbücher brachten das Volumen, Immobilienverkäufe den Gewinn
Das mit Abstand größte Segment, Interieur, steigerte den Umsatz um 3,2% auf 12.754 Mio. Yen und verringerte seinen Segmentverlust auf 73 Mio. Yen nach 96 Mio. Yen. Das Unternehmen führt dies auf neue Musterbücher zurück — das Vorhangbuch Fabric Deco im Februar sowie die Wandbelagsbücher Will und Base im Mai und Juni — sowie auf Nachauflagen bestehender Bücher für Wandbeläge, Vorhänge und Vinylböden. Raumlösungen, das Büroflächen gestaltet und Gebäude für Firmenkunden aufwertet, gab um 0,4% auf 2.979 Mio. Yen nach; laut Bericht überprüften einige Kunden ihre Bauvorhaben angesichts der Lage im Iran. Der Segmentverlust verringerte sich dennoch auf 32 Mio. Yen nach 63 Mio. Yen.
Den Ausschlag gab Immobilieninvestition und -entwicklung. Dank des Verkaufs aufgewerteter Objekte stieg der Umsatz auf 644 Mio. Yen nach 13 Mio. Yen, und das Segment drehte auf einen Gewinn von 56 Mio. Yen nach einem Verlust von 17 Mio. Yen — eine Verbesserung um 74 Mio. Yen, die mehr als die Hälfte der Verringerung des operativen Verlusts ausmacht. Die drei Segmente ergeben genau die Gewinn- und Verlustrechnung; Innenumsätze gibt es nicht.
Der Wohnungsbau erholt sich erst allmählich
Der Bericht beschreibt ein schwieriges Umfeld für Inneneinrichtung. Die Wohnungsbaubeginne, der wichtigste Indikator der Branche, gingen ab April 2025 deutlich zurück, als die vor der Novelle des Baustandardgesetzes vorgezogene Nachfrage wegfiel, und ziehen erst seit April 2026 leicht an. Vor diesem Hintergrund habe das Unternehmen seinen im Februar 2026 überarbeiteten Mittelfristplan Beyond-120 umgesetzt, mit Schwerpunkt auf dem Umbau des Geschäftsportfolios, einer an den Kapitalkosten orientierten Unternehmensführung und Investitionen in Mitarbeiter.
Liquidität floss in Immobilienbestände und Lieferantenzahlungen
Die Bilanzsumme sank um 2,8% auf 19.750 Mio. Yen von 20.315 Mio. Yen zum 31. Dezember 2025. Die liquiden Mittel und Einlagen gingen um 779 Mio. Yen auf 3.196 Mio. Yen zurück und die Forderungen aus Lieferungen und Leistungen um 721 Mio. Yen, während die zum Verkauf bestimmten Immobilien im Bau um 1.037 Mio. Yen auf 1.543 Mio. Yen stiegen und die fertigen Verkaufsimmobilien von 541 Mio. Yen vollständig veräußert wurden. Der operative Cashflow war mit 1.872 Mio. Yen negativ nach einem Zufluss von 580 Mio. Yen im Vorjahr, vor allem weil die Verbindlichkeiten aus Lieferungen und Leistungen um 1.251 Mio. Yen sanken und die Vorräte um 659 Mio. Yen stiegen. Die kurzfristigen Bankverbindlichkeiten stiegen auf 2.616 Mio. Yen nach 774 Mio. Yen, sodass der Finanzierungs-Cashflow nach 440 Mio. Yen gezahlter Dividende einen Zufluss von 1.123 Mio. Yen zeigte.
Das Nettovermögen sank um 6,7% auf 7.578 Mio. Yen, vor allem weil die Gewinnrücklagen um 534 Mio. Yen zurückgingen, da zusätzlich zum Halbjahresverlust die Schlussdividende gezahlt wurde; die Eigenkapitalquote fiel von 40,0% auf 38,4%. Die langfristigen Bankverbindlichkeiten sanken um 226 Mio. Yen auf 1.154 Mio. Yen.
Die Prognose setzt ein deutlich stärkeres zweites Halbjahr voraus
Lilycolor ließ die am 13. Februar 2026 veröffentlichte Prognose für das GJ12/2026 unverändert: Nettoumsatz 36.000 Mio. Yen (+8,4%), Betriebsergebnis 1.000 Mio. Yen (+24,9%), ordentliches Ergebnis 850 Mio. Yen (+16,8%) und Periodenergebnis 670 Mio. Yen (+28,1%), entsprechend 54,39 Yen je Aktie. Gemessen am ersten Halbjahr bedeutet das für das zweite einen Umsatz von rund 19.622 Mio. Yen und ein Betriebsergebnis von rund 1.049 Mio. Yen; zur Verteilung auf die Halbjahre äußert sich der Bericht nicht. Zudem ist das Erdbeben vom 28. Juli in der Region Kumamoto der Präfektur Kumamoto nicht in der Prognose berücksichtigt, da sich seine Folgen für den Markt noch nicht verlässlich abschätzen lassen; Mitarbeiter sowie Gebäude und Anlagen der Standorte hätten keine größeren Schäden erlitten.
Auch die Dividendenprognose bleibt unverändert. Eine Zwischendividende wurde nicht gezahlt; geplant ist eine Schlussdividende von 36,00 Yen je Aktie, gleich den für das GJ12/2025 gezahlten 36,00 Yen.
| Kennzahl | H1 GJ12/2026 | H1 GJ12/2025 | Veränderung |
|---|---|---|---|
| Nettoumsatz (Mio. ¥) | 16.378 | 15.364 | +6,6 % |
| Rohertrag (Mio. ¥) | 5.402 | 5.249 | +2,9 % |
| Rohmarge | 33,0 % | 34,2 % | −1,2 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 5.452 | 5.427 | +0,5 % |
| Betriebsergebnis (Mio. ¥) | −49 | −177 | Verlust verringert |
| Ordentliches Ergebnis (Mio. ¥) | −125 | −220 | Verlust verringert |
| Periodenergebnis (Mio. ¥) | −91 | −146 | Verlust verringert |
| Ergebnis je Aktie (¥) | −7,39 | −11,88 | Verlust verringert |
| Interieur — Umsatz (Mio. ¥) | 12.754 | 12.360 | +3,2 % |
| Interieur — Segmentergebnis (Mio. ¥) | −73 | −96 | Verlust verringert |
| Raumlösungen — Umsatz (Mio. ¥) | 2.979 | 2.991 | −0,4 % |
| Raumlösungen — Segmentergebnis (Mio. ¥) | −32 | −63 | Verlust verringert |
| Immobilieninvestition und -entwicklung — Umsatz (Mio. ¥) | 644 | 13 | n.a. |
| Immobilieninvestition und -entwicklung — Segmentergebnis (Mio. ¥) | 56 | −17 | von Verlust zu Gewinn |
| Bilanzsumme (Mio. ¥) | 19.750 | 20.315 | −2,8 % |
| Nettovermögen (Mio. ¥) | 7.578 | 8.122 | −6,7 % |
| Eigenkapitalquote | 38,4 % | 40,0 % | −1,6 pp |
| Prognose GJ12/2026 — Umsatz (Mio. ¥) | 36.000 | — | +8,4 % |
| Prognose GJ12/2026 — Betriebsergebnis (Mio. ¥) | 1.000 | — | +24,9 % |
| Prognose GJ12/2026 — ordentliches Ergebnis (Mio. ¥) | 850 | — | +16,8 % |
| Prognose GJ12/2026 — Periodenergebnis (Mio. ¥) | 670 | — | +28,1 % |
| Prognose GJ12/2026 — Ergebnis je Aktie (¥) | 54,39 | — | — |
| Jahresdividende je Aktie (¥) | 36,00 | 36,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.