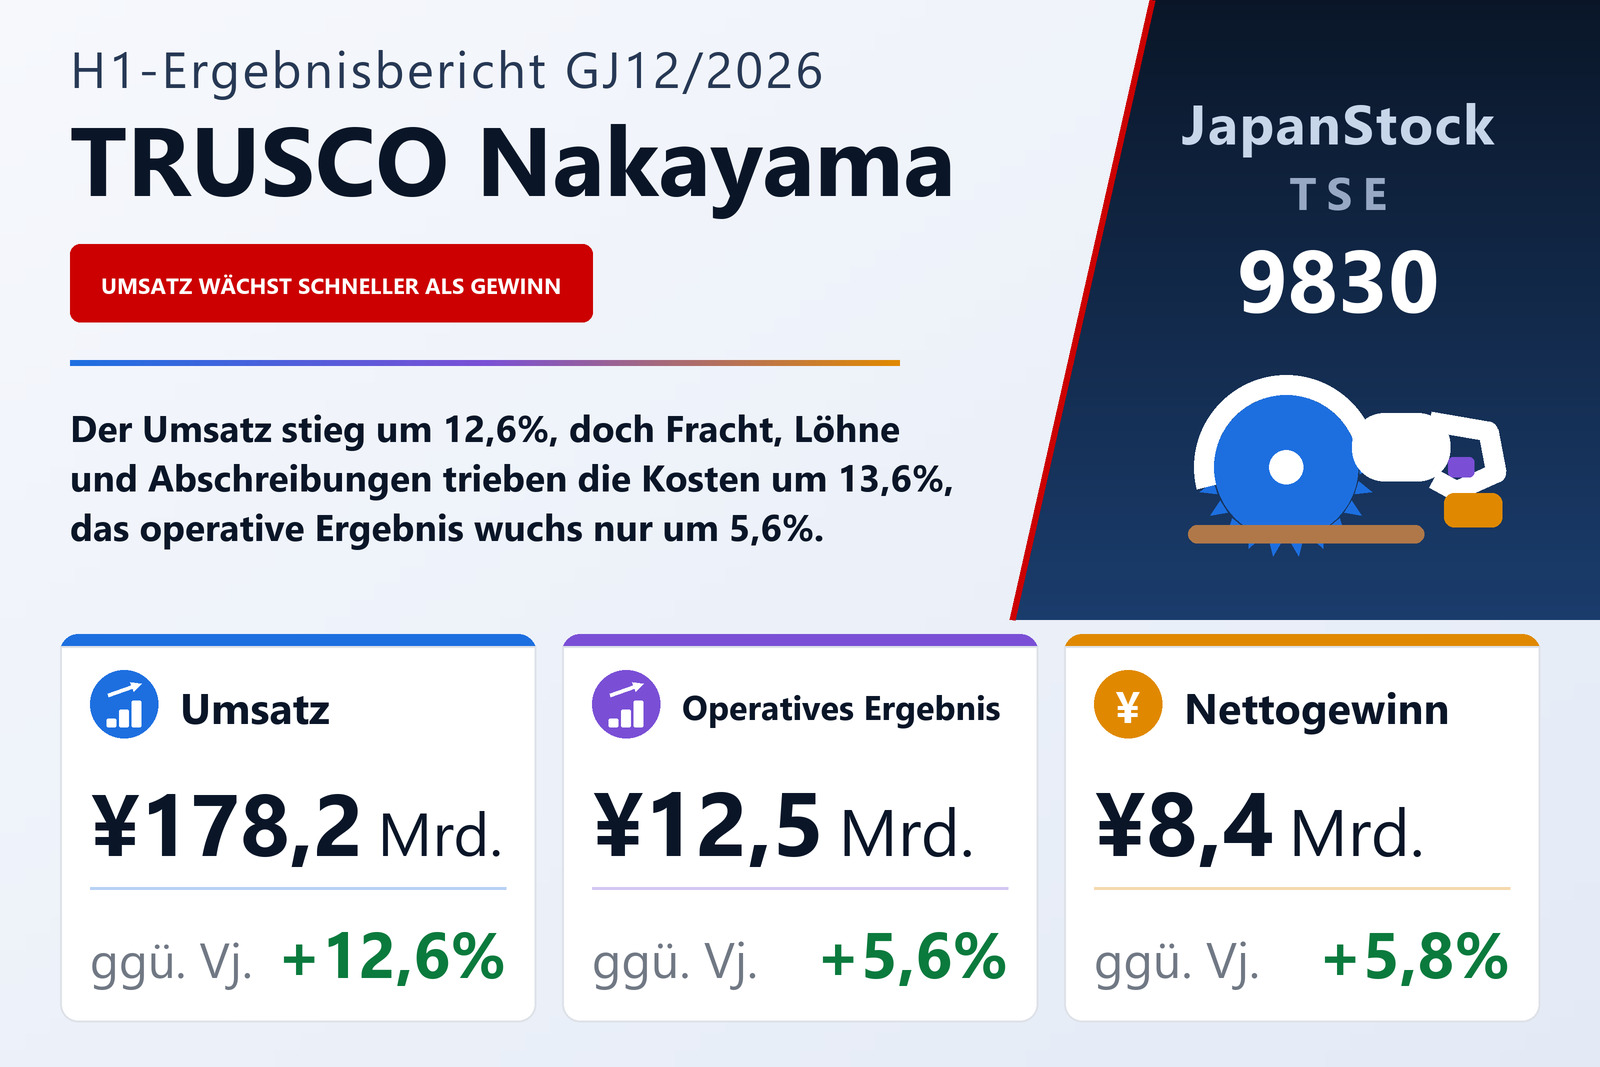
Umsatz plus 12,6%, operatives Ergebnis plus 5,6% — die Kosten wuchsen schneller als der Absatz
Die TRUSCO NAKAYAMA CORPORATION (TSE: 9830), ein Großhändler für Arbeitsmaterial, Sicherheitsprodukte, Handwerkzeuge und andere Industrieverbrauchsgüter, der Hersteller, Bauunternehmen, Onlinehändler und Baumärkte beliefert, veröffentlichte am 7. August 2026 den Konzernabschluss für das erste Halbjahr des im Dezember 2026 endenden Geschäftsjahres, die sechs Monate vom 1. Januar bis zum 30. Juni 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 12,6% auf 178.204 Mio. Yen, das EBITDA (vom Unternehmen als operatives Ergebnis zuzüglich Abschreibungen definiert) um 9,0% auf 15.889 Mio. Yen, das operative Ergebnis um 5,6% auf 12.483 Mio. Yen, das ordentliche Ergebnis um 4,3% auf 12.217 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 5,8% auf 8.444 Mio. Yen, entsprechend 128,07 Yen je Aktie nach 121,08 Yen. Die Aktie ist an der Börse Tokio notiert.
Jede Zeile wuchs langsamer als die darüber, und die Gewinn- und Verlustrechnung zeigt, warum. Die Herstellungskosten stiegen um 13,1% auf 141.297 Mio. Yen und damit etwas schneller als der Umsatz; der Rohertrag wuchs deshalb nur um 10,7% auf 36.907 Mio. Yen, und die Bruttomarge sank von 21,1% auf 20,7%. Der Bericht nennt die niedrigere Marge, erklärt sie aber nicht. Die Vertriebs- und Verwaltungskosten nahmen anschließend um 13,6% auf 24.424 Mio. Yen zu. In absoluten Zahlen brachte das Halbjahr 19.971 Mio. Yen mehr Umsatz und 3.573 Mio. Yen mehr Rohertrag; davon zehrten die Vertriebs- und Verwaltungskosten 2.915 Mio. Yen auf, und 658 Mio. Yen kamen im operativen Ergebnis an. Die operative Marge sank von 7,5% auf 7,0%.
Fracht, eine Lohnerhöhung und zwei neue Systeme erklären den Großteil des Kostenanstiegs
Der Bericht nennt drei Ursachen, und die Aufschlüsselung der Kosten bestätigt ihr Gewicht. Fracht- und Verpackungskosten stiegen um 18,4% auf 5.685 Mio. Yen, weil mehr Umsatz mehr Sendungen bedeutete. Gehälter und Boni stiegen um 16,6% auf 8.381 Mio. Yen, bedingt durch die Anhebung der Grundgehälter und der Wohnkostenzulage ab Juli 2025. Die Abschreibungen innerhalb der Vertriebs- und Verwaltungskosten stiegen um 24,0% auf 3.406 Mio. Yen, nachdem im Januar das neue Kern-IT-System Paradise 4 und im Mai das neue Logistikzentrum Planet Aichi in Betrieb gegangen waren. Zusammen trugen diese drei Posten 2.734 Mio. Yen zum Kostenanstieg von 2.915 Mio. Yen bei.
Planet Aichi ist das 29. Logistikzentrum des Unternehmens, mit einer Geschossfläche von 26.971 Tsubo (89.162 Quadratmetern). Nach Angaben des Unternehmens soll es künftig mehr als eine Million Lagerartikel vorhalten und jährlich Waren im Wert von rund 100.000 Mio. Yen ausliefern können. Weil das EBITDA die Abschreibungen wieder hinzurechnet, wuchs es mit 9,0% schneller als das operative Ergebnis.
Unterhalb der operativen Zeile haben sich die Zinskosten fast verdoppelt
Das ordentliche Ergebnis stieg um 4,3%, also nochmals langsamer als das operative, weil der Zinsaufwand bei steigender Verschuldung um 86,6% auf 487 Mio. Yen von 261 Mio. Yen zunahm; die nicht operativen Aufwendungen beliefen sich insgesamt auf 534 Mio. Yen nach 317 Mio. Yen, die nicht operativen Erträge auf 268 Mio. Yen nach 207 Mio. Yen. Die außerordentlichen Verluste waren in beiden Jahren gering — 15 Mio. Yen für die Sanierung kontaminierter Böden in diesem Halbjahr nach einer Wertminderung von 99 Mio. Yen im Vorjahr —, sodass das Ergebnis vor Steuern um 5,0% auf 12.202 Mio. Yen stieg. Nach Steuern von 3.757 Mio. Yen betrug der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn 8.444 Mio. Yen, plus 5,8%. Das Gesamtergebnis stieg um 18,5% auf 9.014 Mio. Yen, gestützt durch einen Bewertungsgewinn von 681 Mio. Yen auf Wertpapiere.
Alle vier Vertriebskanäle wuchsen; der Baumarktkanal rutschte in einen kleinen Verlust
Das Unternehmen berichtet vier Segmente nach Vertriebskanal und misst das Segmentergebnis auf Ebene des ordentlichen Ergebnisses. Der Industriekanal, der Hersteller und Kunden aus dem Bauumfeld beliefert, ist mit Abstand der größte: Umsatz 116.211 Mio. Yen, plus 10,2%, das sind 65,2% des Gesamtumsatzes, und Segmentergebnis 8.372 Mio. Yen, plus 4,2%. Der E-Business-Kanal, der Onlinehändler beliefert, wuchs am schnellsten: Umsatz 44.842 Mio. Yen, plus 19,4%, Ergebnis 4.044 Mio. Yen, plus 14,2%. Der Baumarktkanal steigerte den Umsatz um 11,7% auf 15.317 Mio. Yen, rutschte aber wegen höherer Kosten in einen Segmentverlust von 32 Mio. Yen nach einem Gewinn von 165 Mio. Yen. Der Auslandskanal mit den Tochtergesellschaften in Thailand und Indonesien sowie dem Exportgeschäft steigerte den Umsatz um 18,3% auf 1.833 Mio. Yen und das Ergebnis um 33,1% auf 164 Mio. Yen.
Der Bericht führt das Wachstum auf Lagertiefe und Lieferservice zurück: aufgestockte Bestände in 29 Logistikzentren und 30 lagerhaltenden Niederlassungen, die beim Kunden aufgestellten Werkzeugschränke MRO Stocker, einen Abholservice an 57 Standorten sowie im E-Business die Datenanbindung an eine Datenbank mit rund 4,17 Millionen Artikeln von 3.783 Lieferanten und automatische I-Pack-Verpackungslinien in sechs Zentren. Nach Produktgruppen stieg Arbeitsmaterial um 20,1% auf 34.043 Mio. Yen und Umwelt- und Sicherheitsprodukte um 15,2% auf 36.403 Mio. Yen. Einen Teil der Nachfrage führt das Unternehmen auf die Lage im Nahen Osten zurück, die Bestellungen von Verpackungs- und Bündelmaterial sowie Chemieprodukten anschob, und auf verstärkte Hitzeschutzmaßnahmen der Unternehmen.
Kredite finanzierten den Ausbau; der operative Cashflow deckte die Investitionen nicht
Die Bilanzsumme stieg gegenüber dem 31. Dezember 2025 um 10,1% auf 339.515 Mio. Yen. Gebäude nahmen um 15.937 Mio. Yen und Maschinen um 8.678 Mio. Yen zu, während die Anlagen im Bau um 22.936 Mio. Yen sanken; Kasse und Bankguthaben stiegen um 19.527 Mio. Yen auf 67.122 Mio. Yen, der Warenbestand um 6.296 Mio. Yen auf 74.474 Mio. Yen. Auf der Passivseite verdoppelten sich die kurzfristigen Bankkredite auf 20.000 Mio. Yen, und die langfristigen stiegen von 55.000 Mio. Yen auf 70.000 Mio. Yen; bei unverändert 15.000 Mio. Yen kurzfristig fälliger Tilgung stiegen die Bankschulden insgesamt von 80.000 Mio. Yen auf 105.000 Mio. Yen. Das Eigenkapital wuchs um 3,8% auf 193.320 Mio. Yen, die Eigenkapitalquote sank von 60,4% auf 56,9%.
Der operative Cashflow betrug 4.599 Mio. Yen nach 5.080 Mio. Yen im Vorjahr: Ergebnis vor Steuern und Abschreibungen wurden größtenteils durch einen Lageraufbau von 6.329 Mio. Yen, höhere Forderungen von 2.473 Mio. Yen und Steuerzahlungen von 3.363 Mio. Yen aufgezehrt. Aus Investitionstätigkeit flossen 8.169 Mio. Yen ab, vor allem 7.155 Mio. Yen für Sachanlagen einschließlich der Fördertechnik von Planet Aichi. Die Finanzierungstätigkeit brachte 23.057 Mio. Yen ein — 25.000 Mio. Yen neue Kredite abzüglich 1.941 Mio. Yen Dividenden —, und die Zahlungsmittel beliefen sich zum Halbjahresende auf 66.873 Mio. Yen, 19.465 Mio. Yen mehr.
Prognose angepasst: ein stärkeres erstes, ein schwächeres zweites Halbjahr
TRUSCO Nakayama erklärte, Umsatz, operatives, ordentliches und Nettoergebnis des ersten Halbjahres hätten die bisherige Prognose übertroffen, und passte die Jahresprognose für GJ12/2026 an: Umsatz 350.000 Mio. Yen (+9,4%), EBITDA 30.886 Mio. Yen (+8,9%), operatives Ergebnis 22.580 Mio. Yen (−1,0%), ordentliches Ergebnis 21.958 Mio. Yen (−2,6%) und Nettogewinn 15.127 Mio. Yen (−4,7%), also 229,42 Yen je Aktie. Die bisherigen Werte nennt der Bericht nicht. Das Unternehmen erwartet, dass die mit dem Nahen Osten verbundene Nachfrage im zweiten Halbjahr nachlässt, der Geschäftsverlauf ansonsten aber weitgehend dem Plan entspricht.
Der Bericht weist auch das rechnerische zweite Halbjahr von Juli bis Dezember aus: Umsatz 171.795 Mio. Yen (+6,2%), aber operatives Ergebnis 10.097 Mio. Yen (−8,1%), ordentliches Ergebnis 9.741 Mio. Yen (−10,0%) und Nettogewinn 6.683 Mio. Yen (−15,4%). Die Prognose unterstellt also sinkende Gewinne im zweiten Halbjahr bei weiter wachsendem Umsatz, und der Bericht schlüsselt die Gründe nicht auf. Die Dividendenprognose blieb unverändert: Eine Zwischendividende von 32,50 Yen (nach 30,50 Yen) wird ab dem 28. August 2026 gezahlt, zum Jahresende sind 28,50 Yen vorgesehen, insgesamt 61,00 Yen nach 60,00 Yen.
| Kennzahl | H1 GJ12/2026 | H1 GJ12/2025 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 178.204 | 158.233 | +12,6 % |
| Rohertrag (Mio. ¥) | 36.907 | 33.334 | +10,7 % |
| Rohmarge | 20,7 % | 21,1 % | −0,4 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 24.424 | 21.509 | +13,6 % |
| EBITDA (Mio. ¥) | 15.889 | 14.572 | +9,0 % |
| Betriebsergebnis (Mio. ¥) | 12.483 | 11.825 | +5,6 % |
| Operative Marge | 7,0 % | 7,5 % | −0,5 pp |
| Ordentliches Ergebnis (Mio. ¥) | 12.217 | 11.716 | +4,3 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 8.444 | 7.984 | +5,8 % |
| Ergebnis je Aktie (¥) | 128,07 | 121,08 | +5,8 % |
| Industriekanal — Umsatz (Mio. ¥) | 116.211 | 105.407 | +10,2 % |
| Industriekanal — Segmentergebnis (Mio. ¥) | 8.372 | 8.037 | +4,2 % |
| E-Business-Kanal — Umsatz (Mio. ¥) | 44.842 | 37.557 | +19,4 % |
| E-Business-Kanal — Segmentergebnis (Mio. ¥) | 4.044 | 3.541 | +14,2 % |
| Baumarktkanal — Umsatz (Mio. ¥) | 15.317 | 13.717 | +11,7 % |
| Baumarktkanal — Segmentergebnis (Mio. ¥) | −32 | 165 | von Gewinn zu Verlust |
| Auslandskanal — Umsatz (Mio. ¥) | 1.833 | 1.550 | +18,3 % |
| Auslandskanal — Segmentergebnis (Mio. ¥) | 164 | 123 | +33,1 % |
| Bilanzsumme (Mio. ¥) | 339.515 | 308.359 | +10,1 % |
| Nettovermögen (Mio. ¥) | 193.320 | 186.252 | +3,8 % |
| Eigenkapitalquote | 56,9 % | 60,4 % | −3,5 pp |
| Prognose GJ12/2026 — Umsatz (Mio. ¥) | 350.000 | — | +9,4 % |
| Prognose GJ12/2026 — EBITDA (Mio. ¥) | 30.886 | — | +8,9 % |
| Prognose GJ12/2026 — Betriebsergebnis (Mio. ¥) | 22.580 | — | −1,0 % |
| Prognose GJ12/2026 — ordentliches Ergebnis (Mio. ¥) | 21.958 | — | −2,6 % |
| Prognose GJ12/2026 — Periodenergebnis (Mio. ¥) | 15.127 | — | −4,7 % |
| Prognose GJ12/2026 — Ergebnis je Aktie (¥) | 229,42 | — | — |
| Jahresdividende je Aktie (¥) | 61,00 | 60,00 | +1,7 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.